
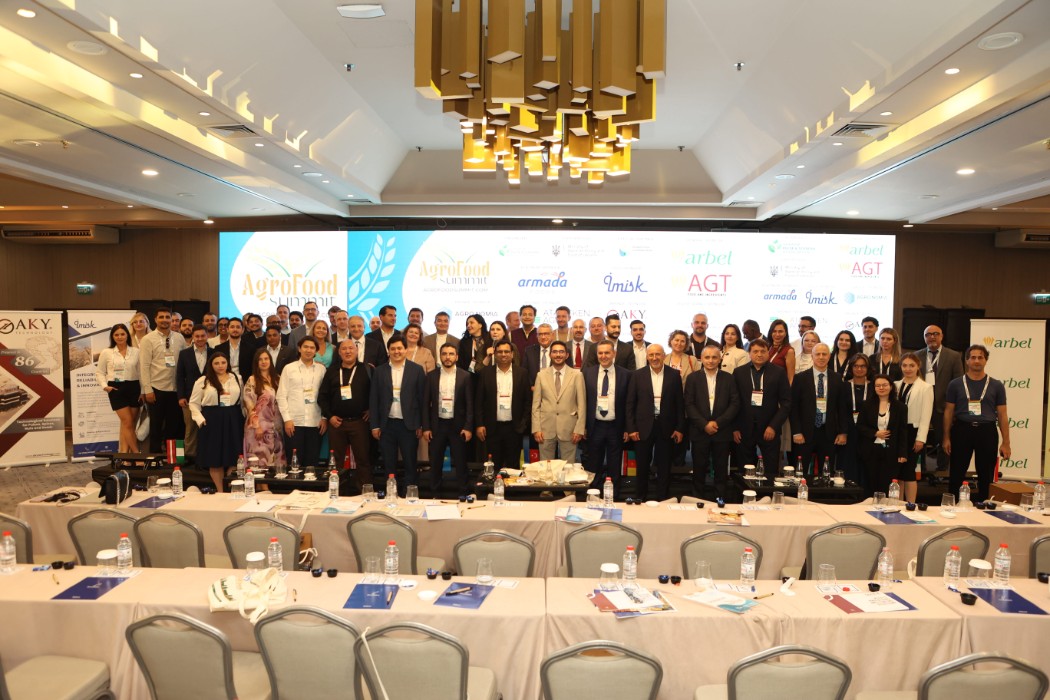

Сотні представників агропродовольчого бізнесу та міжнародної торгівлі з 30-ти країн світу зустрілися 24–25 вересня в Мерсіні (Туреччина) на AgroFoodSummit 2026, організованому Українською бобово-соєвою асоціацією (УБСА). На одному майданчику казали про те, що нині найбільше хвилює агропродовольчий бізнес: як доставляти продукцію, коли традиційні маршрути стають складнішими й дорожчими, куди рухається світовий попит та які ринки відкривають нові можливості.

«Світовий аграрний ринок нині змінюється куди швидше, ніж кілька років тому: на рішення виробників і трейдерів водночас впливають війна, геополітика, логістика, торговельна політика та зміни глобального попиту. Саме тому для нас було важливо зібрати на одному майданчику виробників, переробників, трейдерів та аналітиків із різних країн і подивитися на ці процеси комплексно: від зернових до сої та бобових. Нині важливо не лише казати про втрати й обмеження, а й розуміти, як змінюються торговельні потоки та які можливості за цих умов має український виробник», – зазначила президентка Української бобово-соєвої асоціації Антоніна Скляренко.
Геополітика змінює глобальні торговельні маршрути
Наскрізною темою AgroFoodSummit 2026 стала ситуація в Чорноморському регіоні. Обмеження судноплавства, ризики для портової інфраструктури та зростання вартості логістики впливають не лише на країни регіону, а й на покупців у Європі, Азії, Середземномор’ї та на Близькому Сході.
«Ситуація в Чорному морі нині куди складніша, ніж ще рік тому, позаяк конфлікт уже виходить далеко за межі самого регіону. Водночас історія свідчить, що по закінченні воєнних дій відновлення може відбуватися швидше, ніж очікується. Вже зараз учасники ринку демонструють здатність адаптуватися та знаходити нестандартні логістичні рішення. Саме людська винахідливість і здатність бізнесу швидко пристосовуватися дають підстави очікувати, що після стабілізації ситуації відновлення торгівлі може бути доволі швидким», – зазначив Хусейн Арслан, CEO Arbel (AGT), Туреччина.
Географія ризиків до того ж куди ширша за Чорне море. Як зазначили експерти, проблемними точками для міжнародних товарних потоків стали також Ормузька протока та Баб-ель-Мандеб.
Зерно: логістика стає частиною ціни
За словами Вікторії Блажко, провідної аналітикині Barva Invest, у разі збереження обмеженої роботи чорноморських портів до кінця 2026/27 МР під ризиком може опинитися до 38 млн т зерна з Чорноморського регіону. Для України частка експорту під ризиком оцінюється в 59% для пшениці та 43% для кукурудзи. Водночас уже а липні-серпні експорт пшениці з України був на 39% нижчим за середній показник останніх трьох сезонів.
Для України логістичні обмеження мають особливе значення через обсяг продукції, які потрібно щомісяця виводити на зовнішні ринки.
«Експортний потенціал України цього сезону становить близько 55 млн т, а це означає, що для реалізації врожаю країні потрібно експортувати приблизно 5 млн т продукції щомісяця. Без повноцінного глибоководного експорту домогтися такого показника напрочуд складно. Ринок знову адаптуватиметься та шукатиме ефективніші шляхи експорту», – зазначив Володимир Гуменюк, заступник CEO LNZ Trading GmbH, Україна.
Ціна такої логістичної перебудови істотно зросла. За словами Едуарда Аюбе, директора з торгівлі CFG Trading, Швейцарія, якщо раніше доставка зерна з центральної частини України до судна коштувала в середньому близько $40/т, зараз вона може перевищувати $100/т. Додаткові витрати на початку кризи переважно брали на себе трейдери та переробники, але тепер їх дедалі більше відчувають виробники, а надалі цей тиск може передаватися всім учасникам ланцюга.
Онур Оздемір, директор із торгівлі Imisk, Туреччина звернув увагу, що для турецьких переробників вирішальною стає вже не лише ціна, а й фізична доступність товару. Українська агропродукція, за його оцінкою, залишатиметься конкурентною на турецькому ринку, а Туреччина продовжуватиме потребувати імпортної сировини для своєї переробної промисловості.
Соя: ЄС залишається перспективним ринком для України
Світовий ринок сої за останні пів століття продемонстрував масштабне зростання: глобальне виробництво збільшилося з 53,6 млн т у 1975/76 МР до прогнозованих 442,3 млн т у 2026/27 МР. Водночас виробництво соєвого шроту зросло з 35,9 млн т до понад 301,5 млн т, а соєвої олії – з 8,1 млн т до 75 млн т. Такі дані навів Джейсон Джон, регіональний керівник напряму ринкової аналітики – Близький Схід, Північна Африка та Південна Азія (MENASA), Експортна рада США із сої (USSEC).
За його словами, ключовим напрямом використання сої у світі залишається кормовий сектор, на який припадає 77% загального обсягу. Найбільшу частку формує птахівництво – 37%. На харчовий сектор припадає 19,5% світового використання сої, а близько 4% – на промисловість і виробництво біопалива.
На соєвому ринку поряд із виробництвом і погодою дедалі більшу роль відіграють політичні рішення та ситуація на ринку нафти. За словами Яна Козирицького, співзасновника Atria Brokers, Україна, однією з країн, які найбільше виграють від нинішньої кон’юнктури, є Бразилія, тоді як Китай залишається ключовим покупцем, здатним змінювати постачальників залежно від економічних і політичних обставин. Серед чинників, що визначатимуть ринок упродовж сезону, він також назвав відносини між Китаєм і США.
Для українських виробників сої важливим залишається пошук ринків, які дають змогу діставати вищу додану вартість, однак експортні можливості чималою мірою залежать від логістики та вартості доставки.
«Для української сої одним із найперспективніших напрямків залишається ЄС, надто для non-GMO продукції, яку можна реалізовувати з премією. Водночас серйозним обмеженням залишається логістика: проблеми з морськими портами, низький рівень води на Дунаї та високі ставки фрахту ускладнюють постачання на важливі для України ринки. Переробка сої в Україні має маржу, однак нині цей бізнес супроводжується чималими воєнними ризиками, а для переробників критично важливо забезпечити ефективний збут соєвого шроту», – наголосив Антон Жемердєєв, заступник CEO та комерційний директор TAS AGRO, Україна.
Соя цього сезону також може залишатися однією з культур із позитивною маржинальністю для українських аграріїв. Андрій Бут, керівник зовнішньої торгівлі Agrotrade Group, Україна, звернув увагу на її значення для ліквідності господарств: щоб дістати зіставну виручку, фермеру конче потрібно реалізувати приблизно 1 т сої проти 3 т пшениці. Для невеликих виробників важливим каналом збуту водночас залишатиметься внутрішня переробка.
Бобові: логістика змінюється, глобальний попит залишається високим
Глобальний ринок бобових у 2026/27 МР характеризується різноспрямованою динамікою: в сегменті сочевиці зберігається надлишкова пропозиція та високі перехідні запаси, тоді як ринок гороху наближається до балансу між пропозицією та попитом. Водночас на торгівлю дедалі сильніше впливають зміни попиту із боку ключових країн-імпортерів і геополітичні ризики. Таку картину глобального ринку представив Гаурав Джайн, CEO AgPulse Analytica, Сінгапур, аналізуючи ситуацію на ринках сочевиці, нуту й гороху.
За його даними, світове виробництво сочевиці у 2026/27 МР прогнозується на рівні 9,5 млн т за споживання близько 8,9 млн т, що формує профіцит приблизно в 566 тис. т. Водночас на ринку гороху експортний потенціал оцінюється в 7,45 млн т за імпортного попиту близько 7,44 млн т. Щодо Індії: імпорт гороху прогнозується на рівні 1,8 млн т, однак у разі невдалого врожаю озимих культур попит країни, за оцінкою аналітика, може зрости до 3 млн т.
Зміни в Чорноморському регіоні безпосередньо позначаються і на торгівлі бобовими. Надто це відчуває Туреччина – один із важливих центрів їх переробки та міжнародної торгівлі.
«На початку кризи турецькі переробники мали достатні запаси сировини, тому сектор не відчув миттєвого дефіциту. Ситуація з червоною сочевицею залишається відносно стабільною, тоді як із жовтим горохом і нутом вона складніша через залежність від постачань із Чорноморського регіону. Переробники в Мерсіні нині потребують більших обсягів цієї сировини, але традиційні логістичні маршрути працюють інакше, ніж раніше. Турецькі переробники продовжують адаптуватися», – зазначив Мехмет Х. Сонмез, CEO Armada Foods, Туреччина.
В Казахстані зростання транспортних витрат уже впливає на рішення виробників щодо структури посівів. За оцінкою Шухрата Аділова, комерційного директора Atameken Agro Trade, Казахстан, вартість логістики зросла приблизно зі $130–140 до $190–200 на 1 т. Водночас бобові дедалі сильніше конкурують за посівні площі з іншими культурами, зокрема олійними, що вже призвело до скорочення площ під сочевицею.
Водночас європейський ринок продовжує цікавитися продукцією чорноморського регіону. Раян Ван Пеневейдж, провідний трейдер Braet-De-Vos, Бельгія, зазначив, що останні роки європейські покупці активніше працювали з Україною, Казахстаном та іншими країнами регіону, а різниця в якості порівняно з продукцією традиційних північноамериканських постачальників істотно скоротилася.
Одним із головних чинників глобального попиту на бобові залишається Індія
«Індія споживає близько 30% світового виробництва бобових і залишається одним із ключових чинників формування глобального попиту. Цього року ризики для власного врожаю збільшують потребу країни в імпорті. Якщо зазвичай Індія імпортує близько 4–5 млн т бобових, то цьогоріч ми можемо казати приблизно про 7 млн т. Надто відчутним буде попит на жовтий горох», – зазначив Діпак Парік, засновник і генеральний директор HnyB Tech-Incubations Pvt. Limited, Індія.
Отже, дискусії AgroFoodSummit 2026 засвідчили, що конкурентоздатність на глобальному аграрному ринку дедалі більше визначається не лише собівартістю виробництва. Логістика, безпека торговельних маршрутів, можливість швидко змінювати напрямки постачань, доступ до преміальних ринків і політика великих країн-покупців стають повноцінними чинниками впливу.
Організатори вже оголосили дальшу зустріч у Мерсіні: AgroFoodSummit повернеться у вересні 2027 р. За роки проведення саміт утвердився як сталий і затребуваний міжнародний майданчик для аграрного та продовольчого бізнесу.