Чоловік шукав роботу онлайн, а отримав кредит на 8 тисяч гривень: Верховний Суд залишив договір у силі


У постанові від 7 жовтня 2026 року у справі № 674/1542/24 Верховний Суд у складі колегії суддів Другої судової палати Касаційного цивільного суду розглянув спір про визнання недійсним договору споживчого кредиту, який позивач заперечував через імовірне шахрайське використання його персональних даних.
Питання підтвердження волевиявлення позичальника має практичне значення для спорів про онлайн-кредитування, коли одна сторона заперечує підписання договору, а кредитодавець посилається на електронні дані, ідентифікацію клієнта та переказ коштів.
Обставини справи
У вересні 2024 року позивач звернувся до суду з позовом до кредитодавця, третіми особами у справі були дві компанії, яким надалі відступили право вимоги за кредитним договором. Він просив визнати недійсним договір про споживчий кредит та скасувати нараховану за ним заборгованість у розмірі 60 400 грн.
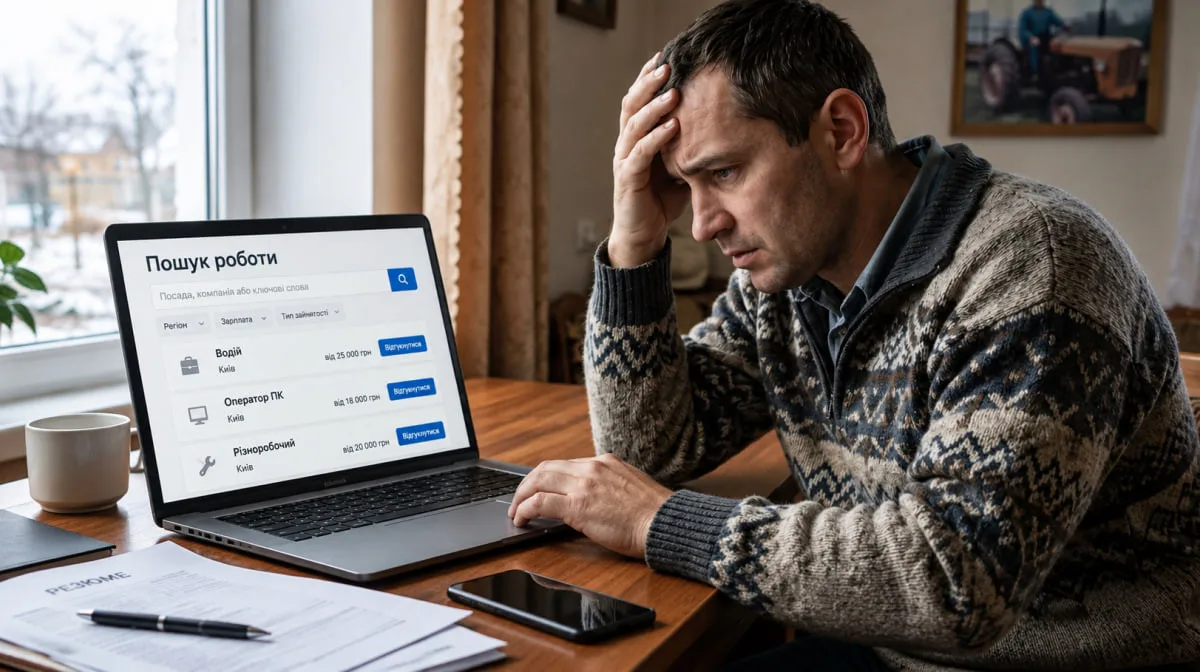
Позивач стверджував, що не укладав кредитного договору, не отримував одноразового ідентифікатора для його підписання та не отримував кредитних коштів. За його словами, на початку вересня 2021 року він шукав роботу в інтернеті, подав заявку на пропозицію онлайн-роботи та передав невідомим особам паспортні дані й ідентифікаційний номер. Згодом із його банківською карткою почали відбуватися фінансові операції, яких він не здійснював.
Позивач зазначав, що 12 вересня 2021 року виявив зарахування та перекази коштів і звернувся до банку. Наступного дня він подав заяву до поліції. Відомості про кримінальне правопорушення за частиною першою статті 190 КК України внесли до Єдиного реєстру досудових розслідувань.
Окремо позивач наголошував на невідповідності номера телефону, на який, за його твердженням, надіслали одноразовий ідентифікатор, номеру, зазначеному в кредитній анкеті та договорі. Він вважав, що договір підписала невідома особа, яка використала його персональні дані.
Кредитодавець наполягав на правомірності укладення договору. За матеріалами справи, 10 вересня 2021 року товариство надало позивачу кредит у розмірі 8 000 грн строком на 30 днів. Договір було оформлено в електронній формі та підписано одноразовим ідентифікатором W42080. Матеріали також містили відомості про перевірку особи через систему BankID НБУ та зарахування кредитних коштів на банківський рахунок позивача.
Надалі кредитодавець відступив право вимоги за кредитним договором іншій компанії, а в березні 2023 року остання відступила його ще одній компанії.
Дунаєвецький районний суд Хмельницької області рішенням від 23 квітня 2025 року відмовив у задоволенні позову. Суд виходив із того, що договір укладено в електронній формі з використанням одноразового пароля-ідентифікатора, а позивач не довів, що договір уклала інша особа.
Хмельницький апеляційний суд постановою від 10 липня 2025 року залишив рішення без змін.
У касаційній скарзі позивач просив скасувати обидва рішення та задовольнити позов. Він посилався, зокрема, на частину третю статті 203 ЦК України, за якою волевиявлення учасника правочину має бути вільним і відповідати його внутрішній волі. На думку заявника, оскільки він не отримував одноразового ідентифікатора, його волевиявлення на укладення договору не було.
Позиція Верховного Суду
ВС вказав, що підставою недійсності правочину є недодержання в момент його вчинення стороною або сторонами вимог, установлених частинами першою — третьою, п’ятою та шостою статті 203 ЦК України.
Суд нагадав положення статті 203 ЦК України:
Зміст правочину не може суперечити цьому Кодексу, іншим актам цивільного законодавства, а також інтересам держави і суспільства, його моральним засадам. Особа, яка вчиняє правочин, повинна мати необхідний обсяг цивільної дієздатності. Волевиявлення учасника правочину має бути вільним і відповідати його внутрішній волі. Правочин має вчинятися у формі, встановленій законом. Правочин має бути спрямований на реальне настання правових наслідків, що обумовлені ним.
Верховний Суд також звернувся до положень Закону України «Про електронну комерцію», які регулюють укладення договорів в електронній формі та їх підписання одноразовим ідентифікатором.
Суд зазначив, що електронний договір, укладений шляхом обміну електронними повідомленнями та підписаний у порядку, визначеному статтею 12 цього Закону, за правовими наслідками прирівнюється до договору, укладеного в письмовій формі.
У постанові наведено таке визначення електронного підпису одноразовим ідентифікатором:
Електронний підпис одноразовим ідентифікатором — дані в електронній формі у вигляді алфавітно-цифрової послідовності, що додаються до інших електронних даних особою, яка прийняла пропозицію (оферту) укласти електронний договір, та надсилаються іншій стороні цього договору.
Оцінюючи обставини конкретної справи, Верховний Суд урахував, що кредитний договір передбачав оформлення в електронній формі в особистому кабінеті позичальника. У матеріалах справи були відомості про персональні дані позивача, його номер телефону, електронну пошту, адресу проживання та банківські реквізити, а також дані про підписання договору одноразовим ідентифікатором.
ВС вказав, що договір про споживчий кредит укладено в електронній формі, що відповідає статті 12 Закону України «Про електронну комерцію» та засвідчує волю відповідача на укладання договору на погоджених умовах.
Верховний Суд окремо звернув увагу на правила доказування в цивільному процесі. Відповідно до статей 12 і 81 ЦПК України кожна сторона повинна довести обставини, на які посилається як на підставу своїх вимог і заперечень. За статтею 89 ЦПК України суд оцінює належність, допустимість і достовірність кожного доказу окремо, а також достатність та взаємний зв’язок доказів у їх сукупності.
Застосовуючи ці положення, Суд погодився з оцінкою доказів судами попередніх інстанцій.
Суд зазначив, що суди, встановивши фактичні обставини у справі, від яких залежить правильне вирішення спору, правильно застосувавши норми матеріального права, дійшли обґрунтованого висновку про те, що оспорюваний договір про споживчий кредит підписаний позивачем за допомогою одноразового пароля-ідентифікатора, тобто належними та допустимими доказами підтверджено укладання між сторонами спірного правочину.
Окремо Верховний Суд пояснив межі касаційного перегляду. За частиною першою статті 400 ЦПК України касаційний суд перевіряє правильність застосування норм матеріального та процесуального права в межах доводів і вимог касаційної скарги, але не може самостійно встановлювати обставини, не встановлені судами попередніх інстанцій, вирішувати питання про достовірність доказів або надавати одним доказам перевагу над іншими.
ВС вказав, що доводи касаційної скарги зводяться до незгоди заявника з висновками судів щодо встановлених обставин справи та необхідності переоцінки доказів.
Отже, Верховний Суд не встановив підстав для скасування рішень судів першої та апеляційної інстанцій.
Верховний Суд залишив касаційну скаргу позивача без задоволення, а рішення районного суду та постанову апеляційного суду — без змін.
Суд погодився з висновком, що факт укладення спірного електронного кредитного договору підтверджено належними та допустимими доказами, зокрема даними про його підписання одноразовим ідентифікатором. Доводи позивача не стали підставою для іншого висновку, оскільки зводилися до заперечення встановлених обставин і вимоги переоцінити докази, що виходить за межі повноважень касаційного суду.
Для правозастосування ця постанова підтверджує значення доказів електронного підписання та правил їх оцінювання у спорах про онлайн-кредитування. Водночас висновок Суду стосується конкретних обставин справи та сукупності досліджених доказів.
Підписуйтесь на наш Telegram-канал t.me/sudua та на Google Новини SUD.UA, а також на наш VIBER та WhatsApp, сторінку у Facebook, в Instagram та в Х, щоб бути в курсі найважливіших подій.