
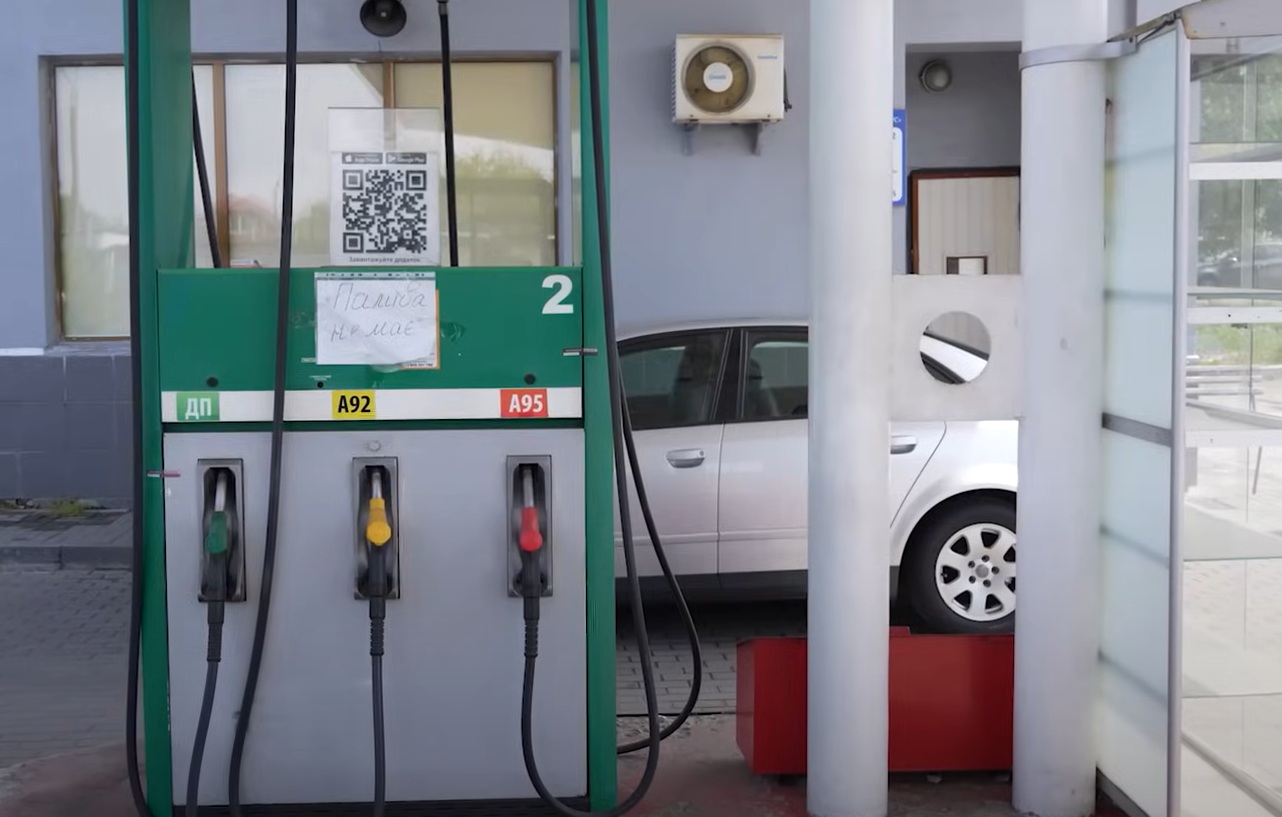
Дефіцит палива посилюється напередодні зимового сезону, коли попит на енергоносії традиційно зростає.
Про це йдеться у щомісячному звіті Міжнародного енергетичного агентства (МЕА), на який посилається Reuters.
Чому виникла нестача дизельного пального
У вересні маржа переробки дизелю, тобто різниця між його вартістю та ціною сирої нафти, піднялася майже до 95 доларів за барель. Це сталося на тлі скорочення потужностей нафтопереробних заводів через атаки, пов’язані з війною на Близькому Сході.
За оцінкою МЕА, тривалі перебої з постачанням змусили країни витрачати запаси ще до початку осіннього технічного обслуговування НПЗ. У результаті ринок увійшов у період підвищеного зимового попиту з меншими резервами.
Ситуацію ускладнили втрати експорту. У вересні постачання дизельного пального з Близького Сходу та Росії скоротилося загалом на 1,3 млн барелів на добу.

Чи вдасться відновити запаси у 2026 році
МЕА очікує, що до кінця 2026 року світові нафтопереробні заводи поступово відновлять роботу. Це дасть змогу почати поповнення резервів, однак компенсувати накопичений за рік дефіцит буде складно.
Щоб стримати зростання цін, країни-учасниці агентства погодилися вивільнити зі стратегічних резервів 100 млн барелів нафти та дизельного пального.
Водночас нестача дизелю залишається ризиком для ринку навіть за умови відновлення переробки. Запаси потрібно поповнювати, а перебої з постачанням можуть обмежувати швидкість цього процесу.
Як змінюватиметься попит на нафту
За прогнозом МЕА, у 2026 році світовий попит на нафту скоротиться на 2,6 млн барелів на добу. На дизель припадатиме близько чверті цього зниження.
У 2027 році тенденція може змінитися. Агентство очікує зростання світових поставок нафти на 7,7 млн барелів на добу після скорочення на 5,8 млн барелів на добу у 2026-му.
Це може призвести до надлишку нафти на світовому ринку. Однак ситуація з дизельним пальним залежатиме від відновлення переробних потужностей, темпів поповнення запасів і стабільності міжнародних поставок.