
ФОП найняв продавця без договору: коли буде штраф 86 тисяч, а коли лише попередження
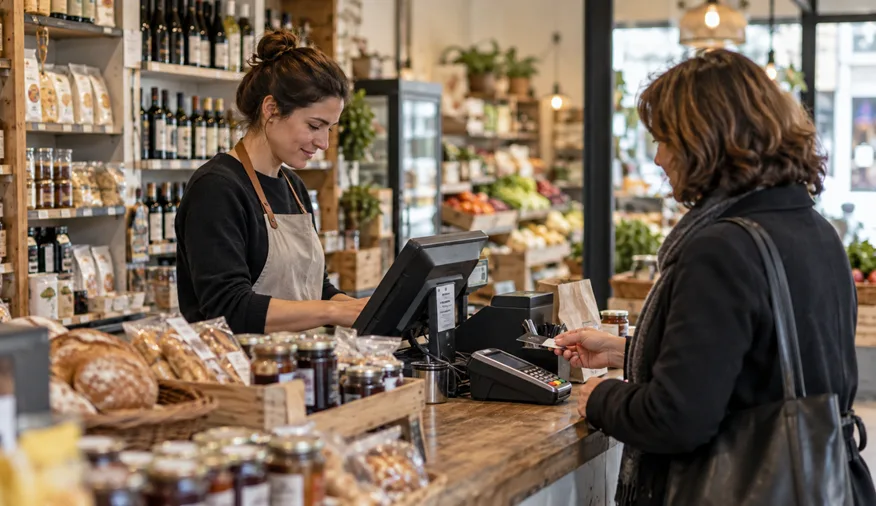


Фактичний допуск продавця до роботи без належного оформлення трудових відносин є порушенням трудового законодавства. За загальним правилом КЗпП за одного неоформленого працівника передбачена санкція у десятикратному розмірі мінімальної зарплати.
Водночас для юридичних осіб та ФОП — платників єдиного податку першої—третьої груп закон встановлює спеціальне правило: за таке порушення застосовується попередження. При цьому необхідно враховувати й адміністративну відповідальність за КУпАП, а також правову позицію Верховного Суду про недопустимість одночасного притягнення ФОП за одне й те саме порушення за КЗпП та КУпАП.
Коли продавця не можна допускати до роботи
Відповідно до статті 24 Кодексу законів про працю України працівник не може бути допущений до роботи без укладення трудового договору, оформленого наказом чи розпорядженням роботодавця, та повідомлення уповноваженого органу про прийняття працівника на роботу в порядку, встановленому Кабінетом Міністрів України.
Порядок такого повідомлення визначає постанова Кабінету Міністрів України від 17 червня 2015 року №413. Станом на жовтень 2026 року вона є чинною в редакції від 21 січня 2026 року. Зокрема, після змін 2026 року передбачено, що у разі оформлення трудових відносин в електронній формі з використанням Єдиної інформаційно-аналітичної системи «Обрій» відповідна інформація автоматично передається через API.
Отже, якщо ФОП домовився з людиною про роботу продавцем і фактично допустив її до виконання обов’язків до належного оформлення трудових відносин, виникає ризик кваліфікації таких дій як фактичного допуску працівника до роботи без оформлення трудового договору.
Саме фактичні обставини мають вирішальне значення. Якщо особа регулярно обслуговує покупців, продає товар, працює на визначеному ФОП робочому місці, виконує встановлений графік та підпорядковується організації праці роботодавцем, назва таких відносин — наприклад, «допомога», «стажування» чи інше формулювання — сама по собі не усуває вимог трудового законодавства.
Чи обов’язково трудовий договір має бути письмовим
Під час дії воєнного стану діє спеціальне правило.
Частина перша статті 2 Закону України «Про організацію трудових відносин в умовах воєнного стану» передбачає, що у період воєнного стану сторони за згодою визначають форму трудового договору.
Це, однак, не означає, що працівника можна допустити до роботи взагалі без оформлення.
Залишається чинною вимога статті 24 КЗпП: працівник не може бути допущений до роботи без укладення трудового договору, його оформлення наказом чи розпорядженням роботодавця та відповідного повідомлення про прийняття на роботу.
Тобто відсутність окремого письмового тексту трудового договору в ситуації, коли закон дозволяє іншу його форму, не тотожна фактичному допуску людини до роботи взагалі без оформлення трудових відносин.
Яка відповідальність передбачена за неоформленого продавця
Частина друга статті 265 КЗпП передбачає відповідальність, зокрема, за фактичний допуск працівника до роботи без оформлення трудового договору.
За загальним правилом санкція становить 10 мінімальних заробітних плат, установлених законом на момент виявлення порушення, за кожного працівника, щодо якого його допущено.
Законом про Державний бюджет України на 2026 рік мінімальну зарплату з 1 січня 2026 року встановлено у розмірі 8 647 грн на місяць.
Отже, за показниками 2026 року:
8 647 грн × 10 = 86 470 грн за кожного неоформленого працівника.
Наприклад, якщо порушення встановлено щодо двох працівників, базовий розмір санкції за цією нормою становитиме 172 940 грн.
Однак для частини ФОП діє спеціальне правило.
Коли замість штрафу 86 470 грн застосовується попередження
Абзац другий частини другої статті 265 КЗпП прямо встановлює: до юридичних осіб та фізичних осіб — підприємців, які використовують найману працю та є платниками єдиного податку першої—третьої груп, за відповідні порушення застосовується попередження.
Таким чином, якщо неоформленого продавця виявлено у ФОП — платника єдиного податку другої або третьої групи і відсутні підстави для застосування норми про повторність, фінансова санкція у десятикратному розмірі мінімальної зарплати за абзацом другим частини другої статті 265 КЗпП до такого ФОП не застосовується — закон передбачає попередження.
У самій статті 265 КЗпП згадані платники єдиного податку першої—третьої груп. Однак щодо першої групи слід враховувати податкове законодавство: перебування ФОП на першій групі єдиного податку передбачає, що він не використовує працю найманих осіб. Тому найм продавця таким ФОП може мати також окремі податково-правові наслідки для перебування на спрощеній системі.
Чи правильно казати, що попередження дають лише «за перше порушення»
У публікаціях часто вживається спрощене формулювання, що за «першого неоформленого працівника» ФОП-єдинник отримує попередження. Юридично точніше формулювати інакше.
Абзац другий частини другої статті 265 КЗпП передбачає для платників єдиного податку першої—третьої груп попередження, а наступний абзац встановлює підвищену відповідальність у разі повторного протягом двох років з дня виявлення порушення вчинення порушення, передбаченого попереднім абзацом.
Тому правильніше говорити не просто про «перше порушення», а про випадок, до якого не застосовується ознака повторності, передбачена абзацом третім частини другої статті 265 КЗпП.
За повторне порушення попередження вже не передбачене
Якщо порушення, передбачене абзацом другим частини другої статті 265 КЗпП, вчинене повторно протягом двох років з дня виявлення попереднього порушення, санкція становить уже 30 мінімальних заробітних плат за кожного працівника, стосовно якого допущено порушення.
Спеціального застереження про попередження для платників єдиного податку у нормі про повторне порушення немає.
У постанові від 17 червня 2026 року Верховний Суд також звернув увагу, що ознака повторності пов’язана із повторним вчиненням тим самим роботодавцем протягом двох років порушення того самого виду. При цьому не вимагається, щоб повторне порушення стосувалося того самого працівника.
Є також адміністративна відповідальність за КУпАП
Окрему норму містить Кодекс України про адміністративні правопорушення.
Частина третя статті 41 КУпАП передбачає за фактичний допуск працівника до роботи без оформлення трудового договору накладення штрафу, зокрема на ФОП, які використовують найману працю, у розмірі від 500 до 1 000 неоподатковуваних мінімумів доходів громадян.
Для розрахунку такого адміністративного штрафу один неоподатковуваний мінімум становить 17 грн, тому йдеться про:
від 8 500 до 17 000 грн.
Повторне протягом року вчинення порушення, передбаченого частиною третьою статті 41 КУпАП, за яке особу вже було піддано адміністративному стягненню, тягне більш сувору відповідальність.
Однак щодо ФОП тут існує принципово важливий нюанс, сформований судовою практикою.
Чи врятує оформлення продавця вже після перевірки
За загальним правилом КЗпП для фактичного допуску працівника без оформлення трудового договору подальше усунення порушення саме по собі не скасовує відповідальності.
Стаття 265 КЗпП прямо передбачає, що заходи щодо притягнення до відповідальності за порушення, передбачене, зокрема, абзацом другим частини другої цієї статті, застосовуються одночасно з винесенням припису незалежно від факту усунення порушення, виявленого під час перевірки.
Однак під час воєнного стану діє спеціальне регулювання.
Стаття 16 Закону України «Про організацію трудових відносин в умовах воєнного стану» містить спеціальні правила державного нагляду за додержанням законодавства про працю у цей період.
Зокрема, у період дії воєнного стану Держпраці та її територіальні органи можуть здійснювати позапланові заходи державного нагляду (контролю), серед іншого з питань виявлення неоформлених трудових відносин.
При цьому закон передбачає спеціальне правило: штрафи, передбачені статтею 265 КЗпП, не застосовуються у разі виконання у повному обсязі та у встановлений строк приписів про усунення порушень, виявлених під час здійснення позапланових заходів державного нагляду (контролю).
Тому для конкретної справи принципове значення мають обставини виявлення порушення: чи було воно встановлене саме під час позапланового заходу, чи був виданий припис, що саме містилося у приписі та чи виконав його роботодавець у повному обсязі й у визначений строк.
Просто оформити продавця після того, як факт неоформленої роботи став відомим контролюючому органу, і на цій підставі зробити висновок про автоматичну відсутність відповідальності — юридично некоректно. Необхідно застосовувати конкретний механізм, передбачений спеціальним законом на період воєнного стану.
Чи можна назвати продавця «стажером»
Саме слово «стажер» не звільняє ФОП від оформлення трудових відносин, якщо фактично людина виконує звичайну трудову функцію працівника.
Тому ситуація, коли людина приходить у магазин за встановленим графіком, працює за прилавком, консультує покупців, продає товар, приймає оплату та виконує вказівки ФОП, не стає автоматично законним «стажуванням» лише через те, що сторони так її назвали.
Для оцінки правової природи відносин має значення їх фактичний зміст, а не лише назва домовленості між сторонами.
Чи можна замість трудового договору укласти цивільно-правовий
Цивільно-правовий договір сам по собі не заборонений. Однак він має відповідати фактичному характеру відносин.
За цивільно-правовим договором особа, як правило, бере на себе зобов’язання виконати певну роботу або надати послугу та передати її результат. Працівник за трудовим договором виконує визначену трудову функцію в організованому роботодавцем процесі праці.
Тому якщо особа фактично постійно виконує функцію продавця, підпорядковується встановленому роботодавцем режиму роботи та працює в організованому ним процесі, сама наявність документа із назвою «договір про надання послуг» не виключає можливості встановлення фактичних трудових відносин.
Податкове законодавство також прямо враховує можливість того, що відносини, формально оформлені цивільно-правовим договором, фактично є трудовими.
Що потрібно зробити ФОП перед виходом продавця на роботу
Якщо відносини за своїм змістом є трудовими, ФОП має оформити їх до фактичного допуску працівника до роботи.
Зокрема, необхідно:
-
укласти трудовий договір;
-
оформити прийняття працівника відповідним наказом або розпорядженням;
-
до фактичного початку роботи виконати вимоги щодо повідомлення про прийняття працівника відповідно до статті 24 КЗпП та постанови Кабінету Міністрів №413;
-
виконувати інші обов’язки роботодавця, передбачені трудовим законодавством.
Лише після належного оформлення працівник може бути допущений до виконання трудових обов’язків.
Підписуйтесь на наш Telegram-канал t.me/sudua та на Google Новини SUD.UA, а також на наш VIBER та WhatsApp, сторінку у Facebook, в Instagram та в Х, щоб бути в курсі найважливіших подій.
Популярні новини


