
Приток иностранных инвестиций в облигации США остается высоким
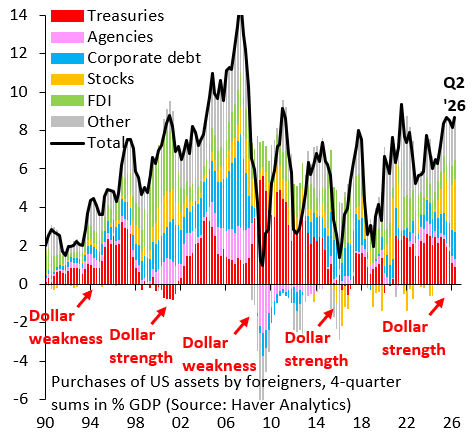
Сейчас активно запугивают людей по поводу доллара. Вспомните как это было год назад, когда существовало широкое мнение о том, что США теряют статус резервной валюты. Тогда я решительно возражал, и эта дискуссия утихла, но, на мой взгляд, по-прежнему много запугиваний и дезинформации относительно США.
В последние месяцы комментаторы уделяют особое внимание утверждению о слабом внешнем спросе на государственные облигации США. На мой взгляд, это одна из тех вещей, которые попадают в категорию дезинформации, и ситуацию усугубляет тот факт, что некоторые из тех, кто продвигает эту идею, представляют предыдущую администрацию. Если внимательно изучить данные, то внешний спрос совершенно нормальный. Нужно лишь учесть, что иностранные покупки казначейских облигаций снижаются, когда доллар резко растет, что наблюдается с начала войны с Ираном. Укрепление доллара никогда не является периодом, когда иностранные центральные банки покупают казначейские облигации. Скорее наоборот, они продают казначейские облигации для защиты своих собственных валют. Все это никак не связано с внутренним спросом на государственные облигации США.
Не поймите меня неправильно. Я очень обеспокоен траекторией фискальной политики и считаю, что в долгосрочных облигациях накапливаются премии за риск. Но я думаю, важно не вмешивать политику в анализ данных. Поэтому, учитывая это, в сегодняшней статье мы рассмотрим, как США финансируют дефицит текущего счета и бюджетный дефицит. Эти два понятия связаны, но в то же время довольно различны. США демонстрируют выдающийся рост благодаря искусственному интеллекту, поэтому дефицита спроса со стороны иностранных инвесторов на американские активы практически нет. Доллар и статус резервной валюты США стабильны. Что касается бюджетного дефицита, то его огромные размеры означают, что рост доходности долгосрочных облигаций никого не должен удивлять. Фискальная траектория США вызывает крайнюю обеспокоенность.
Приведенная выше диаграмма показывает иностранные покупки американских активов. Если сложить эти затраты с активами, которые резиденты США покупают за рубежом, получится финансирование дефицита текущего счета. Много внимания уделяется относительно слабым иностранным покупкам казначейских облигаций в последние кварталы, но это упускает из виду ключевой момент: этот источник спроса всегда слаб, когда доллар резко растет. Это происходит потому, что иностранные центральные банки часто вмешиваются, чтобы предотвратить слишком быстрое падение своих валют, а это значит, что они продают, а не покупают казначейские облигации. На самом деле, по сравнению с прошлыми периодами укрепления доллара, иностранный спрос на казначейские облигации в данный момент выглядит довольно здоровым. В итоге, для меня ситуация с внешним финансированием выглядит стабильной. В разумных пределах нет опасности обвала доллара или потери статуса резервной валюты.
Бюджетный дефицит — это совсем другое дело. Черная линия на графике выше показывает общий объем выпуска казначейских облигаций, а столбцы разных цветов показывают, какие сектора поглощают это предложение. Я не думаю, что структура спроса вызывает особое беспокойство. Много говорят о том, что покупателей, нечувствительных к цене, мало, но это касается иностранных центральных банков, и мы уже говорили об этом выше. Укрепление доллара удерживает их в стороне. Главная проблема не в структуре, а в размере дефицита, который примерно вдвое больше, чем до COVID. Я думаю, что в сложившейся ситуации неудивительно, что наблюдается повышательное давление на долгосрочные доходности.
В заключение я сделаю небольшое замечание об ИИ, который, как мне кажется, не является причиной роста доходности. Последний раз нечто отдаленно похожее на развитие ИИ мы наблюдали во время пузыря в ИТ-секторе в начале 2000-х. Это был очень капиталоемкий процесс, поскольку создание интернета подразумевало прокладку множества кабелей и тому подобное. Я не хочу принижать значение ИИ, но в значительной степени это сводится к найму группы «ботаников», которые проводят весь день за программированием. Эта разница проявляется в балансе сбережений и инвестиций США, который представляет собой разложение экономики США на сектора, определяющие дефицит текущего счета. Красные столбцы на графике выше довольно четко показывают, что причиной дефицита текущего счета — и, предположительно, роста доходности — является очень большой бюджетный дефицит, а не корпоративные сбережения, как это было бы в случае с развитием ИИ (синие столбцы). В итоге, у нас есть фискальная проблема и долговая проблема, но доллар и статус резервной валюты в порядке.