Продали банківське золото чи срібло: чи потрібно декларувати дохід і сплачувати податки
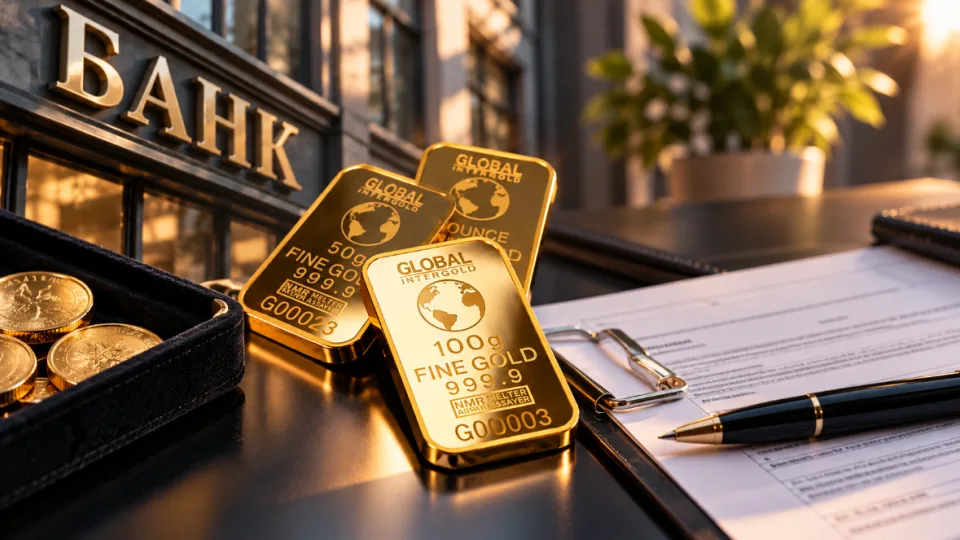


Українці, які придбали у банку золото, срібло або інші банківські метали, а згодом вирішили їх продати, можуть отримати дохід без сплати податку на доходи фізичних осіб та військового збору. Окремо декларувати такий продаж також не потрібно. Водночас ці правила поширюються саме на банківські метали, тому звичайні ювелірні прикраси чи побутові вироби з дорогоцінних металів автоматично до цієї категорії не належать.
Що вважається банківськими металами
Банківські метали належать до валютних цінностей. До цієї категорії, зокрема, відносять золото, срібло, платину та метали платинової групи, доведені до найвищих проб.
Йдеться про такі метали у зливках і порошках, які мають сертифікат якості, а також про монети, виготовлені з дорогоцінних металів.
Чи потрібно платити ПДФО після продажу золота або срібла
Податковий кодекс України встановлює, що доходи від операцій з валютними цінностями не включаються до загального місячного або річного оподатковуваного доходу фізичної особи.
Оскільки банківські метали належать до валютних цінностей, дохід, який фізична особа отримала від продажу придбаних у банку банківських металів, не оподатковується ПДФО.
Тобто якщо людина придбала у банку, наприклад, банківське золото чи срібло, а потім продала його, сплачувати податок на доходи фізичних осіб із отриманого доходу не потрібно.
Чи стягується військовий збір
Військовий збір із такого доходу також не сплачується.
Доходи, які згідно з Податковим кодексом не включаються до загального оподатковуваного доходу фізичної особи, звільняються і від військового збору. Виняток становлять лише окремі випадки, прямо передбачені Кодексом.
Таким чином, дохід від продажу банківських металів у цьому випадку не обкладається ані ПДФО, ані військовим збором.
Чи потрібно подавати декларацію після продажу банківських металів
Якщо протягом року фізична особа отримувала лише дохід від продажу банківських металів, подавати річну декларацію про майновий стан і доходи тільки через такий продаж не потрібно.
Однак ситуація змінюється, якщо людина з інших причин зобов’язана подати декларацію. Наприклад, такий обов’язок може виникнути через отримання іноземних доходів або доходів від операцій з інвестиційними активами.
У такому разі у річній декларації разом з іншими доходами необхідно зазначити також дохід, отриманий від продажу банківських металів.
Чому золоту прикрасу не можна автоматично вважати банківським металом
Важливо розрізняти банківські метали та ювелірні чи побутові вироби, виготовлені з дорогоцінних металів.
Той факт, що прикраса або інший виріб виготовлені із золота, срібла чи іншого дорогоцінного металу, сам по собі не означає, що вони належать до банківських металів.
Отже, описані правила оподаткування стосуються саме банківських металів. Якщо фізична особа продала банківське золото, срібло або інший банківський метал, придбаний у банку, ПДФО та військовий збір із такого доходу сплачувати не потрібно. Подавати річну декларацію виключно через такий продаж також не вимагається.
Підписуйтесь на наш Telegram-канал t.me/sudua та на Google Новини SUD.UA, а також на наш VIBER та WhatsApp, сторінку у Facebook, в Instagram та в Х, щоб бути в курсі найважливіших подій.