
Следующему игроку приготовиться: почему украинские банки заинтересовались сервисом пакетов подписок
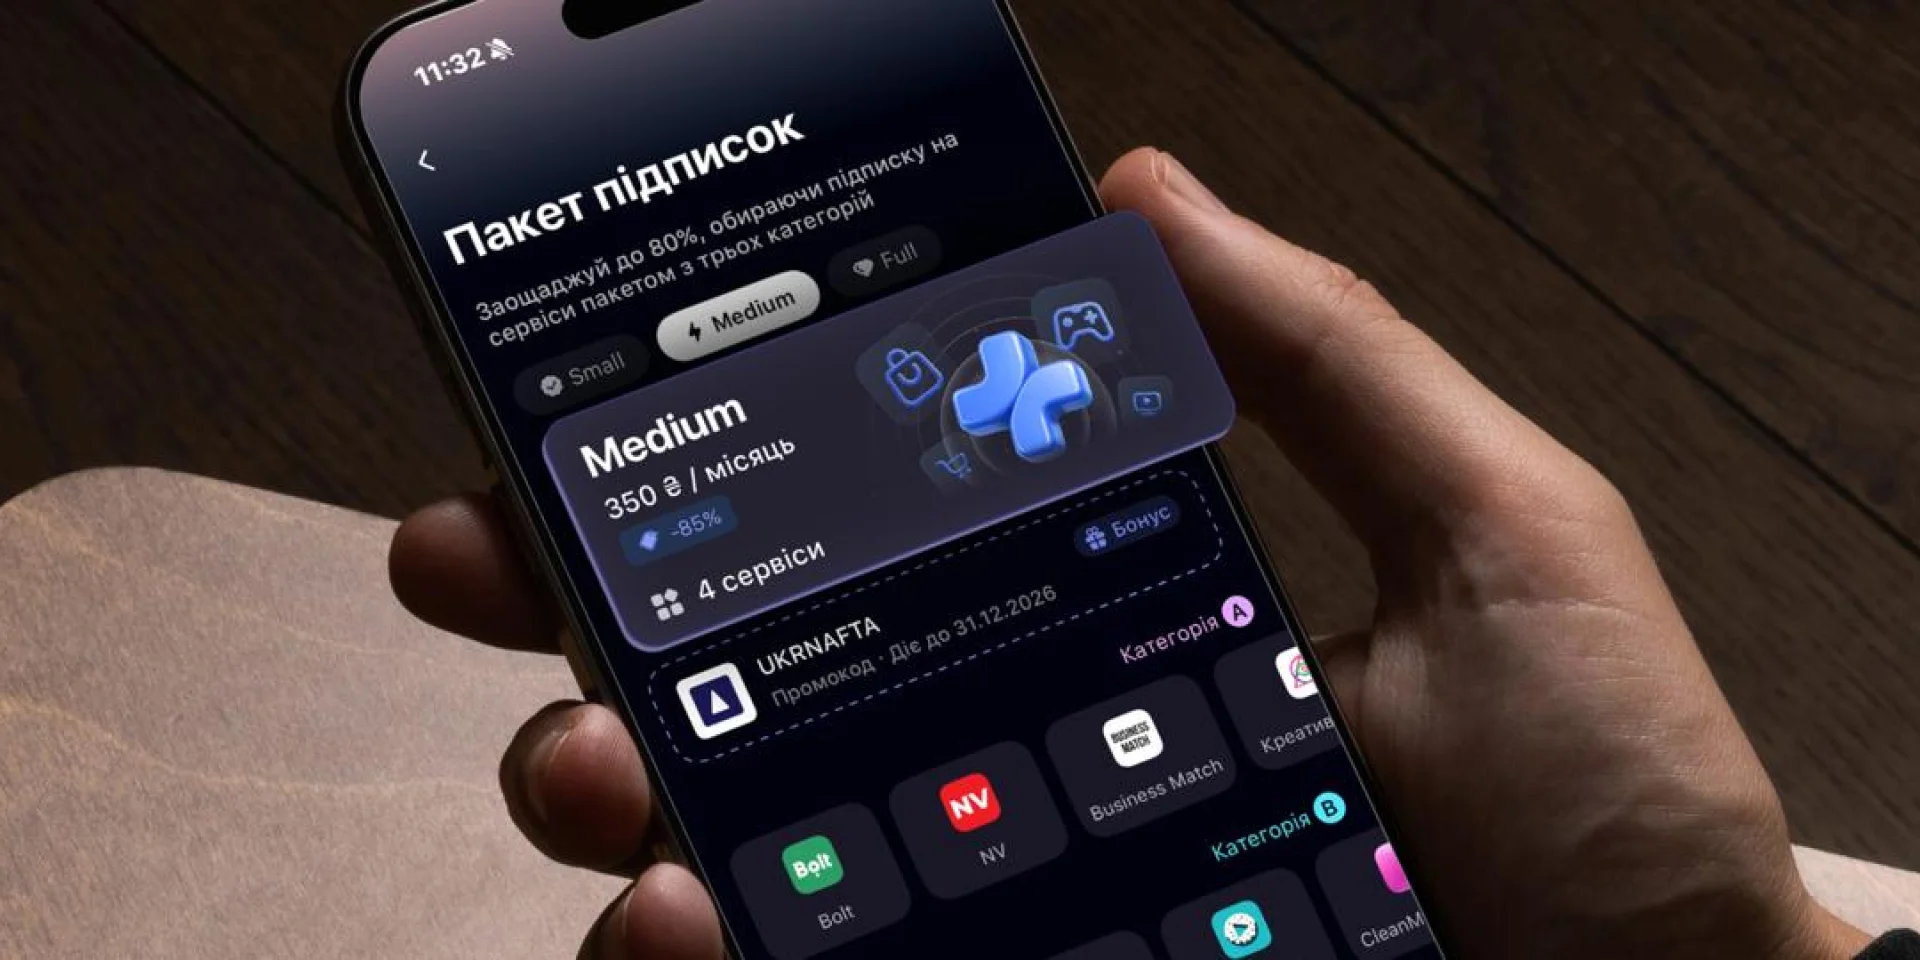
На украинском рынке банковских услуг появился новый сервис — пакет подписок. Его уже запустили Sense Bank и ПриватБанк… И это только начало. Почему банки заинтересовались пакетами подписок и какую роль такая модель играет в формировании нового клиентского опыта — обсудим далее.

Для начала разберемся, что такое сервис пакетов подписок. Здесь все просто. Это набор подписок, для удобства сгруппированных по тематике и имеющих фиксированную стоимость. То есть клиенту не нужно отдельно заходить, скажем, на Sweet.TV, Gramaro или ChatMind, чтобы внести предоплату. Сделать это можно за минимум шагов в банковском приложении. Например, Sense Bank в своем приложении Sense SuperApp предлагает клиентам на выбор три типа пакетов: Small, Medium и Full. Дальше — интереснее. Банк сформировал их наполнение на основе уже созданной партнерской экосистемы и новых совместных продуктов. В каждый пакет входит несколько категорий приложений/сервисов: A (премиальные флагманские), B (стандартные базовые), C (развлечения и безопасность). Таким образом, выбирая пакет, клиент видит его содержимое. Это не «кот в мешке». Разумеется, чем дороже пакет, тем больше в нем категорий и, собственно, самих подписок. В случае с предложением Sense Bank стоимость пакетов варьируется от 125 до 600 грн в месяц. Итак, о чем идет речь при внедрении нового продукта: о получении прибыли или о чем-то большем?
Таким образом, сервис пакетов подписок — это проверка того, насколько далеко украинские банки смотрят в будущее и кем они себя в нем видят: классическими финансовыми учреждениями или многофункциональными экосистемами
«Подписочный банкинг» стал результатом того, что европейские (и особенно британские) необанки — такие как Revolut, Monzo и N26, — а также финансовые платформы из США проанализировали поведение клиентов и осознали, что оно вновь изменилось. Во-первых, целевая аудитория банков значительно помолодела. Большая ее часть привыкла к подпискам, но при этом оказалась ими перегружена. Во-вторых, нестабильность современного мира требует от людей контроля над финансами для обеспечения хоть какой-то устойчивости. Пакеты подписок позволяют анализировать расходы, делают их более прозрачными и помогают избежать уплаты лишних комиссий. Если же рассматривать это нововведение в более широком масштабе, то подписки дают банкам возможность «переупаковать» повседневные банковские услуги в модель регулярного дохода, при которой клиенты платят за пакеты привилегий, функций, сервисов поддержки
Что мы видим в цифрах? В 2026 году Monzo получил доход от пакетов подписки в размере 122 млн фунтов стерлингов. Показатель Revolut в 2025 году составил 708,5 млн фунтов стерлингов, благодаря чему подписки стали третьим по величине источником дохода компании (после карточных платежей и процентных доходов). К слову, американские аналитики отмечают, что экономика подписок растет экспоненциально и, по оценкам, к 2028 году только в США достигнет 1 трлн долларов.
Примечательно, что «подписочный банкинг» выгоден всем: банку, партнерам и клиентам. Если пользователь получает удобство, дополнительные предложения и отсутствие комиссий за каждую отдельную операцию в рамках подписки, то коммерческие компании выигрывают еще больше: они выстраивают устойчивые отношения с клиентами, обеспечивающие предсказуемые и регулярные потоки доходов. Кроме того, экономическая логика подписок отдает приоритет глубине отношений, а не широте охвата. Отсюда вытекает еще одно важнейшее преимущество для банков: модель подписок формирует долгосрочную эмоциональную привязанность к бренду. И те банки, которые ценят именно такую лояльность — в отличие от чисто транзакционной, — смогут по мере внедрения инноваций становиться более устойчивыми и значимыми, тем самым усиливая свои конкурентные позиции. Таким образом, сервис пакетов подписок становится своего рода экзаменом, проверяющим, насколько далеко украинские банки заглядывают в будущее и кем они себя в нем видят: классическими финансовыми учреждениями или многофункциональными экосистемами.