Предложения ломозаготовителей угрожают восстановлению металлургии Украины
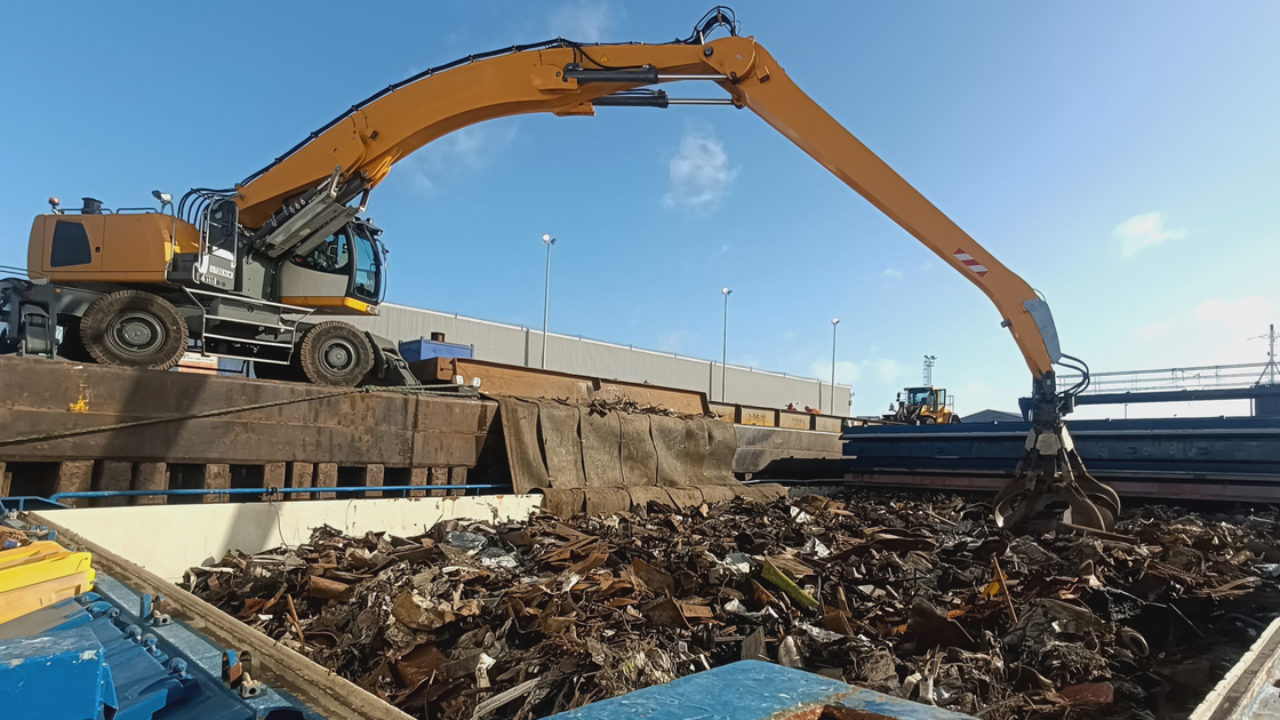
Попытки представителей ломозаготовительной отрасли добиться отмены нулевой квоты на экспорт стального лома идут вразрез с государственными экономическими интересами. Аргументы, которые приводятся в поддержку такого решения, не выдерживают критики. На практике оно обернется многомиллиардными потерями для госбюджета и возвращением «серых» реэкспортных схем в ломозаготовительный бизнес.
Оставить нельзя отменить
Сталелитейная промышленность Украины работает в беспрецедентных условиях. Кадровый голод, блокада морского экспорта российскими военными, перебои с энергоснабжением и физическое уничтожение производства после ракетных обстрелов — далеко не полный перечень вызовов, с которыми столкнулись украинские металлурги в 2026 году. Базовая отрасль национальной экономики, один из главных наполнителей госбюджета, сейчас находится на грани выживания.
В этих обстоятельсвах ломозаготовители добиваются снятия правительственного запрета на вывоз из Украины важнейшего стратегического сырья. В публичных обращениях к Кабинету министров они просят отменить нулевую экспортную квоту для стального лома, определенную на 2026 год постановлением № 1795. Насколько обоснованна такая инициатива, разбирался ГМК-Центр.
Главный аргумент заготовителей — нынче «лом в Украине больше некому покупать». Это не так. Да, после российских ракетных ударов в августе–октябре 2026 года временно и частично приостановили работу ряда агрегатов практически все крупные метзаводы: «Запорожсталь», «Каметсталь», «Интерпайп Сталь», «АрселорМиттал Кривой Рог». Кроме того, продолжают функционировать многочисленные предприятия литейной отрасли. Согласно статистике «Укрметаллургпрома», в сентябре 2026-го в Украине было произведено 131 тыс. т жидкой стали. Поэтому говорить о физическом отсутствии внутреннего сбыта в этой ситуации некорректно.
Если же посмотреть на среднесрочные тенденции в отрасли, то фактически за 5 лет широкомасштабной войны украинские метпредприятия не раз останавливали те или иные агрегаты, ремонтировали их и снова запускали их в работу. Поэтому временная остановка — в моменте — это не повод делать далеко идущие выводы о «смерти отрасли», чтобы выбить из-под металлургов стратегическое сырье для производства.
В целом в конце лета 2026 года рынок был сбалансированным: ломозаготовка сокращалась быстрее по сравнению с закупкой. Но на это есть и объективные причины. Основные объемы ресурса сосредоточены в прифронтовых юго-восточных регионах. Проблемы с безопасностью не позволяют вести заготовку довоенными темпами.
В условиях, когда объемы заготовки падают из-за военного форс-мажора, разрешить свободный вывоз лома — самый верный способ окончательно добить металлургию, один из главных наполнителей госбюджета. Ситуацию еще больше усугубит сезонное снижение ломозаготовки в осенне-зимний период из-за погоды, а также ужесточение мобилизации.
Отдельного внимания заслуживает тезис заготовителей о невозможности продавать лом в Украине по экономически обоснованной рыночной цене. Общеизвестно, что рыночная цена — это сумма, которую покупатель готов заплатить продавцу за товар. Государство в Украине не регулирует цены на лом, его конечная стоимость формируется на основе договоренности частных хозсубъектов, продавца и покупателя. Тогда почему она не рыночная?
Вероятно, здесь надо четко разделить понятия. Классические экономические термины — одно. Стремление ломозаготовителей к сверхприбыли в ущерб национальным интересам — совсем другая история.
Экспортеры лома также отмечают, что в Евросоюзе он стоит дороже, чем в Украине, поэтому гораздо выгоднее продавать это стратегическое сырье на европейском рынке, а не на внутреннем. Но данный аргумент не выдерживает никакой критики, так как до введения нулевой квоты украинский лом в ЕС не задерживался. После поступления на европейскую территорию он переоформлялся и далее шел к своим конечным потребителям, турецким металлургам. Такая схема позволяла ломотрейдерам не платить экспортную пошлину €180/т при прямых отгрузках в Турцию, поскольку торговое соглашение Украины с ЕС предусматривает беспошлинные поставки. Потери госбюджета от такой «выгоды» исчислялись десятками миллионов евро.
Если рассматривать поступления в госбюджет от экспортных продаж лома и готовой стали, то они несопоставимы. Экспорт лома приносит 50–100 грн/т. Экспорт готовой стали, выплавленной в Украине из этого лома, — 13 000–15 000 грн/т. Вывоз сырья никогда и нигде не был для государства экономически выгоднее, чем производство из него продукции с добавленной стоимостью.
Позиция правительства
Кабинет министров Украины руководствовался экономическим прагматизмом, принимая постановление № 1795. Мотивы у правительства были следующие:
- Внутренняя переработка металлолома в продукцию с высокой добавленной стоимостью дает экономике больше, чем экспорт сырья без уплаты пошлины: в несколько раз больше налогов и валютной выручки плюс сохраненные десятки тысяч рабочих мест. Как в самой сталелитейной промышленности, так и в смежных отраслях.
Принято во внимание, что с 1 января ЕС применил механизм CBAM к металлопродукции с высоким углеродным следом. Исключений для Украины не предусмотрено. Отсюда критическое значение стального лома для снижения выбросов СО2 в украинской стали.
- Уже сейчас использование лома в производстве стали снижает парниковые выбросы до 60%, позволяя украинской металлургии приближаться к европейским экостандартам и не платить CBAM, либо существенно понижать суммы оплаты
Учитывался и непрозрачный характер работы ломозаготовительной отрасли. Здесь большинство хозсубъектов (в т. ч. претендующие на вывоз десятков тысяч тонн лома) — обычные ФЛП со штатом в 2–5 чел.
- Подавляющее большинство этих ФЛП платят свои работникам минимальную официальную зарплату 8647 грн в мес. Или даже меньше, документально оформляя на полставки. Именно с этой суммы заготовители оплачивают военный сбор и подоходный налог. Средняя зарплата в украинской металлургии составляет 30–35 тыс. грн. в мес. Налоговые отчисления делаются со всей суммы выплат.
Правительство исходило из того факта, что ограничение или полный запрет экспорта стального лома — широко распространенная международная практика.
- Еврокомиссия в конце сентября обновила Регламент ЕС о перевозках отходов (Waste Shipment Regulation). По новым правилам, любая страна, не входящая в ОЭСР, должна официально доказать ЕК способность перерабатывать лом по жестким экологическим стандартам ЕС. Тем самым Европа отсекает (любыми доступными способами) от стратегического сырья для декарбонизации главных реципиентов-импортеров — Индию и Египет.
Египет и Индия традиционно занимают 2-е и 3-е места после Турции по объемам поставок лома из ЕС. В 2025 г. Египет импортировал из ЕС 1,8 млн т лома (10,8% суммарного экспорта лома из ЕС), а Индия — 1,0 млн т (6,0%). За 8 мес. 2026 г. поставки из Евросоюза в Египет выросли на 37,2% г./г. до 1,3 млн т. Индия за тот же период импортировала из Европы 563 тыс. т лома.
Вывод. Сохранение нулевой квоты на экспорт металлолома — это стратегический шаг для защиты украинской промышленности в условиях войны. Попытки отменить это ограничение без каких-либо предохранителей угрожают восстановлению металлургии Украины.
При этом таким предохранителем, на время простоя поврежденных агрегатов, могло бы стать для государства временное разрешение экспортировать лом в ограниченных объемах, но при этом изымать сверхдоход от этого экспорта в собственную казну любым способом (экспортная пошлина, продажи квот на Прозорро). Это позволит не нарушить баланс, который сложился на рынке в данный момент, устранить экономический приоритет экспорта над внутренним рынком и наполнить дефицитный госбюджет близко к поступлениям от металлургической переработки внутри Украины.