Військовий користувався авто на «єврономерах», але митниця оштрафувала на 100 тисяч гривень його пасинка: що вирішив суд
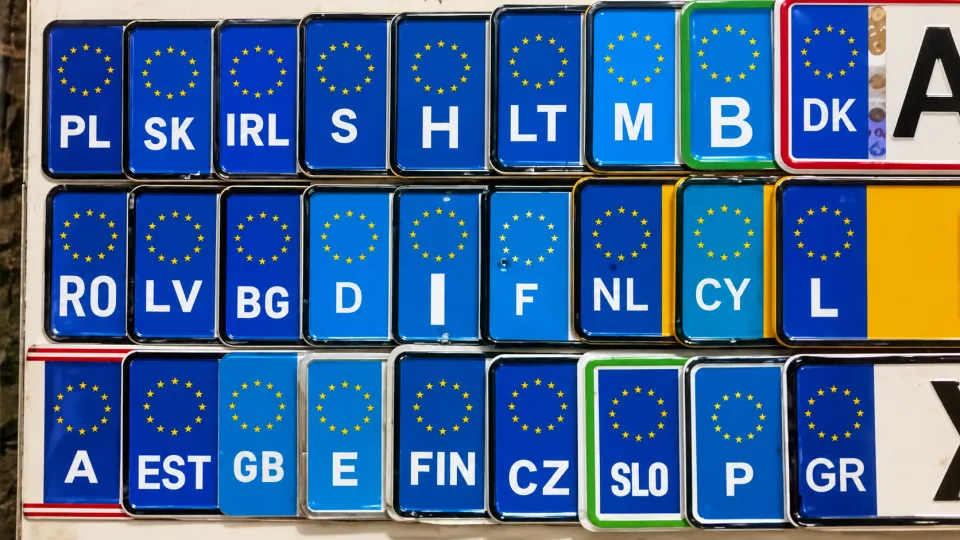


Кропивницький апеляційний суд скасував постанову районного суду, якою чоловіка притягнули до відповідальності за ст. 485 Митного кодексу України через нібито користування Mazda 3, ввезеною в Україну іншою людиною в режимі тимчасового ввезення. Апеляційний суд встановив, що в матеріалах справи немає доказів того, що чоловік взагалі керував цим автомобілем або отримував його у користування. Таке рішення ухвалив суд у справі № 404/319/25.
Як йдеться у матеріалах справи, автомобіль Mazda 3 6 червня 2018 року ввезли в Україну через Волинську митницю в режимі тимчасового ввезення строком до одного року. Машину ввіз не той чоловік, якого згодом притягнули до адміністративної відповідальності.
За версією митниці, 28 серпня 2024 року чоловік керував цією Mazda. Саме це стало підставою для складання протоколу за ст. 485 МК України. Кіровський районний суд Кіровограда визнав громадянина винним у порушенні митних правил через використання автомобіля Mazda 3, який інша особа ввезла в Україну в режимі тимчасового ввезення. Водієві призначили штраф у розмірі 100 241,61 грн. Однак захист оскаржив це рішення.
Автомобілем користувався військовослужбовець
В апеляції адвокат наполягав, що Mazda фактично перебувала у користуванні вітчима чоловіка — військовослужбовця ЗСУ, який використовував автомобіль під час проходження військової служби та виконання службових завдань.
Сам військовослужбовець у письмових поясненнях зазначив, що користувався автомобілем орієнтовно з квітня 2023 року до квітня 2026 року. При цьому він наголосив, що ніколи не передавав пасинку право керувати автомобілем.
Апеляційний суд звернув увагу саме на цю обставину. У матеріалах справи не знайшлося доказів, які б підтверджували, що чоловік користувався Mazda 3, керував нею, отримував її у володіння або користування.
Тобто самого факту, що автомобіль був ввезений іншою людиною та мав митні обмеження, для притягнення конкретного водія до відповідальності було недостатньо.
Що передбачає Митний кодекс
Суд зазначив, що за ч. 5 ст. 380 МК України тимчасово ввезені транспортні засоби особистого користування можуть використовуватися в Україні громадянами, які їх ввезли, для особистих потреб. Передавати такі автомобілі іншим особам у володіння, користування або розпорядження не можна.
Водночас ст. 485 МК України передбачає відповідальність за використання товарів, щодо яких надано пільги зі сплати митних платежів, в інших цілях, ніж ті, у зв’язку з якими такі пільги були надані. Апеляційний суд зазначив, що для притягнення до адміністративної відповідальності необхідно встановити всі елементи правопорушення. Якщо хоча б один із них відсутній, підстав для відповідальності немає.
У цій справі суд не встановив доказів самого користування автомобілем чоловіком, якого притягнули до відповідальності.
Суд також звернув увагу на недоліки доказів
Апеляційний суд вказав і на інші проблеми з матеріалами справи.
Зокрема, у ній не було акта огляду автомобіля, не зазначено його технічний стан, а довідку митниці про суму несплачених митних платежів склали без експертного дослідження.
Захист також звертав увагу, що протокол щодо чоловіка склали 31 жовтня 2024 року без його участі, без отримання його пояснень та без участі захисника. При цьому рапорт працівника поліції, на який митниця фактично посилалася для підтвердження того, що чоловік перебував за кермом, був складений лише 3 січня 2025 року.
Суд наголосив, що обов’язок збирати докази у справах про адміністративні правопорушення покладається на уповноважених посадових осіб, а вина має бути доведена належними доказами, а не припущеннями. З огляду на це Кропивницький апеляційний суд задовольнив скаргу захисника, скасував постанову районного суду та закрив провадження через відсутність у діях чоловіка складу адміністративного правопорушення за ст. 485 МК України.
Підписуйтесь на наш Telegram-канал t.me/sudua та на Google Новини SUD.UA, а також на наш VIBER та WhatsApp, сторінку у Facebook, в Instagram та в Х, щоб бути в курсі найважливіших подій.