ВС зобов’язав КНУ Шевченка розрахуватися з поновленим працівником після реорганізації НАДУ і виплатити 100 тисяч грн зверху
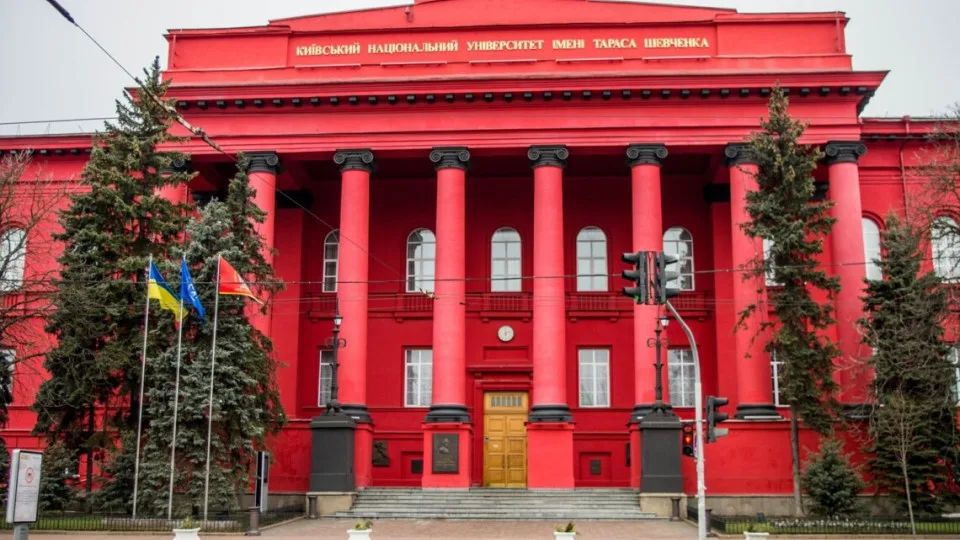


Верховний Суд роз’яснив, як мають визначатися та виплачуватися працівнику суми заборгованості із зарплати, середнього заробітку за час вимушеного прогулу, компенсації за невикористану відпустку та компенсації втрати частини доходів.
У справі №761/16888/23 працівник вимагав від КНУ ім. Т. Шевченка посилався на невиконання відповідачем обов’язку з оплати праці незважаючи на його поновлення на посаді Президента Національної академії державного управління при Президентові України на виконання постанови ВС від 19 травня 2020 року у справі № 9901/226/19.
Після поновлення НАДУ було реорганізовано шляхом приєднання до Київського національного університету ім. Т. Шевченка, що стало передумовою виникнення спору про виплату заробітної плати за відповідний період.
Рішення судів попередніх інстанцій
Суд першої інстанції позов задовольнив частково, стягнув середній заробіток за час вимушеного прогулу, заробітну плату за період після поновлення на посаді до звільнення та грошову компенсацію втрати частини доходів у зв’язку з порушенням строків їх виплати.
Апеляційний суд не погодився з висновками суду першої інстанції в частині стягнення грошової компенсації втрати частини доходів за період з 6 травні 2021 року до 23 грудня 2021 року у розмірі 69 797,91 грн. Суд скасував рішення в цій частині та ухвалив нове, яким відмовив у задоволенні позову щодо цього періоду.
Рішення Верховного Суду
ВС погодився з висновками апеляційного суду в частині вирішення вимог про стягнення заробітної плати, грошової компенсації втрати частини доходів, середнього заробітку за час вимушеного прогулу та грошової компенсації за невикористану відпустку, однак змінив мотивувальну частину постанови.
За змістом ч. 2 ст. 235, ст. 236 КЗпП України при поновленні працівника на роботі одночасно вирішується питання про виплату середнього заробітку за час вимушеного прогулу, а у разі затримки виконання рішення про поновлення на роботі — середнього заробітку за час затримки. Нарахована та невиплачена заробітна плата, грошова компенсація за відпустку та середній заробіток за час вимушеного прогулу підлягають стягненню з правонаступника роботодавця, а грошова компенсація втрати частини доходів — за весь період затримки їх виплати.
ВС зазначив, що апеляційний суд дійшов правильного висновку, що КНУ ім. Т. Шевченка є правонаступником усіх майна, прав та обов’язків реорганізованої НАДУ. Дія трудового договору поновленого працівника продовжилася з правонаступником, а відтак саме КНУ є належним відповідачем, зобов’язаним провести повний розрахунок при звільненні та сплатити заборгованість із заробітної плати та супутні виплати.
Суми заборгованості із заробітної плати, середнього заробітку за час вимушеного прогулу та компенсації за невикористану відпустку обчислюються судом брутто (без віднімання податків у самому судовому розрахунку). Проте роботодавець, виступаючи податковим агентом, зобов’язаний утримати та перерахувати податок на доходи фізичних осіб і військовий збір під час виконання судового рішення та фактичної виплати коштів працівникові.
Верховний Суд зазначив, що вказувати у рішенні суду, що суми стягуються без урахування податків, є помилковим. У резолютивній частині має бути чітко зазначено про стягнення відповідних сум з утриманням із цієї суми установлених законодавством України податків та зборів.
Крім того, Верховний Суд погодився зі стягненням 100 тис. грн моральної шкоди, оскільки тривала невиплата зарплати, затримка поновлення на посаді та остаточного розрахунку порушили трудові права працівника.
Постанова ВС від 19 серпня 2026 року у справі № 761/16888/23 (провадження № 61-922св26).
Підписуйтесь на наш Telegram-канал t.me/sudua та на Google Новини SUD.UA, а також на наш VIBER та WhatsApp, сторінку у Facebook, в Instagram та в Х, щоб бути в курсі найважливіших подій.