


$159 млрд інвестицій, із них 64% — у ШІ: які стартапи залучали фінансування за III квартал 2026 року
У третьому кварталі 2026-го щонайменше 14 українських стартапів оголосили про залучення інвестицій, за підрахунками AIN. Обсяг шести угод із розкритими сумами — близько €9,4 млн.
За рік світовий обсяг інвестицій зріс на 53%, до $159 млрд, за даними аналітичної платформи Crunchbase. Майже дві третини фінансування отримали ШІ-компанії, а значна частина капіталу сконцентрувалася в найбільших раундах.
«Венчурний рік йде під повну диктовку AI. Цей тренд ще більш домінуючий, ніж у минулому році», — каже принципал Horizon Capital Богдан Свиридов.
В українській екосистемі інший драйвер — оборонні технології. Defense уже потребує різних типів капіталу: від розробки до масштабування виробництва покриття оборотних витрат, говорить керівний партнер фонду Angel One Іван Петренко.
У третьому кварталі вже є показовий кейс: фонд Inzhur MilTech за 20 днів залучив від приватних інвесторів 1 млн грн (близько $22,5 млн за курсом НБУ на 2 вересня 2026 року) для виробника дронів Vyriy Industries. Кошти підуть на закупівлю компонентів і фінансування виробничих циклів. Їх залучили через облігації, тому це не класичне венчурне інвестування.
AIN зібрав найбільші угоди кварталу, проаналізував тенденції у США, Європі та Україні й запитав інвесторів, що визначатиме розвиток ринку.
Більшість інвестицій в ШІ та рекордні мегараунди. Світовий контекст
Близько 6000 стартапів залучили $159 млрд у третьому кварталі 2026-го, за підрахунками Crunchbase. Це на 53% більше, ніж роком раніше, але на чверть менше, ніж у другому кварталі.
Гроші концентруються в найбільших гравців. У третьому кварталі 27 компаній залучили раунди від $1 млрд. На них припадає третина венчурного фінансування у світі.
Основний магніт для венчурного капіталу — ШІ-компанії. У липні-вересні вони залучили $102 млрд, або 64% загального обсягу фінансування.
Найбільші суми — по $5 млрд — залучили американська ШІ-платформа даних Databricks і Safe Superintelligence, що досліджує безпечний надрозумний ШІ.
Понад $3 млрд залучили обчислювальна інфраструктура для ШІ Crusoe та розробники ШІ-моделей — китайська Moonshot AI і французька Mistral AI. Британський Nscale, що розвиває інфраструктуру для ШІ, залучила $3,36 млрд, але у формі конвертованого боргу.
Ринок персональних асистентів може стати одним із напрямів конкуренції між стартапами та техногігантами, як-от Meta й OpenAI, вважає принципал Horizon Capital Богдан Свиридов. Хоча великі компанії мають перевагу завдяки ресурсам, стартапи продовжують залучати фінансування. Це доводить, що інвестори не вважають ринок поділеним між найбільшими гравцями.
Серед найпомітніших угод Свиридов виділяє раунд американського ШІ-асистента Instinct, який виконує завдання користувача — від планування поїздок до покупок. Стартап залучив $1 млрд за оцінки $10 млрд.
Географічно венчурний ринок залишається концентрованим. Стартапи зі США залучили $91 млрд — 57% світового фінансування. На Європу припало $25 млрд, на 77% більше, ніж роком раніше. Це найкращий квартальний результат регіону за чотири роки.
ШІ-компанії залучили 75% усього європейського фінансування. Решта капіталу розподілилася між оборонними технологіями, робототехнікою, енергетикою та інфраструктурою тощо. Наприклад, німецька оборонна компанія Helsing залучила $1,8 млрд, виробник дронів Quantum Systems — $1,2 млрд.
Різниця між американським і європейським венчурними ринками — у ставленні до ризику, говорить Петренко. «У США інвестор готовий прийняти високу ймовірність невдачі заради шансу побудувати дуже велику компанію», — пояснює він.
У Європі від компаній очікують наявність продажів і життєздатної бізнес-моделі, каже Петренко. «Це підвищує вимоги до стартапів і може сповільнювати інвестиційні рішення», — пояснює він.
Додаткове обмеження — фондам складно повернути капітал інвесторам через затримку з виходами на біржу та продажем компаній. Одна з причин — зниження ринкових оцінок. У публічних SaaS-компаній медіанний мультиплікатор скоротився з 6,2 до 3,3 річного виторгу, за даними консалтингової FE International.
У першому кварталі 2026-го кількість виходів із венчурних інвестицій у світі скоротилася на 15% порівняно з попереднім кварталом, за даними аналітичної CB Insights. «Це впливає на залучення нового капіталу. Фонди зменшують темпи інвестицій і резервують кошти для підтримки вже профінансованих стартапів», — пояснює Петренко.
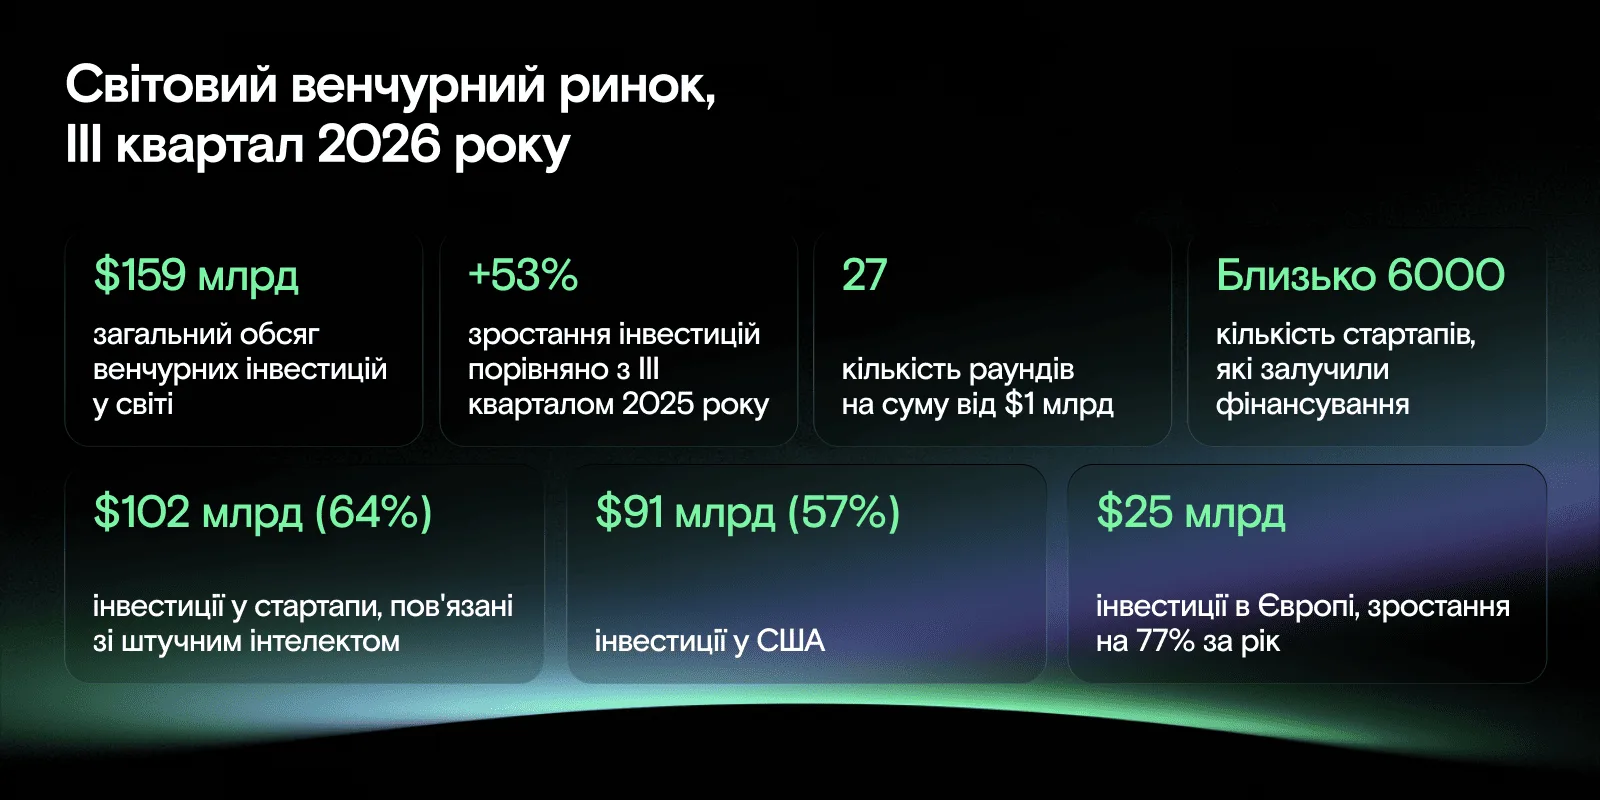 Венчурні інвестиції у світі, III квартал. Джерело: дані AIN
Щонайменше 14 оголошених угод і перевага оборонних технологій. Український контекст
У III кварталі 2026-го щонайменше 14 стартапів з українськими засновниками або командами в Україні оголосили про залучення інвестицій, за підрахунками AIN. У шести угодах із розкритими сумами стартапи залучили близько €9,4 млн.
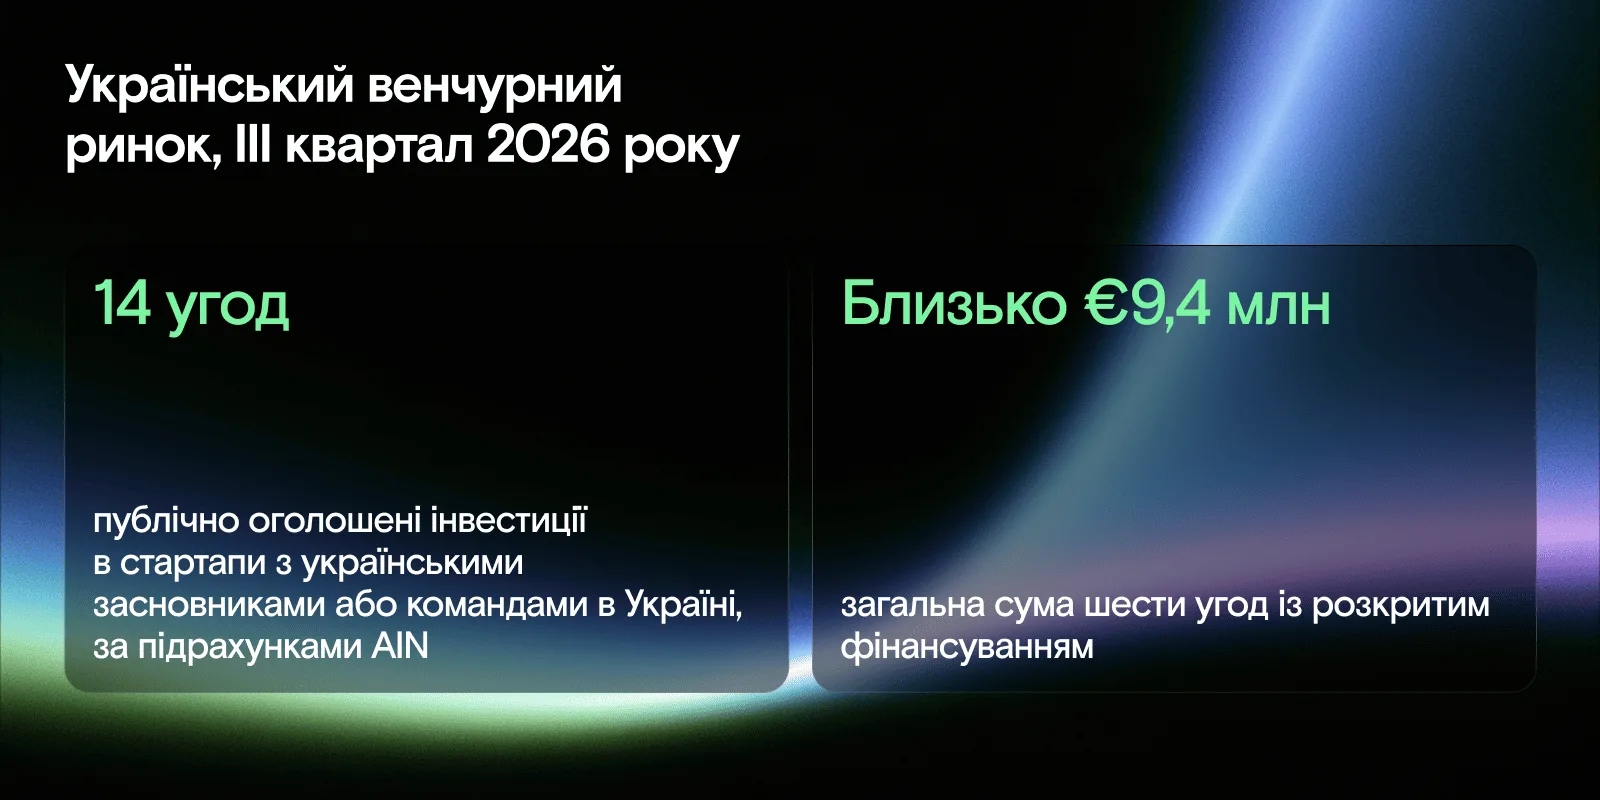 Угоди та інвестиції на українському венчурному ринку в III кварталі 2026 року. Джерело: дані AIN
За кількістю угод та обсягом інвестицій третій квартал був близьким до другого, але обидва поступилися першому, каже Сичков з Horizon Capital. «На перший квартал припали великі раунди зрілих компаній — Preply та Holywater», — пояснює він.
З 14 розкритих угод девʼять припало на оборонні стартапи. Серед них — ПЗ для автономного керування дронами Occam Industries, наземні роботизовані комплекси Trinity Robotics, системи виявлення вибухонебезпечних загроз Dropla Tech тощо.
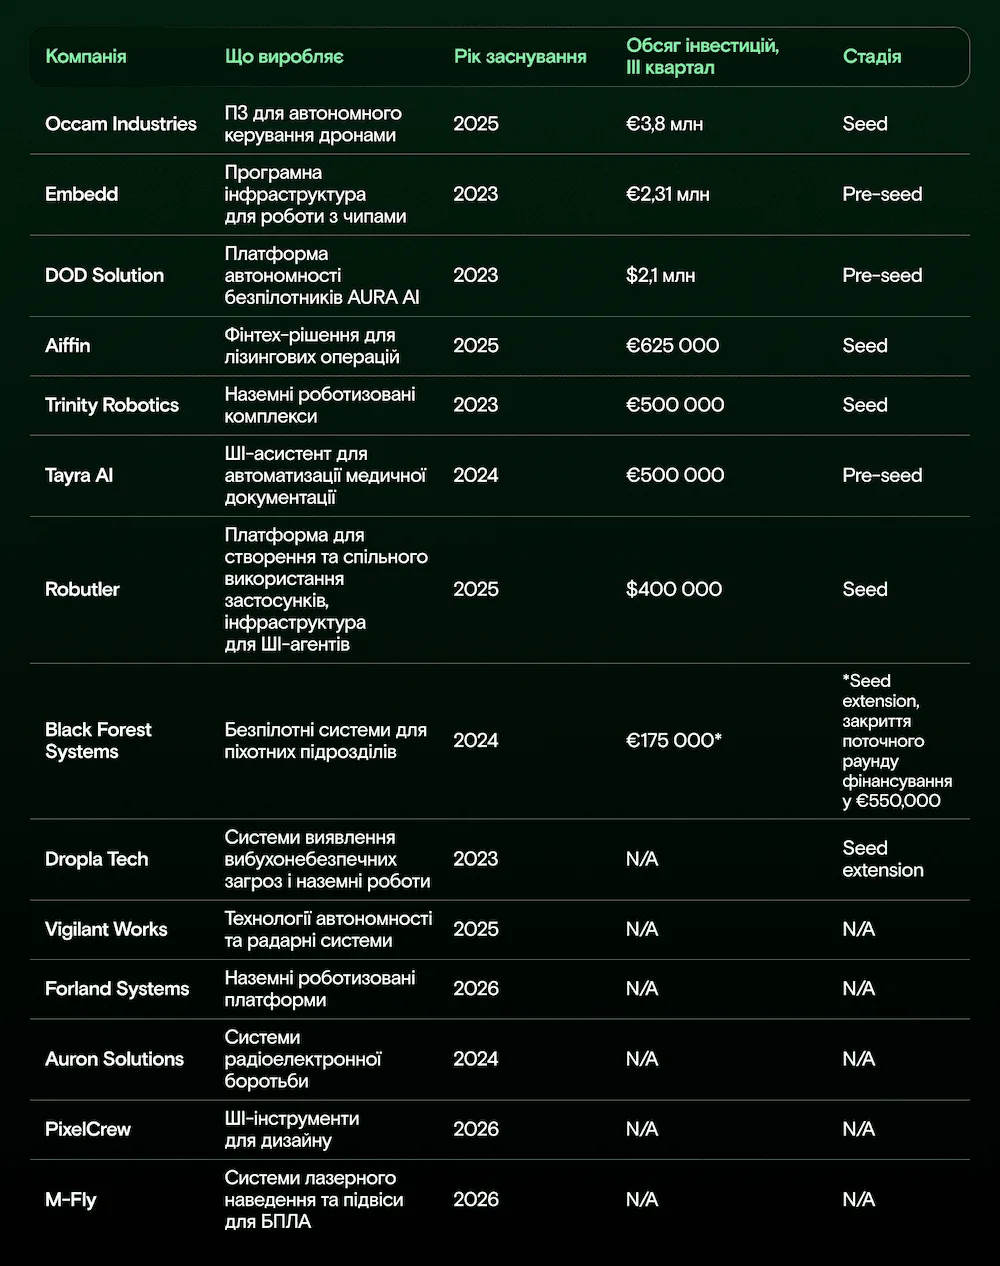
Українські стартапи та стартапи українського походження, які залучили фінансування в III кварталі 2026 року. Джерело: дані AIN
Оборонні технології — один із головних напрямів інвестування в українські стартапи.
Їхня перевага — можливість швидко випробовувати розробки в бойових умовах, каже Петренко. «Це дозволяє інвестору прийняти технологічний ризик, який у цивільному секторі він часто не готовий брати», — пояснює він.
Країни, які відчувають безпекові ризики, активніше інвестуватимуть у власний захист, вважає Свиридов. Але українським DefTech-компаніям складніше залучати капітал для масштабування, ніж їхнім конкурентам у США та Європі, додає Петренко.
Інтерес до оборонних технологій не гарантує інвестицій для кожної команди. «Фонди оцінюють не лише технічні характеристики продукту, а й повторювані продажі, економіку бізнесу, здатність масштабуватися та виходити на міжнародні ринки», — пояснює Петренко.
У цивільному секторі все складніше порівняно з оборонним, каже Денис Сичков з Horizon Capital. «Сильніші компанії продовжують зростати, а молодих проєктів меншає, бо фаундери переходять в оборонні технології», — говорить він. Екосистемі бракує нових команд, погоджується Петренко з Angel One.
«Стан венчурного ринку визначають не лише найбільші угоди, а й кількість нових продуктових команд, які отримують перші інвестиції. Саме від них залежить, чи матимемо ми великі раунди за кілька років», — підсумовує Петренко.
Додаткову невизначеність створює ШІ. Інвестори хочуть розуміти, чому програмний продукт залишатиметься потрібним після наступного оновлення великої ШІ-платформи.
Источник: ain
 Поделиться