
Долговой кризис во Франции: симптом болезни под названием ЕЦБ
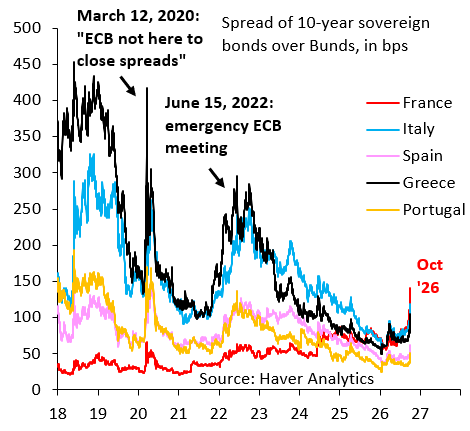
Доходность государственных облигаций во Франции выходит из-под контроля. Эффект домино быстро распространяется на остальную Европу с высоким уровнем долга. Не может быть никакой неопределенности относительно того, чем это закончится. ЕЦБ вмешается, чтобы ограничить доходность. Он сделает это, потому что считает дефолты по суверенному долгу экзистенциальной угрозой для евро и, следовательно, для своего собственного выживания. Он делает это с тех пор, как Марио Драги в 2012 году сказал: «Чего бы это ни стоило». Это был судьбоносный момент, связавший выживание евро с предотвращением кризисов суверенного долга. По сути, эта речь стала передачей власти от стран с низким уровнем долга к странам с высоким уровнем долга.
Хотя Франции следовало бы давно взять свой бюджет под контроль, политики просто реагируют на стимулы. В еврозоне это стимулы, заключающиеся в том, что ЕЦБ окажет финансовую помощь, когда суверенный долг окажется под угрозой, потому что ЕЦБ опасается за собственное выживание. В прошлых постах я говорил о том, что Северной Европе необходимо положить конец этому фарсу. Это должно начаться с запрета ЕЦБ на деятельность на рынках облигаций. Это будет битва, и она будет сложной. Но это единственный способ гарантировать долгосрочное выживание евро. Для того чтобы единая валюта имела политическую поддержку в Северной Европе, необходимы фискальные дефолты в странах с высоким уровнем долга, а не искусственное их избегание.
Это краткий обзор того, что происходит в Европе. Франция находится в долговом кризисе, как с точки зрения уровня долгосрочной доходности, так и темпов её роста. Ничего этого не произошло бы, если бы ЕЦБ не вмешался агрессивно в 2022 году, чтобы ограничить доходность испанских и итальянских облигаций. Кризис в этих странах до смерти напугал бы Францию, и мы, возможно, избежали бы нынешней ситуации. Но это уже в прошлом. Главный урок заключается в том, что всё это начинается и заканчивается в ЕЦБ. Именно это и нужно исправлять.
Доходность долгосрочных облигаций Франции вышла из-под контроля. Черная линия на графике выше — это доходность 2-летних облигаций, отражающая рыночные ожидания относительно денежно-кредитной политики. Синяя линия — это доходность 10-летних облигаций, а оранжевая и красная линии — это форвардные доходности 10y10 и 10y20 облигаций соответственно. Очевидно, что ситуация начала выходить из-под контроля. Вызывает беспокойство как уровень доходности долгосрочных облигаций, который является самым высоким за более чем 20 лет, так и скорость ее роста. В конечном счете, на рынках долговых обязательств важны настроения, и они решительно повернулись против Франции.
ЕЦБ, очевидно, вмешается, чтобы ограничить доходность. Не может быть абсолютно никакой неопределенности относительно того, чем все это закончится. ЕЦБ вмешается, чтобы ограничить доходность. Он заявит, что расширение спредов препятствует передаче монетарной политики, что он и сделал в 2022 году, когда в июне провел экстренное заседание, вмешался за кулисами, чтобы ограничить доходность итальянских и испанских облигаций, и ввел новый инструмент — TPI — для нормализации этого вмешательства в будущем. Спреды по-прежнему узкие по историческим меркам, как показывает график выше, но — учитывая темпы их расширения — вопрос нескольких недель, прежде чем ЕЦБ снова вмешается. Ничего хорошего из этого не выйдет. Это будет еще один случай, когда будет создан плохой прецедент, который нормализует то, чем ЕЦБ не должен заниматься.
Франция — это симптом, ЕЦБ — это болезнь. Как показывает диаграмма выше, в 2022 году ЕЦБ использовал средства от погашения немецких государственных облигаций для покупки итальянских и испанских долговых обязательств. В то время об этом ничего не было известно. Все происходило за кулисами, и данные по этому поводу стали доступны лишь с задержкой. В конце концов, политики во Франции такие же, как и политики во всем мире. Они реагируют на стимулы. Стимулы, которые установил ЕЦБ, заключаются в том, что он будет спасать страны, когда они попадают в беду, и что он будет придумывать всевозможные словесные уловки — например, «финансовая фрагментация» — чтобы оправдать это. Все это начинается и заканчивается с ЕЦБ. Германии и другим странам Северной Европы необходимо смириться с тем фактом, что ЕЦБ необходимо запретить действовать на рынках суверенного долга. Это приведет к дефолтам и будет сопряжено с трудностями. Но это единственный способ гарантировать долгосрочное выживание единой валюты, которая — с подъемом «AfD» — находится под угрозой как никогда прежде.
Основная проблема ЕЦБ заключается в том, что в наши дни представители стран с низким уровнем долга в Европе не решаются противостоять странам Юга с высоким уровнем долга. Лучший способ исправить это — ввести механизмы, позволяющие привлекать к ответственности лиц, принимающих решения в ЕЦБ. Примером тому служит Изабель Шнабель, которая недавно объявила о своем уходе в МВФ. Она поддержала программу TPI в 2022 году, и в краткосрочной перспективе кризис был предотвращен. Но последствия ее действий ощущаются только в среднесрочной перспективе, поэтому важно согласовать ответственность с действиями людей. Если вы добиваетесь чего-то вроде программы TPI, которая является постоянным механизмом, вы должны нести ответственность постоянно. Вы не можете просто уйти на другую работу.