
Допомога військовому на особисту картку: чи оподатковується переказ від підприємства
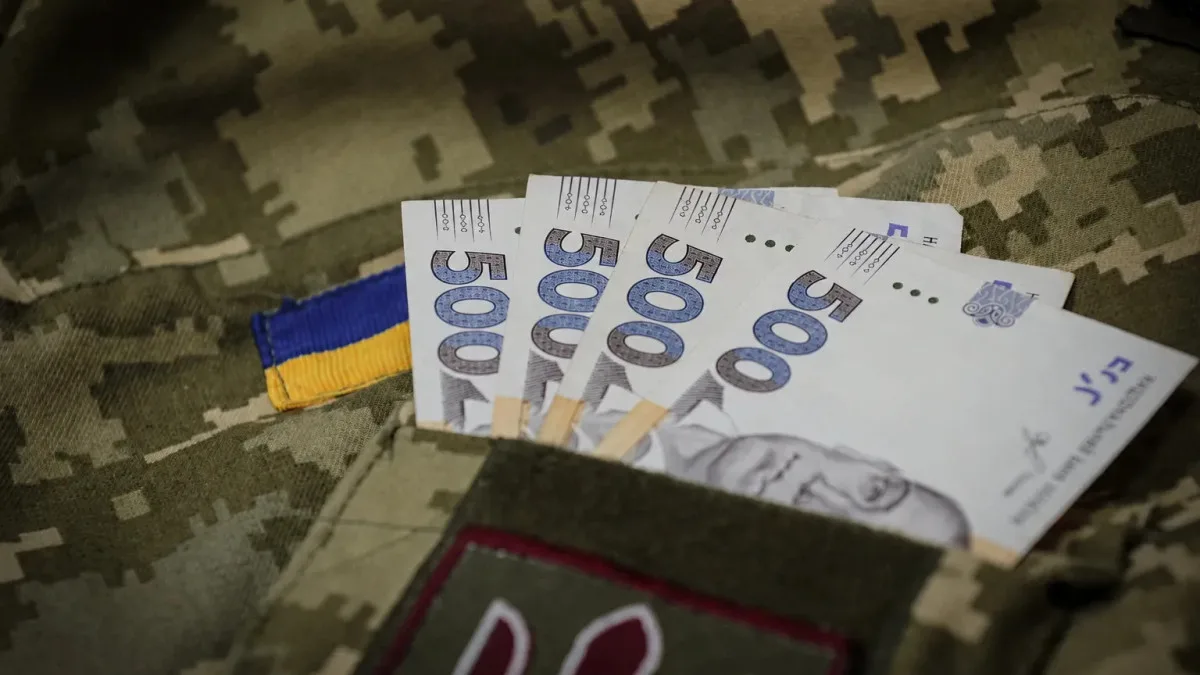


Юридична особа може перерахувати грошову благодійну допомогу військовослужбовцю ЗСУ на особистий банківський рахунок без сплати податку на доходи фізичних осіб (ПДФО) та військового збору. Для цього необхідно підтвердити цільове призначення коштів і статус отримувача. Про це повідомила Державна податкова служба України.
Згідно з роз’ясненням податкової, якщо підприємство надає військовослужбовцю, зокрема учаснику бойових дій, допомогу на придбання спеціальних засобів індивідуального захисту, амуніції, спорядження або інші потреби, передбачені постановами Кабінету Міністрів України від 30 січня 2026 року № 112 та від 26 листопада 2014 року № 653, така сума не включається до загального оподатковуваного доходу.
Це передбачено підпунктами 165.1.54 та 170.7.8 Податкового кодексу України. За умови дотримання вимог законодавства благодійна допомога звільняється від ПДФО та військового збору.
Законодавство не забороняє підприємству перераховувати цільову благодійну допомогу безпосередньо на особистий банківський рахунок військовослужбовця. Для цього не обов’язково спрямовувати кошти на рахунок військової частини або благодійного фонду.
Сам факт переказу грошей на особистий рахунок не позбавляє допомогу права на звільнення від оподаткування. Водночас підприємство має зібрати документи, які підтверджують статус отримувача та цільовий характер виплати.
Для підтвердження права на податкові пільги підприємству необхідно отримати документи, що засвідчують проходження військової служби та призначення коштів. Зокрема, у роз’ясненні наведено такий перелік документів:
- Заява військовослужбовця із зазначенням конкретної мети отримання грошей.
- Документ, що підтверджує проходження військової служби: військовий квиток, контракт, довідка про призов або інший відповідний документ.
- Копія документа про присвоєння реєстраційного номера облікової картки платника податків (РНОКПП).
- Платіжний документ із чітко зазначеним цільовим призначенням допомоги.
Для підтвердження статусу військовослужбовця також можуть використовуватися копії військового квитка або іншого документа державного органу з відомостями про призов на військову службу під час мобілізації, на особливий період, копія контракту чи посвідчення учасника бойових дій.
На суму благодійної допомоги військовослужбовцю не нараховується єдиний соціальний внесок (ЄСВ), якщо отримувач не перебуває з підприємством у трудових або цивільно-правових відносинах.
Підприємство як податковий агент зобов’язане відобразити суму наданої благодійної допомоги в додатку 4ДФ до Податкового розрахунку за ознакою доходу «169».
Підписуйтесь на наш Telegram-канал t.me/sudua та на Google Новини SUD.UA, а також на наш VIBER та WhatsApp, сторінку у Facebook, в Instagram та в Х, щоб бути в курсі найважливіших подій.
Популярні новини


