Хто може призначати позапланову перевірку платника податків – Верховний Суд пояснив у спорі з ДПС
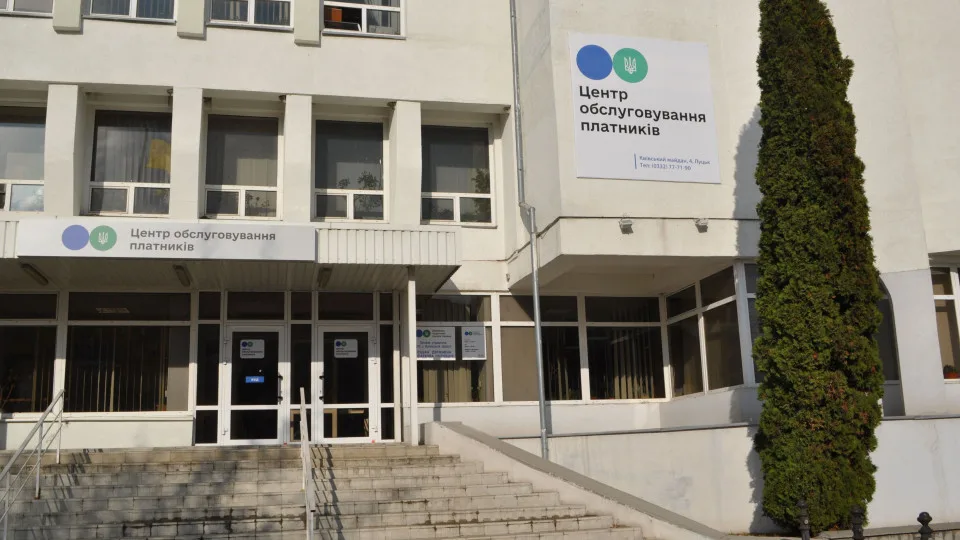


Верховний Суд розглянув спір між підприємством та ГУ ДПС у Волинській області щодо законності наказу про проведення документальної позапланової виїзної перевірки.
Товариство звернулося до суду з позовом до про визнання протиправним та скасування наказу про проведення документальної позапланової виїзної перевірки.
Підставою позову стало те, що після планової перевірки контролюючий орган вищого рівня виявив невідповідність висновків акта вимогам законодавства та неповне з’ясування питань. На цій підставі (підпункт 78.1.12 пункту 78.1 статті 78 ПК України) ДПС України наказом, підписаним в.о. заступника Голови ДПС, призначила позапланову перевірку, яку доручила провести ГУ ДПС у Волинській області із залученням працівників ГУ ДПС у Львівській області.
Платник вважав наказ протиправним, зокрема через відсутність належних повноважень у особи, яка його підписала, невизначеність підстав і меж перевірки, а також незаконне залучення працівників іншого територіального органу.
Суд першої інстанції рішенням, залишеним без змін постановою апеляційного суду, задовольнив позов і скасував наказ. Суди попередніх інстанцій виснували, що цей наказ було видано на підставі наказу контрольного органу вищого рівня, підписаного особою, яка не мала належних повноважень для такого підписання, що суперечить вимогам ПК України.
Що вирішив Верховний Суд
Верховний Суд частково задовольнив касаційну скаргу, скасувавши оскаржувані судові рішення і направивши справу на новий розгляд.
ВС зазначив, що відповідно до підпункту 78.1.12 пункту 78.1 статті 78 ПК України наказ про проведення документальної позапланової перевірки в порядку контролю за діями посадових осіб контролюючого органу нижчого рівня приймається контролюючим органом вищого рівня. Керівник або уповноважена особа контролюючого органу має право підписати наказ про проведення документальної позапланової перевірки. Підстави та межі перевірки потрібно визначити в наказі згідно з підпунктом 78.1.12 пункту 78.1 статті 78 ПК України.
Керуючись нормами підпункту 75.1.2 статті 75, підпункту 78.1.12 пункту 78.1 статті 78 ПК України, в. о. заступника Голови ДПС України мав законні повноваження підписати наказ про проведення документальної позапланової перевірки, оскільки таке доручення є правомірним для посадових осіб, яким надано відповідні повноваження. ПК України встановлює можливість доручити здійснення перевірки територіальними органами ДПС, оскільки таке передання повноважень є частиною наказу, підписаного керівником або уповноваженою особою податкового органу.
Отже, керівник або уповноважена особа контрольного органу має право підписати наказ про проведення документальної позапланової перевірки. Підстави та межі перевірки потрібно визначити в наказі згідно з підпунктом 78.1.12 пункту 78.1 статті 78 ПК України.
Постанова КАС ВС у справі № 140/5720/24.
Підписуйтесь на наш Telegram-канал t.me/sudua та на Google Новини SUD.UA, а також на наш VIBER та WhatsApp, сторінку у Facebook, в Instagram та в Х, щоб бути в курсі найважливіших подій.