


Як влаштований український ринок розробки ігор

Євген Куліков
Торік двадцять українських компаній із КВЕД «Видання комп’ютерних ігор» отримали понад 2,6 млрд грн доходу. Проте рейтинг не охоплює значну частину індустрії, зокрема розробників відомих ігор, зареєстрованих за іншими видами діяльності, йдеться у дослідженні YC.Market.
Український геймдев працює одночасно на двох ринках. Один формують студії, які розробляють власні ігри та заробляють на інтелектуальній власності. Другий становлять сервісні компанії, залучені до створення, тестування, художнього оформлення та портування міжнародних проєктів. За даними дослідження YC.Market, у 2025 році сукупний дохід двадцяти українських компаній з основним КВЕД 58.21 «Видання комп’ютерних ігор» перевищив 2,6 млрд грн. Однак ці цифри описують лише частину індустрії.
До рейтингу потрапили лише юридичні особи, для яких видання комп’ютерних ігор є основним видом діяльності. Компанії, що працюють за КВЕД 62.01 «Комп’ютерне програмування», залишилися поза ним, навіть якщо створюють відомі ігрові продукти.
Наприклад найбільший дохід серед компаній із відповідним КВЕД у 2025 році показало ТОВ «Гейм Реселлер». Водночас за даними YC.Market, у відкритих реєстрах за цією юридичною особою не виявлено зареєстрованих прав на інтелектуальну власність виданих ігор, а саму компанію не знайдено серед представлених видавців на Steam, App Store та Google Play. Вона також має ліцензію на діяльність у сфері азартних ігор. Ці обставини не дають підстав автоматично ототожнювати її дохід із виручкою від розробки чи продажу власних ігор.
Серед інших лідерів є компанії з виразнішим зв’язком із виробництвом ігрового контенту. 4A Games, відома серією Metro, розвиває власну франшизу. Ulysses Graphics працює над графікою та 3D-асетами для міжнародних проєктів, зокрема Borderlands 4 і Hunt: Showdown 1896, а паралельно розвиває власну гру Project Hover. Така комбінація сервісної роботи й власних продуктів дає змогу поєднувати доходи від контрактів із потенційним заробітком на інтелектуальній власності.
Сервісна модель залишається важливою частиною української присутності на глобальному ринку. Room 8 Group, Volmi Games, N-iX Games та Ulysses Graphics залучені до виробничих процесів міжнародних ігрових компаній. Українські фахівці працювали над проєктами Call of Duty: Modern Warfare III, Dead Space Remake, Alan Wake II та Diablo IV. Їхня роль охоплює різні етапи розробки, від створення графіки до тестування та адаптації ігор для різних платформ.
Таким чином експортна спеціалізація не обмежується створенням завершених продуктів. Українські команди також постачають міжнародним видавцям окремі виробничі компетенції. Водночас робота над відомою грою не означає, що компанія володіє її інтелектуальною власністю або отримує дохід від її роздрібних продажів. Контрактна виручка та комерційний результат власного продукту належать до різних бізнес-моделей, тому їх варто оцінювати окремо.
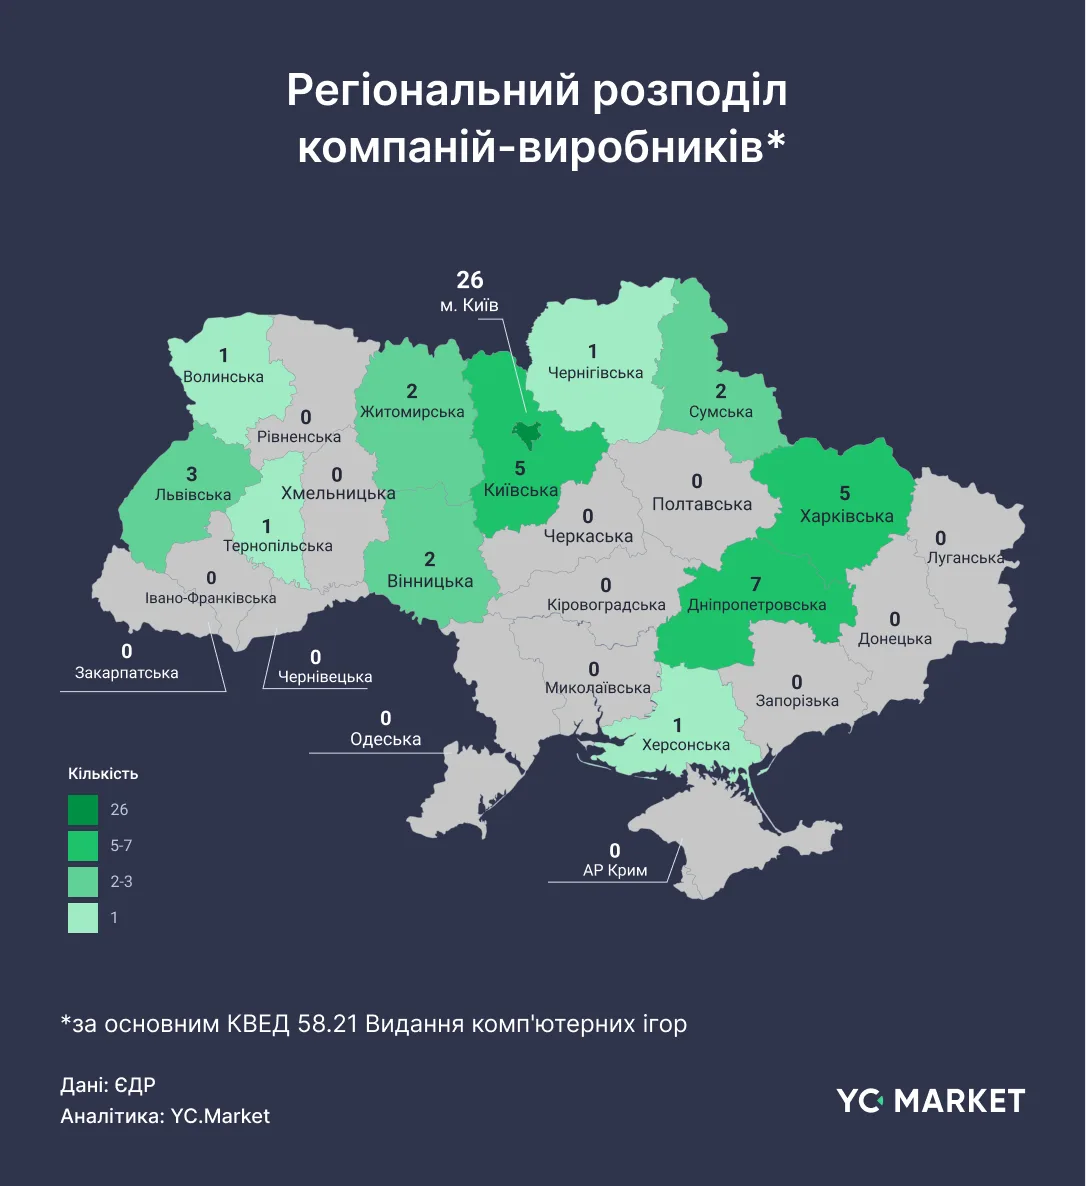
Географія компаній у дослідженні має виразну концентрацію. YC.Market сформував вибірку з 56 юридичних осіб, які подали фінансову звітність за 2025 рік і мають основний КВЕД 58.21. У Києві зареєстровано 26 із них, або 46%. Ще п’ять компаній працюють у Київській області. Разом столичний регіон охоплює понад 55% вибірки. Дніпропетровська область представлена сімома компаніями, Харківська п’ятьма, Львівська трьома.
Масштаб продуктової частини індустрії краще ілюструють проєкти, які не потрапили до рейтингу. S.T.A.L.K.E.R. 2: Heart of Chornobyl від GSC Game World вийшла 20 листопада 2024 року й розійшлася понад мільйоном копій за перші 48 годин, за даними, наведеними в дослідженні. Водночас студія працює за КВЕД 62.01, тому її результати не відображені в рейтингу видавців ігор.
Таким чином структура ринку наочно показує різницю між двома способами монетизації геймдев експертизи. Сервісний бізнес залежить від контрактного портфеля, відносин із видавцями та здатності забезпечувати потрібні компетенції. Продуктова модель потребує інвестицій у власну інтелектуальну власність і передбачає інший профіль комерційного ризику. Компанії, які поєднують обидва напрямки, можуть диверсифікувати джерела доходу, але мають розподіляти ресурси між клієнтськими проєктами та власною розробкою.
Тому для точнішої картини потрібні окремий аналіз сервісних і продуктових компаній, урахування різних КВЕДів та розуміння того, де саме формується дохід: у розробці на замовлення, видавничій діяльності чи продажу власних ігор.
Як безпечно перейти до системного та керованого використання ChatGPT Business
Источник: KO
 Поделиться