
ИИ забирает чипы. Почему европейские автозаводы оказались под угрозой остановки из-за дата-центров
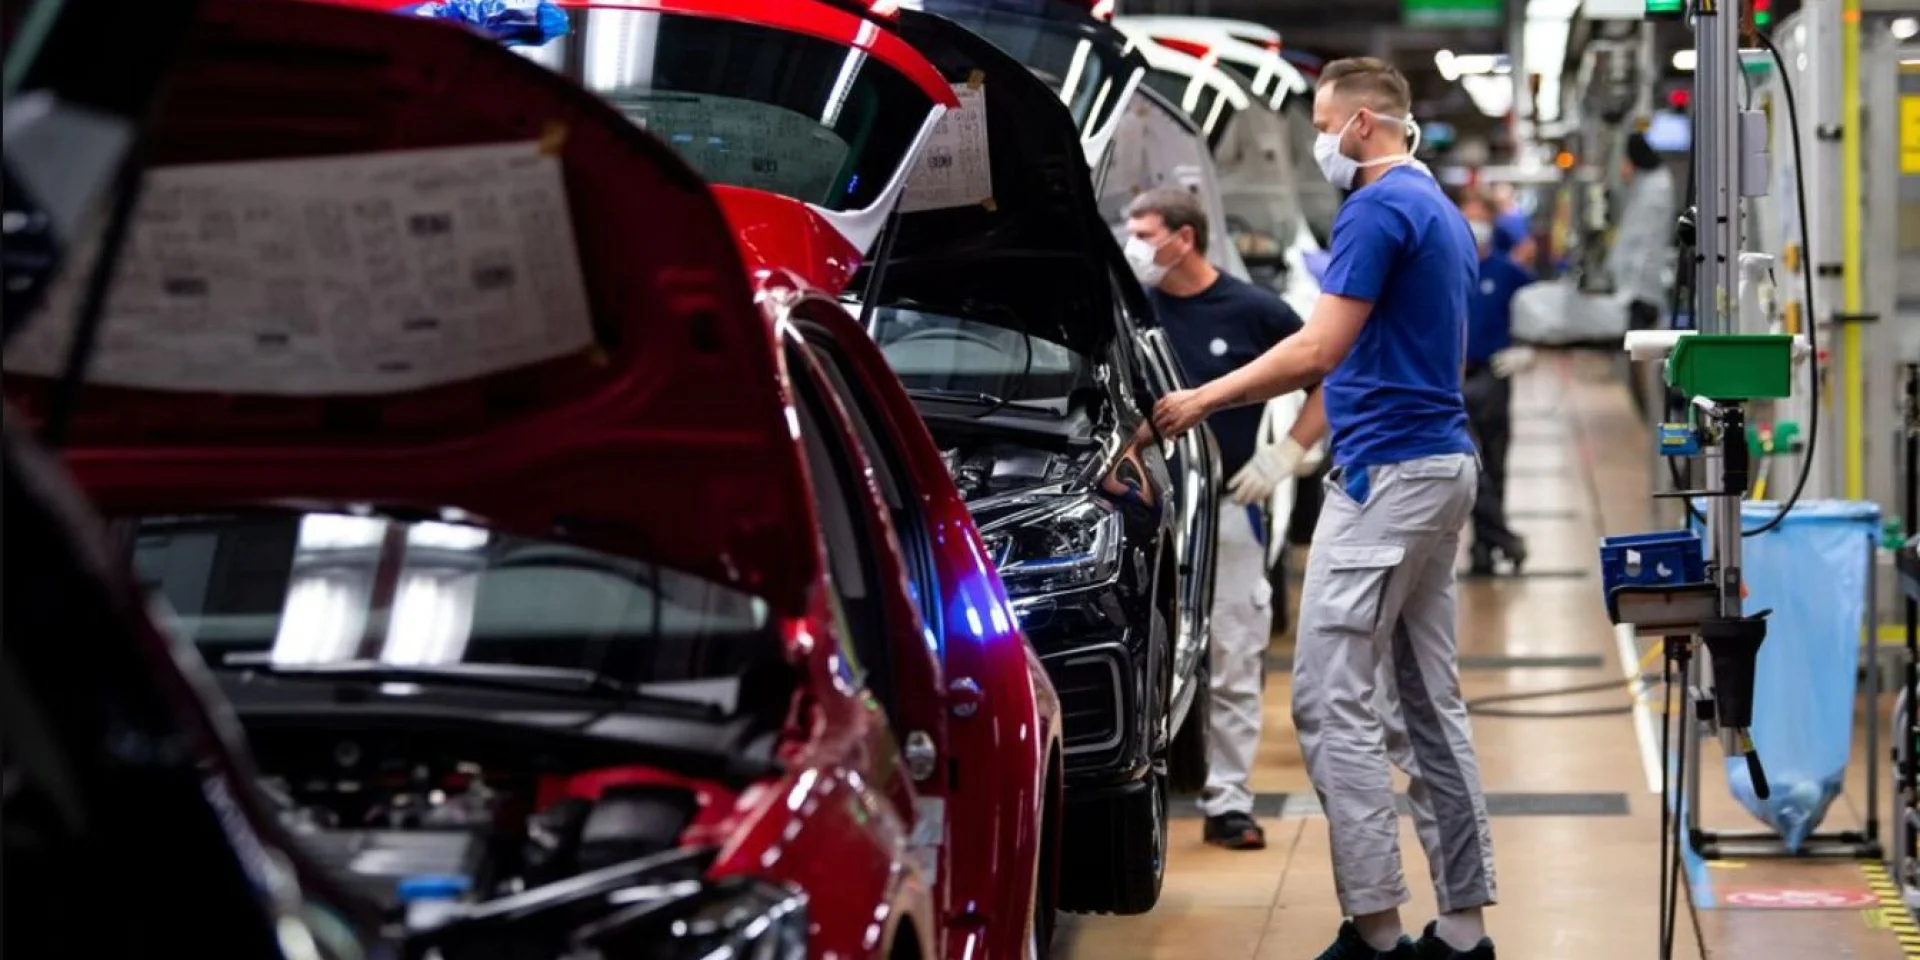
Европейские автогиганты оказались на грани остановки конвейеров: новые автомобили с ДВС и электрокары проигрывают конкуренцию за микрочипы и редкие металлы серверам искусственного интеллекта и дата-центрам.
Пока европейские автопроизводители пытаются уберечь сборочные линии от очередных сбоев, континент накрывает новый кризис ресурсов, сообщает Euronews . Свежий отчет консалтинговой компании EY, подготовленный по заказу Европейской ассоциации автопроизводителей (ACEA), демонстрирует разрыв между традиционной промышленностью и высокотехнологичным сектором: европейский автопром больше не является главным клиентом для производителей полупроводников и критически важных металлов, уступая место разработчикам искусственного интеллекта.
Сырьевая удавка
Аналитики EY оценили цепочки поставок десяти ключевых автокомпонентов по шестибалльной шкале риска. Показатель концентрации поставщиков достиг критических 4,6 балла из 5 возможных. В «красную зону» уязвимости попали полупроводники, кремний-сырец, вольфрам, жгуты проводов и магниты из сплава неодим-железо-бор для электродвигателей.
Главная «болевая точка» европейского автопрома — это не столько добыча полезных ископаемых, сколько монополия на их переработку. Для 6 из 10 критически важных позиций наиболее уязвимым этапом являются именно рафинирование и обработка. Китай сохраняет полный контроль над рафинированием редкоземельных металлов, производством магнитов, а также добычей и переработкой галлия и германия, тогда как Тайвань и Южная Корея остаются основными производителями микрочипов.
Любые политические колебания в Пекине мгновенно останавливают европейские заводы: введенные Китаем в прошлом году ограничения на экспорт редкоземельных элементов уже приводили к остановке конвейеров в Европе, а перебои в работе завода чипов Nexperia заставили ACEA предупредить об угрозе масштабного коллапса. Из-за взрывного спроса со стороны сферы высоких технологий стоимость галлия — ключевого металла для силовой электроники и радаров — с 2016 года выросла более чем в 11 раз: со 197 до примерно 2269 долларов за килограмм. Партнер EY Зденек Душек отмечает: создать собственные перерабатывающие мощности в ЕС за 1–2 года невозможно — для этого требуется не менее пяти лет.
Младший брат для II
Переход на электротягу увеличил зависимость автопрома от рынка ресурсов еще на 15%. Однако автопроизводители столкнулись с тем, что на мировом рынке критически важной микроэлектроники они превратились в покупателей второго плана. В настоящее время автомобильная промышленность формирует лишь 17% конечного спроса на полупроводники и символические 3% — на галлий.
Львиную долю ресурсов забирают компании, строящие дата-центры и инфраструктуру для искусственного интеллекта. Ситуацию усугубляют и амбиции самих автоконцернов по внедрению беспилотных автомобилей. Например, совместный проект Volkswagen и Uber по запуску нескольких тысяч автономных минивэнов ID. Buzz AD в Лос-Анджелесе или планы Stellantis по выпуску роботакси на базе чипов Nvidia с 2028 года требуют в разы больше сенсоров, радаров и вычислительных мощностей, чем обычный автомобиль. Автопром сам усугубляет дефицит сырья, в борьбе за которое он не может конкурировать по цене с IT-гигантами.
Четыре сценария остановки конвейеров и логистика «точно в срок»
Эксперты EY рассматривают четыре геополитических сценария, при которых европейский автопром может оказаться в полной изоляции:
- Эскалация конфликта вокруг Тайваня и паралич поставок микроэлектроники;
- Ресурсный национализм в странах Азии и новые экспортные барьеры;
- Логистический коллапс и перегрузка торговых коридоров в Америке;
- Политическая нестабильность и блокирование маршрутов вывоза полезных ископаемых из Африки.
Для сборочных линий, десятилетиями работавших по жесткой системе поставок « точно в срок » (just - in - time), даже недельная задержка контейнера означает вынужденный простой тысяч рабочих.
Практичный тыл
Проблема дефицита и зависимости от Азии вынуждает Евросоюз искать варианты сокращения логистического плеча ( ниаршоринг и снижение рисков ). В этой стратегии выживания Украина играет роль не просто гипотетического источника сырья, а реального промышленного тыла.
Опыт полномасштабной войны продемонстрировал исключительную операционную гибкость украинского кластера автокомпонентов. Несмотря на постоянный риск ракетных обстрелов, аварийные отключения электроэнергии и блэкауты, украинские заводы по производству кабельных жгутов в западных и центральных регионах обеспечили бесперебойные поставки ведущим предприятиям Stellantis, Volkswagen Group и BMW.
Поскольку развертывание перерабатывающих заводов в Европе займет годы, сохранение и расширение производственных площадок в Украине позволяет европейским автогигантам удерживать как минимум один из важнейших узлов снабжения в зоне надежной доступности для континентальных конвейеров. Как подчеркнула генеральный директор ACEA Сигрид де Врис, речь идет уже не о текущем управлении рисками, а о физической защите промышленной мощи Европы.