
Китай скупает золото 23 месяца подряд: готовится ли Пекин к большой войне
Китай уже почти два года подряд увеличивает свои золотые резервы. В сентябре Народный банк Китая приобрел ещё около 740 тысяч тройских унций — примерно 23 тонны — и довел официальный запас до 77,47 млн унций. Это был уже 23-й месяц закупок подряд, а само пополнение стало самым крупным за три года.
Одновременно Пекин постепенно сокращает вложения в американский государственный долг. В июле 2026 года китайский портфель казначейских облигаций США сократился до $618 млрд — самого низкого уровня с 2008 года. Эти два процесса не означают, что Китай просто меняет доллары на золото, но свидетельствуют о более широком изменении подхода к резервам.
Особое значение это приобрело после 2022 года, когда западные страны заморозили значительную часть международных резервов российского ЦБ. Для других государств это стало наглядным примером того, что даже сотни миллиардов долларов резервов в критический момент могут оказаться недоступными.
UA.News рассказывает, зачем Китай накапливает золото, почему постепенно уменьшает зависимость от американских активов и действительно ли Пекин таким образом страхует экономику на случай санкций или крупного конфликта с Западом.
Китай ускорил закупки, когда золото начало дешеветь
Самое интересное в нынешней политике Народного банка Китая — не только сама продолжительность закупок, но и их динамика.

В сентябре золото потеряло более 6% стоимости. Однако китайский регулятор не сделал паузу, а, напротив, увеличил покупки. За месяц резервы выросли на 740 тысяч унций после 650 тысяч в августе и 640 тысяч в июле. Это стало крупнейшим ежемесячным пополнением с сентября 2023 года.
В результате Китай накопил около 2,41 тысячи тонн золота. На конец сентября его стоимость составляла примерно $323,5 млрд. Для сравнения: общие валютные резервы страны находились на уровне около $3,4 трлн.
То есть говорить, что Пекин переводит свои резервы в золото, пока точно нельзя. По масштабам китайской финансовой системы золотой запас остается лишь одним из её элементов.
Но сам выбор актива показателен. В нормальной ситуации государственные облигации гораздо практичнее для центрального банка. Они ликвидны, приносят процентный доход и легко используются в финансовых операциях. Золото, напротив, не приносит процентов, требует хранения и обходится дорого при транспортировке.
Несмотря на это, центральные банки в последние годы резко увеличили спрос именно на драгоценный металл.
Согласно опросу World Gold Council за 2026 год, в течение последних четырёх лет регуляторы по всему миру покупали в среднем около 1 тысячи тонн золота ежегодно. В предыдущее десятилетие этот показатель составлял примерно 500 тонн.
89% опрошенных центральных банков ожидают, что мировые официальные запасы золота продолжат расти в течение следующего года. Рекордные 45% заявили, что планируют наращивать собственные резервы.
Итак, Китай не создал этот тренд. Но для Пекина к традиционным причинам покупки золота — диверсификации, инфляции и нестабильности — добавляется ещё один фактор: геополитический риск.
Замораживание российских резервов выявило слабое место валютной системы
Февраль 2022 года стал важным моментом не только для России, но и для всей системы международных резервов. После начала полномасштабного вторжения в Украину США, ЕС и их союзники заблокировали доступ российского центрального банка к значительной части его резервов, находившихся в западных юрисдикциях.
Формально эти активы не перестали принадлежать России. Но Москва больше не могла свободно ими пользоваться. Именно это продемонстрировало принципиальную разницу между резервами, которые находятся в чужой финансовой системе, и активами, которые государство физически контролирует само.
Для Китая такой урок особенно важен из-за масштабов его резервов и сложных отношений с США. Еще до 2022 года многие государства пытались диверсифицировать свои активы, однако замораживание российских средств сделало санкционный риск гораздо более реальным.
Эта связь подтверждается не только политическими предположениями. В исследовании Международного валютного фонда экономисты проанализировали крупнейшие случаи увеличения доли золота в резервах с начала XXI века и обнаружили, что примерно половина из них была связана с риском санкций.
Особенно заметный эффект наблюдался тогда, когда ограничения вводили одновременно несколько основных эмитентов резервных валют — США, Евросоюз, Великобритания и Япония.
Логика здесь проста. Если санкции вводит только одна страна, резервы можно частично перевести в другую валюту. Но если ограничения вводит сразу коалиция крупнейших финансовых центров, выбор резко сужается.
Именно тогда золото обретает своё главное преимущество. Металл, хранящийся внутри страны, не требует разрешения иностранного центробанка или финансового учреждения, чтобы просто оставаться в собственности государства.
Это не делает его универсальным средством защиты от санкций. Но значительно усложняет именно блокирование резерва.
Китай уже сократил портфель американских облигаций более чем вдвое по сравнению с пиковым показателем
Одновременно с закупками золота происходит другой процесс — постепенное сокращение китайских вложений в американский государственный долг.
На пике в 2013 году Китай владел американскими гособлигациями на сумму более $1,3 трлн. В июле 2026 года этот показатель составлял уже около $618 млрд — минимум с августа 2008 года.
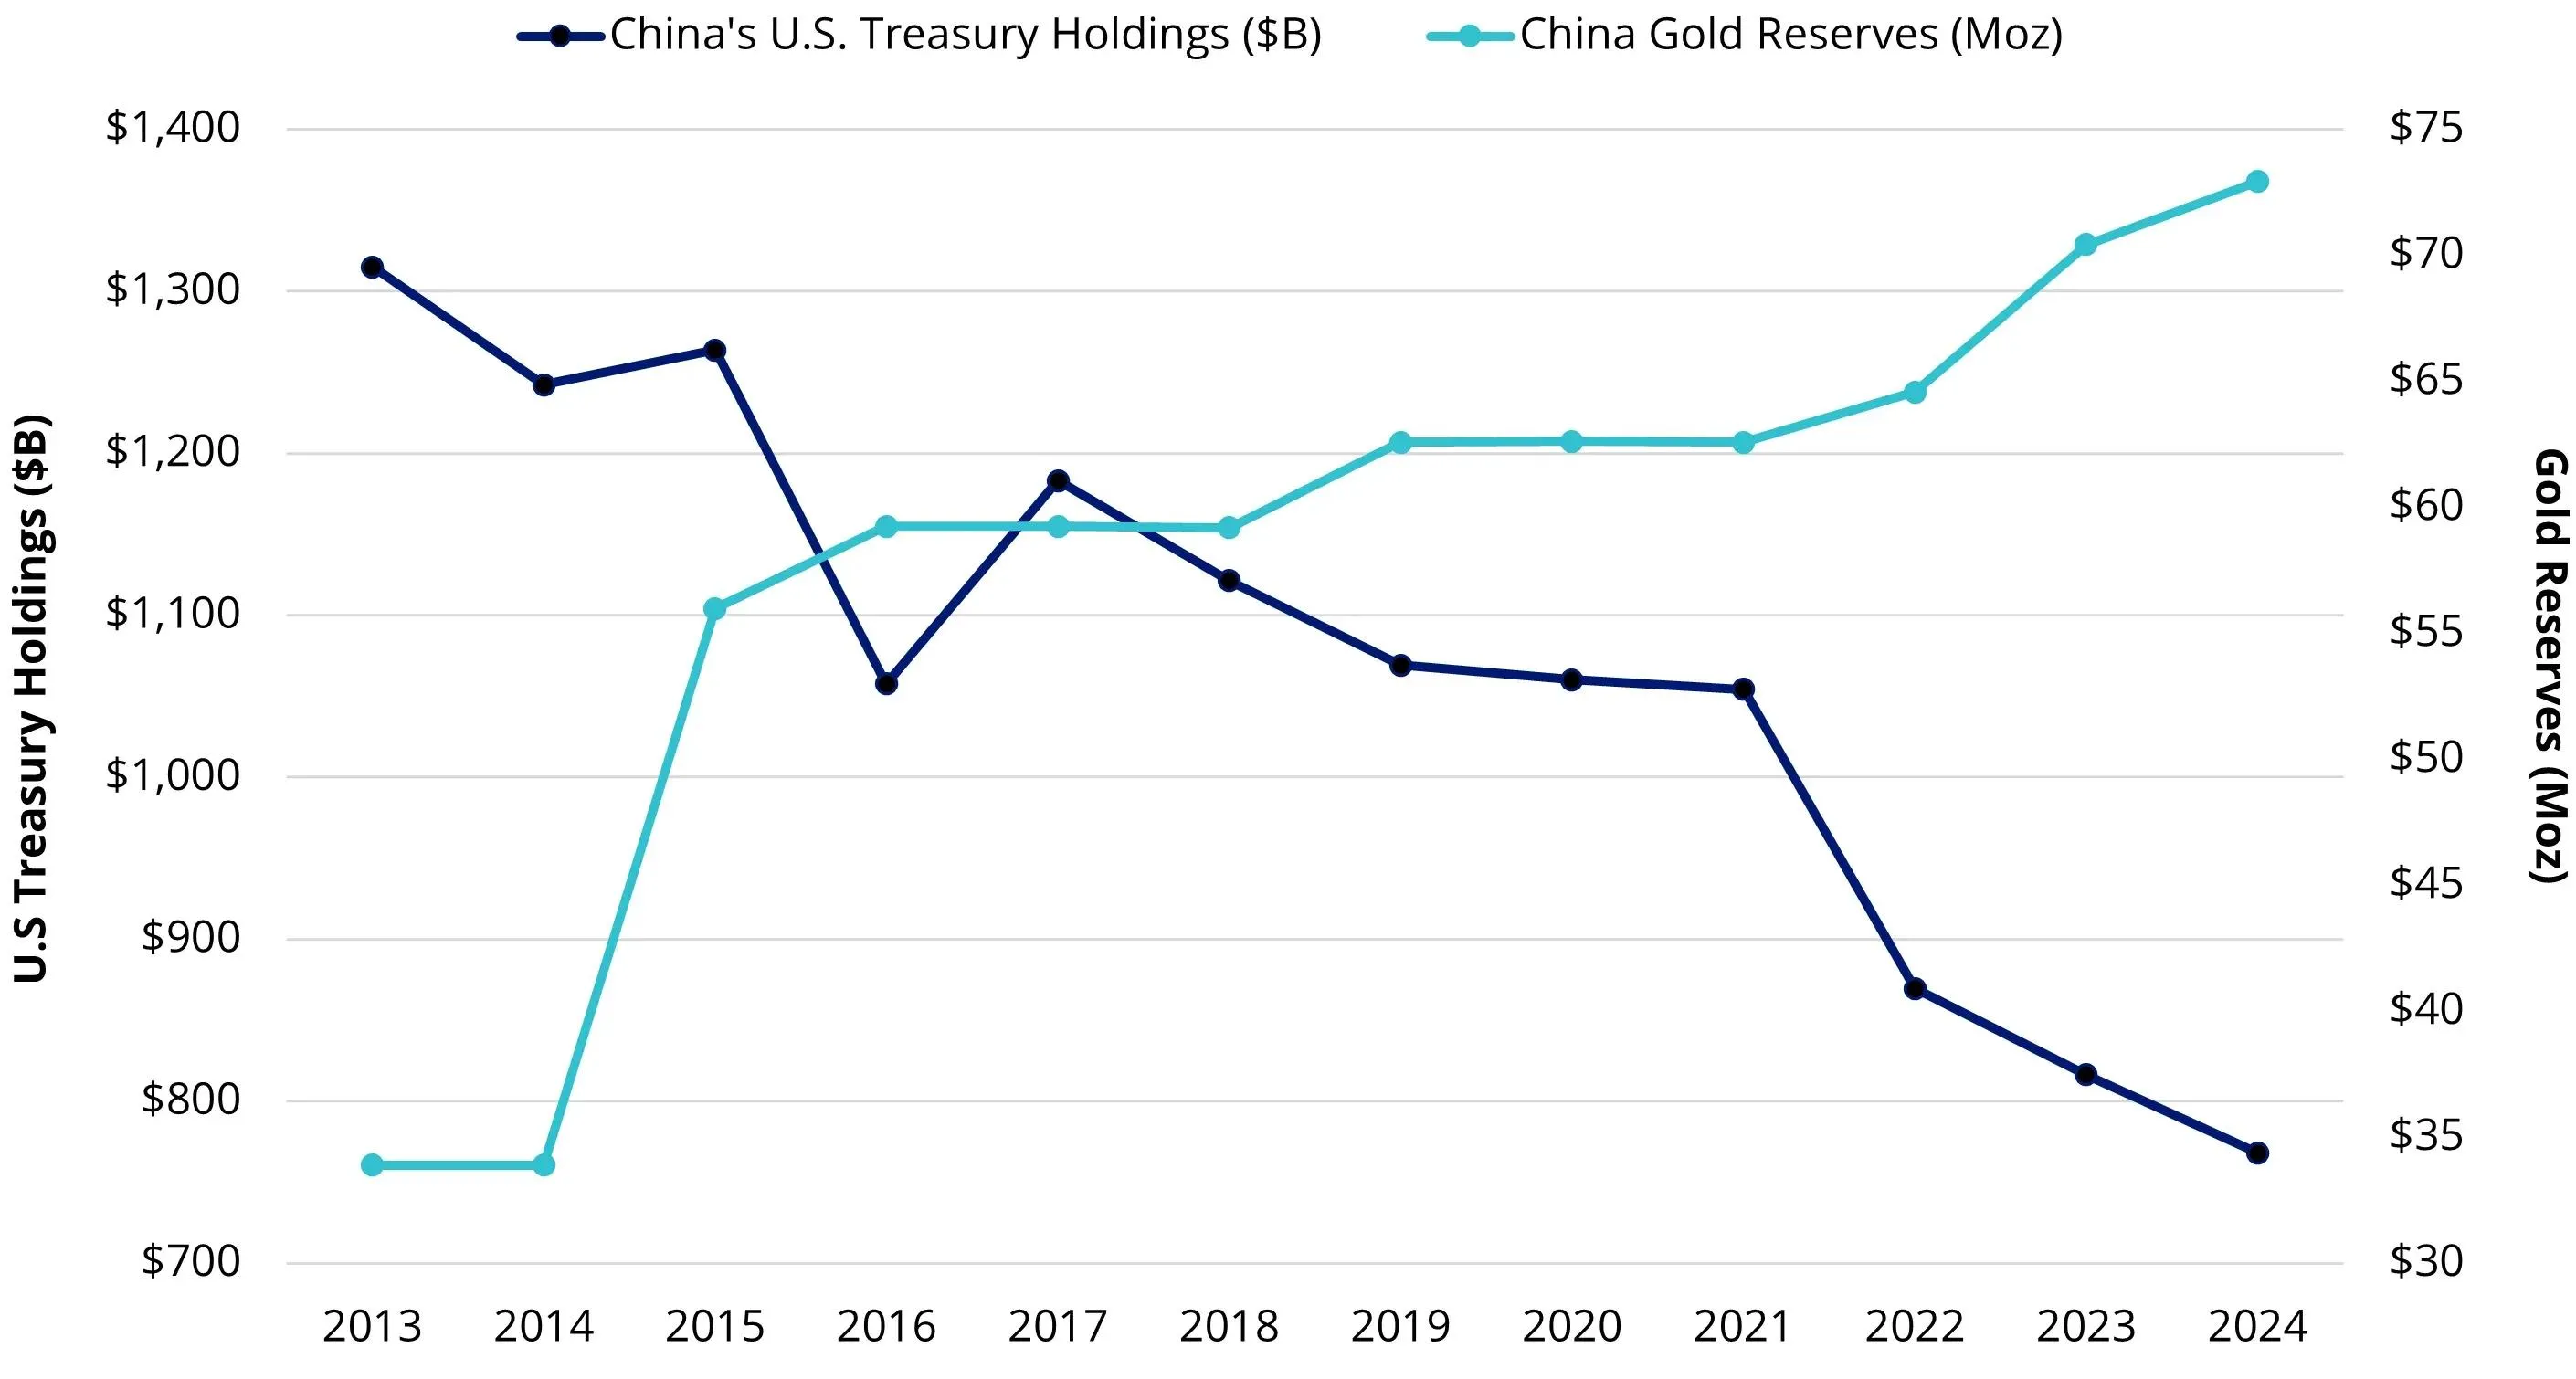
Но эти цифры не означают, что Пекин одномоментно продает американский долг и направляет полученные деньги на покупку слитков. Часть американских активов Китай может хранить через иностранных кастодианов, а структура резервов включает не только казначейские облигации.
Кроме того, отказ от долларовых активов в крупных масштабах был бы невыгоден самому Китаю. Американский рынок госдолга остается одним из самых глубоких и ликвидных в мире. Для страны с валютными резервами свыше $3 трлн найти другой рынок, способный принять сотни миллиардов долларов без серьезного влияния на цены, чрезвычайно сложно.
Массовая продажа облигаций также могла бы снизить цену активов, которые Китай продолжает удерживать. Поэтому правильнее говорить не об отказе от доллара, а о постепенном снижении концентрации риска.
Вместо ситуации, когда слишком большая часть резервной подушки зависит от одного рынка, Китай пытается распределить её между различными типами активов. Золото в такой модели нужно не для того, чтобы заменить доллар. Оно выполняет другую функцию — часть резервов переводится в форму, которая меньше зависит от политических отношений с государством-эмитентом.
К этому добавляется ещё один фактор. Американский государственный долг в 2026 году превысил $40 трлн, а доходность долгосрочных гособлигаций резко выросла. Президент Бундесбанка Йоахим Нагель в начале октября прямо называл высокий уровень государственной задолженности одним из факторов, поддерживающих интерес центральных банков к золоту.
Таким образом, китайская политика одновременно решает две разные проблемы: финансовую — диверсифицировать огромный портфель резервов, и стратегическую — уменьшить долю активов, доступ к которым в крайнем случае зависит от Вашингтона.
Тайвань превращает финансовый риск в вопрос национальной безопасности
Именно здесь возникает самый деликатный вопрос — могут ли закупки золота быть частью подготовки Китая к возможному конфликту вокруг Тайваня.
Прямых доказательств такой связи нет. Народный банк Китая не объясняет наращивание резервов военными планами, а золото покупают десятки других центральных банков, которые не готовятся к войне с США.
Поэтому само по себе увеличение золотого запаса не может служить индикатором будущего вторжения. Однако в стратегическом планировании Пекин не может игнорировать возможность масштабных западных санкций в случае силового сценария вокруг Тайваня.
Российский пример уже показал примерный набор инструментов, которые Запад способен использовать: замораживание резервов, блокировка банков, ограничение доступа к технологиям, экспортный контроль и персональные санкции.
В отношении Китая реализовать такой сценарий было бы значительно сложнее. Российская экономика до войны составляла относительно небольшую часть мировой. Китай — вторая экономика планеты, один из главных мировых экспортеров и ключевой поставщик огромного количества промышленных товаров.
Китайские предприятия глубоко интегрированы в производственные цепочки электроники, машиностроения, аккумуляторов, солнечных панелей, химической продукции и множества других товаров.
Поэтому масштабная финансовая блокада Китая нанесла бы огромный ущерб не только Пекину, но и самим США, Европе и их союзникам. Однако экономическая взаимозависимость не гарантирует, что санкции невозможны.
Последние годы уже показали, что США готовы ограничивать доступ китайских компаний к передовым полупроводникам и оборудованию для их производства, а Пекин в ответ применяет собственные экспортные ограничения в отношении стратегического сырья.
То есть часть экономических отношений двух государств уже рассматривается через призму национальной безопасности. В таких условиях для Китая логично заранее работать с наиболее очевидными финансовыми уязвимостями — независимо от того, планирует ли Пекин конкретный военный сценарий.
Но золотом невозможно оплатить всю китайскую экономику
В то же время представление о золоте как универсальном средстве защиты от Запада значительно преувеличено. Если бы завтра Китай полностью лишился доступа к долларовой финансовой системе, несколько тысяч тонн драгоценного металла не позволили бы просто продолжать международную торговлю в обычном режиме.
Китаю ежедневно необходимо оплачивать импорт энергоносителей, сырья, продовольствия, комплектующих и услуг. Компаниям требуются кредитование, страхование, валютные операции и международные расчеты.
Золотые слитки для этого гораздо менее удобны, чем валюта. На недостатки золота обращают внимание и авторы исследования МВФ. Металл не приносит регулярного процентного дохода, его дорого хранить и перевозить, а использование в крупных транзакциях значительно сложнее, чем операции с ликвидными ценными бумагами.
Есть и ещё один парадокс. Чтобы золото было максимально защищено от иностранных санкций, его желательно физически хранить внутри страны. Но тогда его сложнее использовать в международных кредитных операциях или свопах, где контрагенты могут требовать хранения металла в одном из признанных мировых финансовых центров.
Поэтому функция китайского золотого запаса заключается не в создании «параллельной валюты». В случае серьезного кризиса золото скорее может выступать в качестве стратегического резерва стоимости: актива, который можно продать, использовать в качестве залога или применить в отдельных межгосударственных операциях.
Именно поэтому Пекин не отказывается от огромного валютного резерва. Китай по-прежнему нуждается в долларах, евро и других ликвидных активах для нормального функционирования экономики.
Золото добавляет к этой системе не замену, а еще один уровень защиты.
Мировые центробанки тоже готовятся к более нестабильной финансовой системе
Китайский случай легко воспринять исключительно через призму противостояния с США, однако резкий возврат центральных банков к золоту является гораздо более широким явлением.
В 2026 году даже стремительный рост доходности облигаций не заставил центральные банки отказаться от металла.
Представитель Банка Италии Серджио Николетти Альтимари заявил на конференции London Bullion Market Association, что после 2022 года на рынке золота произошли структурные изменения. Спрос со стороны центральных банков развивающихся стран стал настолько значительным, что традиционная связь между высокими реальными ставками и ослаблением золота начала работать хуже.
Иными словами, золото всё чаще покупают не для получения краткосрочной прибыли. Центральные банки рассматривают его как актив на случай системных рисков — высокого государственного долга, валютных потрясений, политической нестабильности или международных конфликтов.
Даже после падения котировок в сентябре золото в начале октября оставалось дороже $4 тысяч за унцию. 7 октября спотовая цена составляла около $4,1 тысячи, а закупки центробанков, в частности Китая, агентство Reuters называло одним из факторов, продолжающих поддерживать рынок.
Поэтому китайские закупки одновременно являются и частью глобального тренда, и отдельным геополитическим случаем. Для Польши, Казахстана или другого крупного покупателя увеличение резервов может прежде всего означать диверсификацию.
Для Пекина к этому добавляется конкретный стратегический риск — возможность будущей конфронтации с государствами, чьи валюты и финансовые рынки десятилетиями составляли основу китайских резервов.
Китай не обязательно готовится к войне — он готовится к возможным последствиям конфликта
Нет оснований утверждать, что 23 месяца закупок золота свидетельствуют о принятом Пекином решении в отношении Тайваня или приближении военного конфликта с США.
Такой вывод был бы слишком упрощенным. У Китая достаточно чисто экономических причин для накопления металла: необходимость диверсифицировать более $3 трлн резервов, высокий государственный долг в крупнейших западных экономиках, валютные риски и общий рост геополитической нестабильности.
Но в то же время у Пекина, очевидно, есть основания готовить финансовую систему к ситуации, когда отношения с Западом могут значительно ухудшиться. И здесь уже прослеживается несколько параллельных процессов.
Американских казначейских облигаций в китайском портфеле значительно меньше, чем десять лет назад. Золотых резервов — больше. Пекин пытается расширять международное использование юаня и постепенно уменьшать отдельные внешние финансовые зависимости.
Это не выглядит как попытка завтра отказаться от долларовой системы. Для экономики масштаба Китая такой шаг был бы практически невозможен без огромных собственных потерь. Скорее речь идет о постепенном создании запаса прочности.
До 2022 года главными критериями для центрального банка при выборе резервного актива могли быть его доходность, ликвидность и стабильность. Теперь появился ещё один: сохранит ли государство доступ к этому активу, если политические отношения со страной, где он находится, резко ухудшатся.
Именно на этот вопрос Пекин, похоже, и пытается найти ответ. Поэтому китайские золотые резервы вряд ли стоит называть доказательством подготовки к большой войне. Но они всё больше похожи на подготовку к её потенциальным финансовым последствиям.
И в таком сценарии ценность золота для Китая заключается не только в том, сколько долларов будет стоить одна унция. Гораздо важнее то, что решение о доступе к этому резерву не нужно будет согласовывать в Вашингтоне, Брюсселе или любой другой столице.



