
Кто виноват в росте доходности французских облигаций
Когда на рынках государственных облигаций происходят неприятные события — недавний рост доходности французских облигаций, безусловно, относится к этой категории, — всегда начинаются взаимные обвинения. Обычно это касается отдельных сделок, которые, как утверждается, повлияли на рынок — эта история Bloomberg о японской управляющей компании, продающей свои французские активы, вызвала большой резонанс, — но это совершенно бессмысленно. Долговые рынки огромны, поэтому кто может знать наверняка, повлияла ли на рынок именно эта конкретная сделка или какая-то другая? В конце концов, вместо того чтобы делать инвесторов козлами отпущения, следует помнить, что вина почти всегда лежит на политиках, проводящих бесконечно безрассудную фискальную политику. Главным виновником распродажи французских облигаций является сама Франция.
Так уж получилось, что у Японии есть потрясающие и актуальные данные о том, какие инвестиции делают её жители за рубежом, поэтому именно это я и рассматриваю в сегодняшней статье. Безусловно, французские облигации исторически являются популярным местом для инвестиций со стороны японцев из-за более высокой доходности по сравнению с более безопасной альтернативой — немецкими государственными облигациями. Также верно, что японские инвесторы проводили распродажи, но основная часть произошла в 2024 году. Нет никаких признаков недавней волны распродажи. Моё предположение заключается в том, что обвинения в адрес Японии — это всего лишь обычная попытка найти козла отпущения, которая происходит, когда рынки облигаций начинают испытывать трудности. Настоящая вина лежит ближе: французская фискальная политика, которая полностью провалена, и ЕЦБ, который потворствует этому из-за страха за собственное выживание.
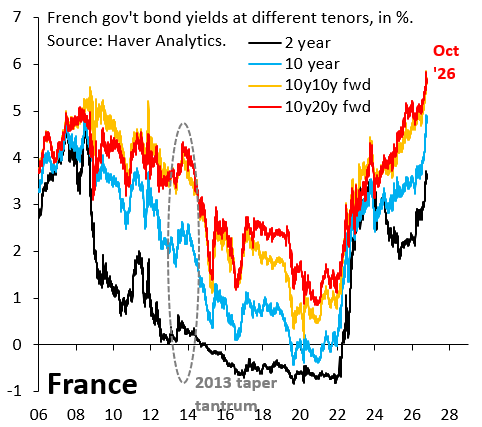
Приведенная выше диаграмма показывает доходность французских государственных облигаций с разными сроками погашения. Доходность долгосрочных облигаций, таких как 10-летние (синяя линия) и выше, начала резко расти в начале августа и с тех пор продолжает расти. Действительно, рост доходности французских облигаций гораздо более резкий, чем где-либо еще, что, конечно же, и послужило поводом для взаимных обвинений. К счастью, Япония располагает очень хорошими и своевременными данными по платежному балансу, которые позволяют нам видеть, что делали ее инвесторы. Именно это я и рассмотрю далее в данной статье.
Япония ежемесячно публикует данные о зарубежных инвестициях своих резидентов. Последние данные относятся к августу, то есть к началу распродажи французских облигаций. Черная линия выше показывает центрированную 12-месячную скользящую сумму покупок японскими резидентами долгосрочных облигаций за рубежом. Когда столбцы положительные, японские инвесторы покупают иностранные облигации. Когда отрицательные, они продают. Основная часть японских инвестиций направляется в США (синие столбцы), но Франция (оранжевые столбцы) также получает значительный приток средств, причем это довольно интуитивно понятно. Взгляните на 2015 год. В январе того года ЕЦБ объявил о своей первой программе количественного смягчения, которая представляла собой масштабную субсидию для любой страны с высоким уровнем долга и снизила привлекательность Германии как безопасного убежища. Как и следовало ожидать, в это время японские инвесторы покупали французские облигации и продавали немецкие (красные столбцы). В последнее время наблюдается распродажа французских облигаций, но это в основном связано с 2024 годом, и пока мало признаков активных действий. Я предполагаю, что — когда мы получим данные за сентябрь и октябрь — этот вывод останется в силе. Японские инвесторы никогда не склонны к резким действиям. Они осторожны и не склонны к смелым шагам, поэтому вина за резкий рост доходности французских облигаций лежит не на них. Она лежит на Франции и ее бесконечно безрассудном курсе фискальной политики.