Квадроцикли і мотовсюдиходи для Сил оборони звільнили від податків, а пільги для оборонних закупівель розширили
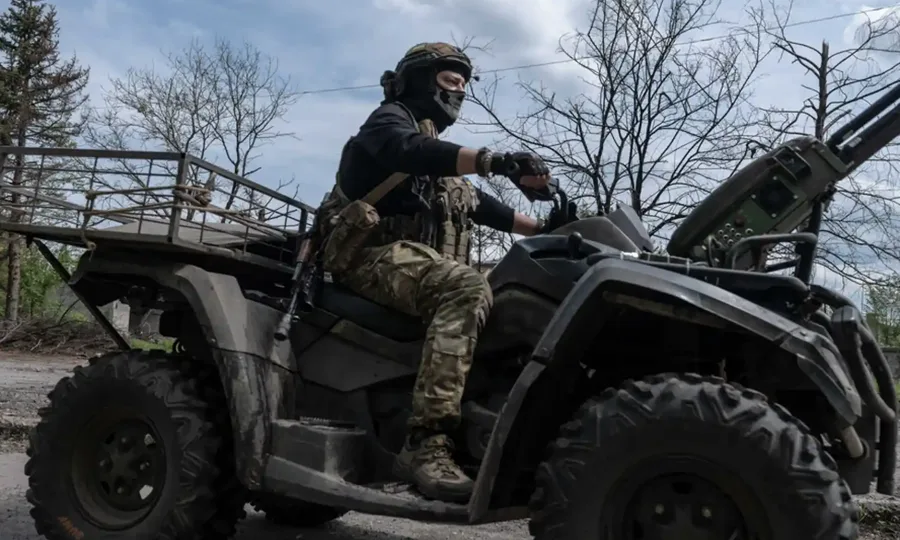


Верховна Рада 3 вересня ухвалила закон, який передбачає нові податкові пільги для потреб Сил безпеки і оборони та вітчизняного оборонного виробництва №15463-1. За відповідне рішення проголосував 271 народний депутат.
Документ передбачає звільнення від ПДВ та акцизного податку операцій із ввезення в Україну мотовсюдиходів, призначених для потреб Сил безпеки і оборони.
Крім того, закон уніфіковує застосування податкових пільг під час оборонних закупівель незалежно від джерел їх фінансування.
Також передбачено звільнення від ПДВ ввезення комплектуючих, які використовуються для вітчизняного виробництва озброєння, безпілотників, засобів радіоелектронної боротьби та боєприпасів.
Нагадаємо, раніше «Судово-юридична газета» повідомляла, що для квадроциклів і мотовсюдиходів пропонують запровадити податкові пільги, а для оборонних закупівель — уточнити правила звільнення від ПДВ.
Законопроєкт №15463-1 був зареєстрований як альтернативний до урядового законопроєкту №15463, поданого 3 серпня. Водночас альтернативний документ передбачав не лише уточнення чинного механізму застосування податкових пільг, а й розширення їх переліку. Зокрема, йшлося про звільнення від оподаткування квадроциклів і мотовсюдиходів, які використовуються для потреб сектору безпеки і оборони.
Документ передбачав зміни до статті 197 та окремих положень розділу XX «Перехідні положення» Податкового кодексу України. Зокрема, пропонувалося уточнити пункт 197.23 статті 197 ПКУ та прямо встановити звільнення від ПДВ імпорту товарів, визначених частиною восьмою статті 287 Митного кодексу України, якщо вони ввозяться підприємствами для власного виробництва озброєння, військової та спеціальної техніки, безпілотних систем, засобів радіоелектронної боротьби і розвідки, активних засобів протидії технічним розвідкам, оптико-електронних систем, зброї та боєприпасів.
При цьому кінцевими отримувачами такої продукції мали бути Міністерство оборони України, Збройні Сили України, правоохоронні органи, інші військові формування, добровольчі формування територіальних громад та інші визначені законодавством суб’єкти сектору безпеки і оборони.
Також законопроєкт передбачав, що відповідні товари оборонного призначення повинні передаватися кінцевим отримувачам без попереднього або подальшого відшкодування їх вартості.
Однією з ключових відмінностей законопроєкту №15463-1 від урядового проєкту №15463 стало включення до переліку пільгових товарів квадроциклів і мотовсюдиходів. Автори законопроєкту зазначали, що в умовах сучасної війни такий транспорт активно використовується для розвідки, доставки боєприпасів, евакуації поранених, а також виконання логістичних та інженерних завдань у районах бойових дій.
У зв’язку з цим пропонувалося звільнити від ПДВ операції з ввезення та постачання квадроциклів і мотовсюдиходів, які класифікуються за товарними позиціями 8703 та 8704 УКТ ЗЕД, якщо вони постачаються як товари оборонного призначення або призначені для визначених законом кінцевих отримувачів.
Крім того, для такого транспорту передбачалося звільнення і від акцизного податку. Автори документа пояснювали це тим, що податкова пільга дасть змогу закуповувати більшу кількість квадроциклів і мотовсюдиходів у межах уже передбаченого фінансування.
Пільги для постачання зброї та боєприпасів
Законопроєкт №15463-1 також передбачав розширення дії пункту 99-1 підрозділу 2 розділу XX Податкового кодексу України. Якщо відповідна норма стосувалася наземних безпілотних систем, альтернативним проєктом пропонувалося поширити звільнення від ПДВ також на операції з постачання зброї та окремих видів боєприпасів у межах державних контрактів з оборонних закупівель.
Застосування такої пільги передбачалося за умови, що кінцевими отримувачами продукції є Міністерство оборони України, Збройні Сили України, інші військові формування, правоохоронні органи або підприємства, які виконують державні оборонні контракти.
Таким чином, порівняно з основним законопроєктом №15463 альтернативний документ передбачав ширший перелік податкових пільг: звільнення квадроциклів і мотовсюдиходів від ПДВ та акцизного податку, поширення пільги з ПДВ на постачання зброї та окремих видів боєприпасів за оборонними контрактами, а також уточнення механізму застосування пільг незалежно від того, за рахунок яких джерел фінансуються відповідні оборонні закупівлі — державного бюджету чи міжнародної військової або технічної допомоги.
Підписуйтесь на наш Telegram-канал t.me/sudua та на Google Новини SUD.UA, а також на наш VIBER та WhatsApp, сторінку у Facebook, в Instagram та в Х, щоб бути в курсі найважливіших подій.