
Необходим надлежащий контроль. От PEP до AI: вызовы финансового мониторинга — панельная дискуссия Radio NV
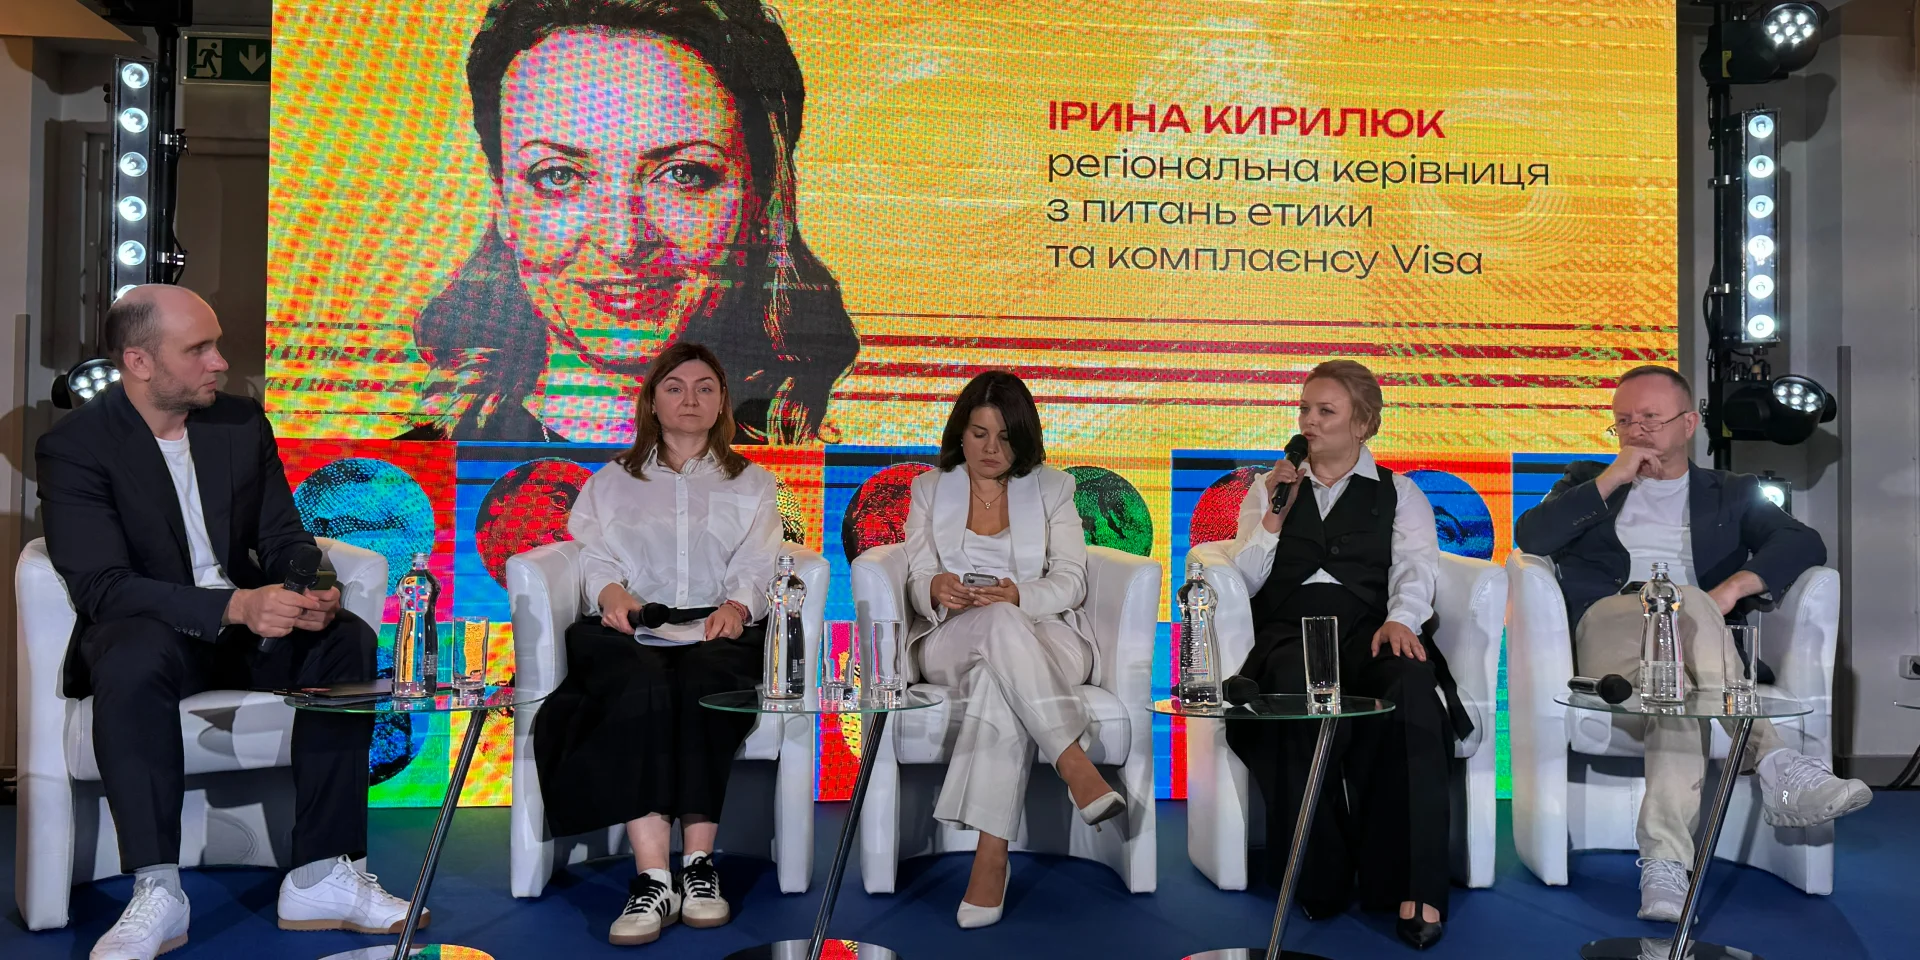
Финансовый мониторинг сегодня — один из важнейших процессов, способных существенно помочь в предотвращении отмывания денег, а также в борьбе с мошенниками. Однако внедрение соответствующих инструментов и регулирование механизмов требуют времени.
Участники панельной дискуссии в рамках мероприятия Radio NV «Следите за деньгами» обсудили, как можно улучшить этот процесс, в чем заключаются основные трудности отслеживания незаконных платежей, как различные учреждения взаимодействуют друг с другом при осуществлении финансового мониторинга, где проходит граница ответственности каждого из них и создает ли скорость переводов дополнительные риски.
Участники:
- Сергей Наумов, президент Национальной ассоциации банков Украины;
- Ирина Кирилюк, региональный руководитель по вопросам этики и комплаенса Visa в регионе Восточной и Юго-Восточной Европы, Центральной Азии и Кавказа;
- Анна Липская, директор Департамента финансового мониторинга Национального банка Украины.
Модератор — Алексей Тарасов, главный редактор Radio NV.
Как банки внедряли риск-ориентированный подход
Анна Липская: Начиная с 2019–2020 годов система финансового мониторинга должна была перестроиться. Речь идет о внедрении риск-ориентированного подхода. Однако это не быстрый и не простой процесс. Подход до сих пор внедрен не полностью, и есть определенные недостатки.

Если говорить о банках, которые уже давно являются субъектами первичного финансового мониторинга в Украине, то такая перестройка, безусловно, происходит. Она должна побудить банки отказаться от формального подхода, сводившегося к сбору документов, и перейти к подходу, основанному на сути процессов. Необходимо проводить анализ, знать своего клиента, понимать специфику его деятельности и определять, соответствует ли та или иная транзакция его финансовым возможностям. В некоторых случаях требуется более глубокое изучение вопроса, чтобы понять, является ли конкретная операция рыночной. Это особенно важно, когда речь идет о закупках за государственные средства.
Современные платежи — как Формула-1
Ирина Кирилюк: Если сравнивать современные платежи с автоспортом, то мы уже давно перешли от гонок по городским улицам к трассам Формулы-1. Это существенно влияет на то, как выявляются необычные платежи. Если за секунду совершается более десяти тысяч транзакций, то подходы к управлению рисками должны меняться.

Исторически финансовый мониторинг строился на принципе: событие произошло, а мы анализируем его постфактум. Были времена, когда мы анализировали данные за день, неделю, месяц или квартал, чтобы выявить тенденции. Разумеется, сегодня этого уже недостаточно. Мы наблюдаем значительный сдвиг от посттранзакционного мониторинга к внедрению компонентов прогностической аналитики и выявлению множества индикаторов в режиме реального времени. Это подводит нас к обсуждению автоматизации, машинного обучения, новых подходов к обработке данных, искусственного интеллекта, поведенческой аналитики и так далее.
Преступники вкладывают значительные средства в искусственный интеллект, дипфейки и другие схемы. Если мы хотим не слишком от них отставать, нам также необходимо инвестировать в автоматизацию. В целом, высокая скорость полезна, поскольку она стимулирует развитие экономики. Однако она же создает определенные риски, требующие соответствующего реагирования. Поэтому вопросы финансового мониторинга и аналитики должны занимать центральное место при формировании стратегии развития финансового учреждения.
Действительно ли PEP страдают от финмониторинга?
Сергей Наумов: Я — PEP, и, честно говоря, не испытываю никаких проблем в отношениях с банками. Раз в год мне нужно лично прийти в отделение, подать документы — и все. Почему мне не о чем беспокоиться? Потому что у меня прозрачные доходы и официально уплаченные налоги. Поэтому я считаю, что проблема PEP сегодня сильно преувеличена. С 2022 по 2024 год поступило 161 959 сообщений об операциях PEP и связанных с ними лиц. В проведении было отказано лишь по 62 операциям. Это 0,4%. Так о чем тут говорить?

Если сравнивать финансовый мониторинг с чем-то привычным, то он напоминает работу службы безопасности в аэропорту. Досмотр проходят все. «Я не террорист, почему меня проверяют?» Это не совсем удобно: приходится что-то выбрасывать, что-то складывать в пакет и так далее. Но все мы понимаем: если хотя бы один человек минует контроль безопасности, последствия могут быть плачевными для всех, кто находится в самолете.
С финмониторингом — то же самое. Без него мы не только не станем членами Европейского Союза, но и не сможем существовать как нормальное общество, где платят налоги, которые затем превращаются в пенсии, где достойные зарплаты — в том числе у чиновников, которые благодаря этому не будут коррумпированы.
Национальная ассоциация банков Украины стремится объединить банки и создать систему саморегулирования. В Европе такая практика существует уже давно. Банки совместно разрабатывают этические нормы, единые стандарты обслуживания клиентов и общие правила финансового мониторинга.
Анна Липская: Действительно, проблема несколько преувеличена. В Национальном банке действует специальная линия, куда все PEP могут обратиться с жалобами, если сталкиваются с неадекватными действиями или ущемлением прав со стороны банков. С 2023 года к нам поступило 61 обращение: обоснованных жалоб было всего 10, а подтвердилась лишь одна. Сегодня мы рассматриваем еще одну жалобу: похоже, менеджер банка действительно действовал не совсем правомерно и не должен был запрашивать те документы, которые требовал. Но в целом статистика свидетельствует о том, что если бы проблема была действительно серьезной, то обращений и жалоб, вероятно, было бы значительно больше.
Есть и обратная сторона медали. В ходе надзорных мероприятий за последние два года мы передали в Государственную службу финансового мониторинга и правоохранительные органы данные о подозрительных операциях, совершенных PEP, на сумму более 6 миллиардов гривен. В подавляющем большинстве случаев речь шла о наличных средствах неясного происхождения. Вот вам и ответ на вопрос, почему к PEP все же должно быть более пристальное внимание. Коррупционные риски. Главная задача банка — исключить возможность его использования в противоправных целях.
Безопасность работает лучше всего, когда она незаметна
Ирина Кирилюк: Риск-ориентированный подход — казалось бы, простая фраза, но за ней стоит многое. Скажу так: безопасность работает лучше всего тогда, когда она незаметна. При наличии эффективного комплаенса и действенных процедур клиент получает современную, безопасную, простую и быструю финансовую услугу. И ему не приходится задумываться о том, сколько проверок — транзакций, поведения, бэкграунда, происхождения средств и так далее — было выполнено в фоновом режиме.
В то же время невозможно применять ко всем одинаковые подходы. Необходимы взвешенные решения в отношении сегментации, бенчмаркинга и правильного понимания цифрового следа. Мы хотим видеть больше в цифровом пространстве, поскольку живем в эпоху, когда каждый платеж генерирует огромный объем цифровых данных. В них нужно разбираться, знать, как их обрабатывать и в каком направлении двигаться.
Раньше клиент лично приходил в банк для идентификации — например, чтобы открыть счет. И если кассир или менеджер видел, что один и тот же человек привел 5, 10 или 15 других, то должен был сообщить об этом в подразделение финансового мониторинга банка, после чего операции этих клиентов подвергались проверкам. В цифровую эпоху мы уже не получаем такую информацию, однако существуют уникальные идентификаторы подключаемых устройств, IP-адреса и тому подобное. Появилось гораздо больше других данных, которые нам необходимо учитывать, анализировать, сопоставлять и использовать для поведенческой аналитики. При правильной настройке этих процессов и дифференцированном подходе к различным группам населения выигрывают все — и клиент, и бизнес, поскольку все становится прозрачнее. Суть не в усилении контроля, а в том, чтобы применять надлежащие меры контроля в нужный момент.

Как улучшить финансовый мониторинг?
Анна Липская: Национальный банк очень хотел бы видеть качественный фильтр на этапе регистрации физических лиц — предпринимателей. Можете спросить любого представителя банка — он подтвердит, что 80% существующих ФЛП и тех, кто вновь регистрируется, представляют собой фиктивное предпринимательство.
Не должно быть так, чтобы любой человек мог за две минуты зарегистрироваться в качестве индивидуального предпринимателя, открыть счет, провести операцию, затем без каких-либо проверок аннулировать регистрацию, а спустя несколько недель — снова зарегистрироваться. Ситуация абсурдна, но при этом носит массовый характер. Вероятно, необходим определенный баланс между скоростью и качеством. Да, новейшие технологии ускоряют процессы, но и повышают риски. Контролировать это становится все труднее. Например, в Германии или Австрии невозможно зарегистрироваться в качестве предпринимателя, не имея ни бизнес-плана, ни объяснения причин регистрации.
Аналогичная ситуация и с юридическими лицами — в частности, с местами массовой регистрации, когда по одному адресу зарегистрировано множество компаний. Почему государство до сих пор допускает такую регистрацию — для меня большая загадка.
Сергей Наумов: Нужно действовать так, чтобы развивались технологии, а процедуры становились намного проще. На самом деле любое законодательство можно обойти или нарушить. Но я мечтаю о внедрении системы поведенческого анализа — например, на базе искусственного интеллекта, — которая позволяла бы сразу, в режиме реального времени, выявлять рискованные транзакции. Подобные паттерны уже существуют, но их пока недостаточно.
