


Пенсії без майбутнього. Чому Україна більше не витягує солідарну систему?
Світлана Довгаленко, економістка CASE Україна, PhD
Солідарна система на межі своїх можливостей
Українська пенсійна система вже створює проблему майбутнього, де демографічні обмеження визначають її фінансові можливості. Чи матиме вона достатню кількість внесків, щоб виконувати зобов’язання перед наступними поколіннями пенсіонерів?
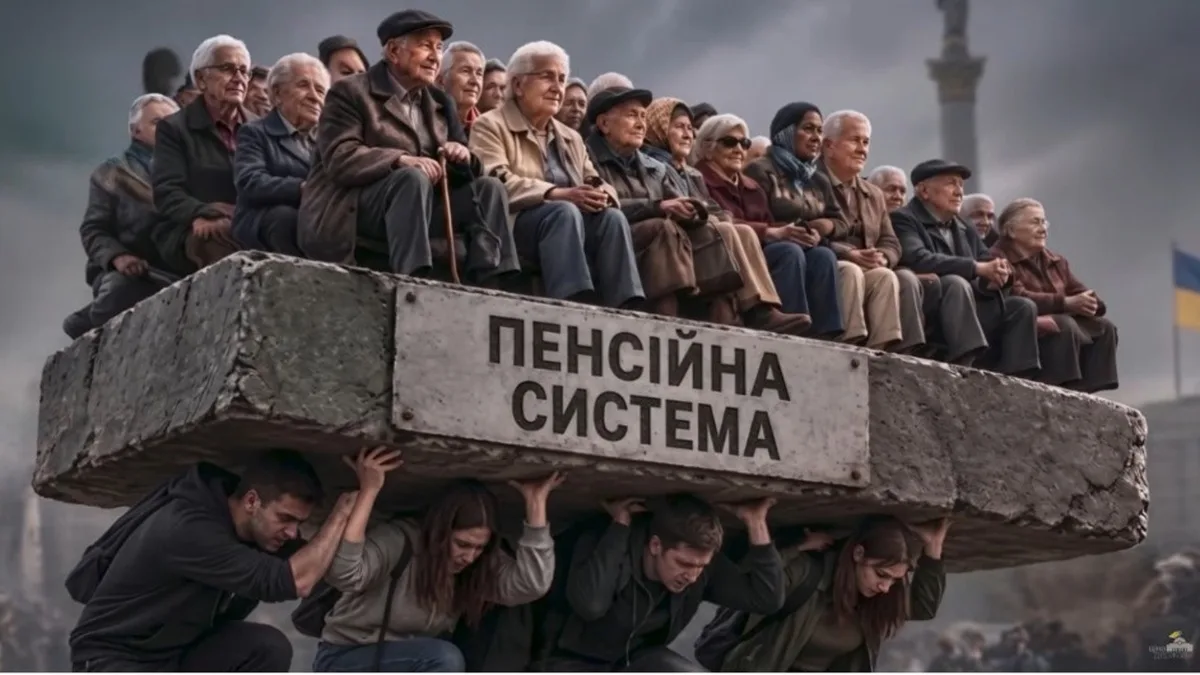
Нинішня модель працює за солідарним принципом: внески економічно активного населення фінансують виплати тим, хто вже вийшов із ринку праці. Це робить пенсійну систему залежною від демографічного балансу. Поки кількість платників та їхні доходи зростають достатньо швидко, система може підтримувати необхідний рівень виплат. Коли ж база внесків скорочується, а кількість отримувачів зростає, дефіцит перестає бути тимчасовою бюджетною дірою і стає структурною проблемою самої системи.
Україна рухається саме в цьому напрямку.
Пенсійна математика більше не сходиться
Україна старіє одночасно з падінням народжуваності до рівнів, які не забезпечують навіть простого відтворення населення.
ООН відносить Україну до країн із найнижчою народжуваністю у світі - показник опустився до 1 дитини на жінку. За Global Change Data Lab, у 2023 році коефіцієнт народжуваності становив 0,98 дитини на одну жінку.
Для простого відтворення населення без урахування міграції потрібно близько 2,1 дитини на одну жінку. Український показник більш ніж удвічі нижчий. Покоління, яке через два десятиліття мало б масово входити на ринок праці, буде значно меншим за нинішнє. Це означає майбутній дефіцит платників ЄСВ з якого фінансуються пенсії.
Одночасно змінюється й співвідношення між тривалістю трудового життя та періодом отримання пенсії. За даними Фонду ООН у галузі народонаселення, очікувана тривалість життя при народженні в Україні у 2025 році становила близько 70 років для чоловіків та 80 років для жінок. Загальний вік виходу на пенсію починається з 60 років. Наразі близько 67% населення припадає на вікову групу 15-64 років, тоді як близько 19% становлять люди старшого віку. При цьому частка молодших поколінь скорочується.
Війна вдарила по демографії
З початку повномасштабного вторгнення народжуваність в Україні знизилась вдвічі. Смертність перевищує народжуваність майже у 3,6 раза. У першому півріччі 2026 року в Україні зареєстрували понад 73 тисячі народжень, проти близько 260 тисяч смертей.
Окрім того, Україна втрачає частину працездатного населення через міграцію. Згідно Агентства ООН у справах біженців, станом на 30 червня 2026 року у світі зареєстровано 5,68 млн біженців з України. Eurostat вказує, що 4,4 млн людей, які виїхали з України, перебувають під тимчасовим захистом у країнах ЄС. Дорослі жінки складали 43,4% цієї групи, дорослі чоловіки 27%, неповнолітні 29,6%. Тобто понад 70% українців, які перебувають за кордоном, є або потенційними, або фактичними учасниками ринку праці інших країн.
Для пенсійної системи це означає, що Україна втрачає частину майбутньої податкової та страхової бази: менше людей працюють всередині країни, менше доходів оподатковується, менше внесків надходить до солідарної системи.
Дефіцит системи
До повномасштабного вторгнення видатки розширеного бюджету України на Пенсійний фонд були статтею №1. У 2021 році видатки Пенсійного фонду становили 520,9 млрд грн (близько 35% усіх видатків країни), при цьому 177,6 млрд грн із них були профінансовані з державного бюджету.
Ще до війни внесків застрахованих працівників було недостатньо, щоб самостійно утримувати систему. Її дефіцит доводилося покривати за рахунок загальних бюджетних ресурсів. Сьогодні це друга стаття після витрат на оборону країни. У 2025 році затверджені видатки ПФУ зросли до 1 020,9 млрд грн. За п’ять років це майже подвоєння.
Для порівняння, видатки на освіту зросли з 302,3 до 394 млрд грн, приблизно на 30%. Це питання альтернативної вартості: кожна додаткова гривня на пенсійні зобов’язання має ціну для людського капіталу, інфраструктури та економічного зростання.
Солідарна модель уже не фінансується лише внесками нинішніх працівників: значну частину вартості бере на себе бюджет. Коли ресурсу не вистачає, держава шукає додаткові джерела надходжень. Наприклад, існують окремі збори при придбанні легкових автомобілів, операціях із нерухомістю та за послуги мобільного зв’язку. За січень-липень 2026 року за цими напрямами до державного бюджету надійшло 10,6 млрд грн.
Тому пенсійний дефіцит не є вузькою проблемою ПФУ. Це проблема державних фінансів. І що довше система залишається однорівневою, то більше бюджет є гарантом її платоспроможності.
Підвищувати податки теж не вийде
Держава витрачає дедалі більше бюджету на пенсії. Для цього потрібні дедалі більші надходження. Для пенсійної системи це означає або більше платників, або вищі офіційні доходи, або більші податкові та страхові відрахування.
Але перший варіант залежить від демографії, яка рухається в протилежному напрямку.
Другий залежить від продуктивності та економічного зростання.
Третій має власну межу.
Якщо збільшувати навантаження на працю, офіційне працевлаштування стає дорожчим. OECD вказує, що високі ставки соціальних внесків у поєднанні зі слабким контролем за доходами від праці створюють стимули для заниження офіційної зарплати. CASE Україна оцінює масштаб тіньового сектору до 40% економіки у 2021 та вказує на зарплати «в конвертах» як один із ключових каналів тінізації, втрати бюджету від яких оцінюються до 262 млрд грн.
Тобто спроба нескінченно закривати пенсійний дефіцит через підвищення навантаження на працю матиме негативний ефект. У певний момент вона почне скорочувати офіційну базу, з якої ці внески і повинні надходити.
Політичний цикл коротший за пенсійні зобов’язання
Солідарна система має ще одну слабкість - вона особливо чутлива до політичного циклу. Пенсіонери є великою та політично активною групою виборців. Тому політикам дуже легко обіцяти їм підвищення пенсій.
У 2012 році Наталія Королевська обіцяла 1000 євро середньої зарплати і 500 євро пенсії. Юлія Тимошенко зобовʼязувалась забезпечити пенсії на рівні середньої заробітної плати. Проблема тут не лише в реалістичності, а в довгому бюджетному хвості таких обіцянок.
Політик отримує політичний ефект у вигляді задобрення виборців, але фінансові наслідки приходять значно пізніше а бюджет отримує зобов’язання на роки. Відсутність пенсійної реформи та соціальний популізм політиків призводять до того, що українські пенсіонери бідніють, а витрати на Пенсійний фонд збільшуються.
Можна дожити до пенсії й не отримати її
Соціальний тиск буде постійно зростати, бо податкових ресурсів вистачатиме лише на мізерні виплати, при тому, що літні люди залишатимуться найактивнішим електоратом. Прогнози невтішні - актуарна оцінка Пенсійного фонду, яку аналізувала Міжнародна організація праці, показує, що у 2040 році державну пенсію за віком можуть отримувати лише близько 40% людей віком 65 років і старше. Дедалі більше людей не матимуть достатнього страхового стажу через низьку участь у формальному ринку праці.
Чим довше Україна відкладає реформу, тим дорожчим і болючішим буде перехід. Спроби перейти від виключно солідарної моделі до системи, де частина майбутньої пенсії формується за рахунок особистих накопичень, розпочиналися ще на початку 2000-х років. Але загальнообов'язкового накопичувального рівня за 35 років незалежності так і не було повноцінно запущено.
Законопроєкт №2683 про загальнообов'язкове накопичувальне пенсійне забезпечення, зареєстрований у 2019 році, досі не перетворився на працюючий другий рівень пенсійної системи. Законопроєкт №9212 у квітні 2024 року направили на доопрацювання. №2683 станом на 2026 рік знову включено до порядку денного. Держава роками обговорює накопичення, доки солідарна система залишається основним джерелом майбутньої пенсії.
Що змінювати?
Україні не потрібна революція, яка завтра скасує солідарну систему. Потрібен контрольований перехід до багаторівневої моделі.
Перше. Частину вже існуючого ЄСВ потрібно поступово спрямовувати на персональні накопичувальні рахунки для молодших працівників, не створюючи нового податку на зарплату. Для старших вікових груп перехід має бути м’якшим, із державною підтримкою або співфінансуванням, щоб люди, які наближаються до пенсії, не оплачували реформу самостійно. У такій моделі солідарний рівень залишається страховою базою, а накопичувальний починає створювати особистий актив.
Друге. Накопичення мають інвестуватися, а не лежати без руху. Частина коштів може працювати через державні облігації, але система повинна передбачати диверсифікацію, незалежний нагляд, прозорі комісії та захист активів від політичного втручання. Людина має бачити власні внески, інвестиційний результат і право передати накопичення у спадок.
Третє. Треба переглядати параметри солідарної системи. У 2026 році для отримання права на пенсію у 60 років потрібно мати 33 роки стажу, у 63 роки за 23 роки, а у 65 років за 15 років. У перспективі варто обговорювати поступовий рух до 65 років і 39-40 років стажу, але з довгим перехідним періодом для людей передпенсійного віку.
Четверте. Податкова політика має рухатися не в бік нескінченного здорожчання легальної праці, а в бік її здешевлення. Зниження ефективного навантаження на зарплату, про яке раніше говорили, зокрема, Данило Гетманцев і експерти CASE, має сенс лише разом із дисципліною видатків. Менший податок на працю повинен означати не більший дефіцит, а більшу легальну базу, вищу зайнятість і простір для особистих пенсійних заощаджень.
Нарешті, добровільні накопичення мають отримати податкові стимули. Людина повинна мати мотив відкладати частину доходу на старість, а не очікувати, що через 30 років це зробить держава.
Україна входить у демографічну реальність, де кількість потенційних платників скорочується, міграція забирає частину трудового ресурсу, а вартість взятих пенсійних зобов’язань зростає. Бюджет уже компенсує розрив між внесками та видатками, тому питання накопичувальної складової більше не можна залишати на рівні чергової парламентської дискусії.
Накопичувальна система не скасує демографічний ризик і не зробить пенсії автоматично високими. Її сенс в іншому - частина доходу людини формується не з внесків наступного покоління, а з її власних довгострокових заощаджень протягом трудового життя та доходу від їх інвестування.
Без другого джерела пенсійного доходу Україна дедалі більше залежатиме від спроможності держави латати дірки в системі за рахунок бюджету, молодих працівників і майбутніх поколінь.
Источник: Интерfакс
 Поделиться