
Почему позиции доллара остаются настолько сильными?
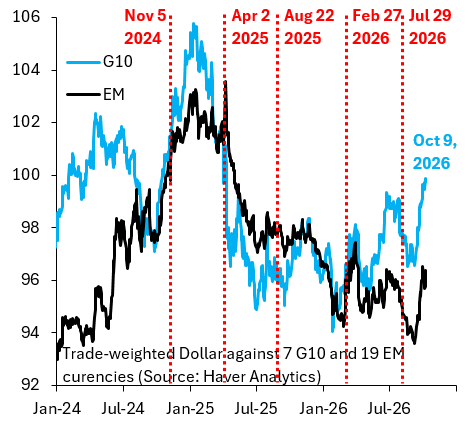
Это может показаться безумием, но я думаю, что быть пессимистом в отношении доллара по-прежнему правильно. В своем прогнозе на год я изложил, почему, по моему мнению, доллар упадет в 2026 году. На первый взгляд, война с Ираном все перевернула с ног на голову, но — как я буду утверждать в этом посте — нынешняя сила доллара носит временный характер. Я убежден, что доллар ослабевает, и мы время от времени видим проблески этого. Вспомните хотя бы неожиданное объявление Казначейства о выкупе облигаций в августе. Доллар резко упал, а драгоценные металлы взлетели. Мы живем в эпоху обесценивания доллара. Война с Ираном просто скрывает это сейчас, но никакая война — даже эта — не длится вечно.
Я не преуменьшаю масштабы роста доллара. Синяя линия на графике выше показывает, что доллар по отношению к G10 находится на самом высоком уровне с момента неудачного введения взаимных тарифов 2 апреля 2025 года. Это замечательный поворот для валюты, которую год назад списали со счетов. В конце концов, тогда существовало мнение, что США теряют свой статус резервной валюты, и доллар находится в процессе необратимого ущерба. В то время я не был сторонником этой версии и решительно её опровергал. Но это не означает, что доллар не может упасть по циклическим причинам, о которых я и говорю. На мой взгляд, в данный момент доллар поддерживают три фактора, и все они временные. Они ослабнут с окончанием войны с Ираном, а это значит, что нынешняя сила доллара — лишь временная передышка.
Три основных источника текущей силы доллара:
Долговой кризис в еврозоне. Несомненно, динамика европейского долга — это катастрофа, но она значительно усугубилась ростом цен на нефть и другие энергоносители. Только представьте, что произойдет, когда закончится война с Ираном. Рынки облигаций вырастут повсеместно, в том числе и во Франции. Это может даже дать Франции достаточно времени, чтобы дойти до выборов в следующем году без дальнейшей эскалации долгового кризиса. В этом случае мировые рынки выкупят часть проданных евро. Доллар упадет.
Жесткая позиция ФРС. Война за инфляцию затруднила возможность ФРС занять мягкую позицию. Я сам склоняюсь к мягкой инфляции и считаю, что Уорш был совершенно прав, проявив спокойную позицию по этому вопросу на пресс-конференции 29 июля. Но — из-за неопределенности вокруг цен на нефть — рынкам это сообщение не понравилось, и они устроили истерику, вынудив Уорша к жесткой рикошетной позиции в Джексон-Холе. Все эти ухищрения не понадобятся, если и когда война закончится. Рынки быстро снизят свои ожидания относительно повышения процентных ставок ФРС, и сомнения в истинных намерениях Уорша тоже прекратятся. Как показывает синяя линия на графике выше, недавний рост доллара почти полностью объясняется разницей процентных ставок США по сравнению с другими странами G10 (черная линия). Эта разница сократится, как только война закончится и прекратятся требования повышения ставок.
Высокие цены на нефть. Рост цен на нефть с начала войны — это симптом чего-то гораздо большего, а именно резкого увеличения геополитических рисков. Это породило спрос на доллар как на актив-убежище, который ослабнет, как только война закончится. На мой взгляд, именно этот спрос на активы-убежища был главным фактором укрепления доллара с начала войны, и именно он станет главным препятствием для его роста после окончания войны.
Сейчас эта война ощущается как очередная трясина, в которую сами себя загнали США. Жаль, что это вообще произошло, но я оптимистично настроен и верю, что блокада и санкции США помогут положить конец этому конфликту гораздо быстрее, чем считают многие. В конце концов, именно поэтому я остаюсь пессимистом в отношении доллара. Ни одна война не длится вечно. Эта тоже не будет вечной.