


Рынок за океаном: как Северная Америка может вернуть украинскую сталь в строй
Работу над доступом на рынок США и Канады целесообразно начать уже сегодня
Как GMK Center писал ранее, доступ на рынок ЕС является ключевым для возобновления работы металлургических заводов Украины. Но расширение географии экспорта также остается крайне важным элементом нормализации работы отрасли, диверсификации, а значит, и повышения устойчивости. В этой статье мы хотели бы обратить внимание на рынки стран Северной и Южной Америки.
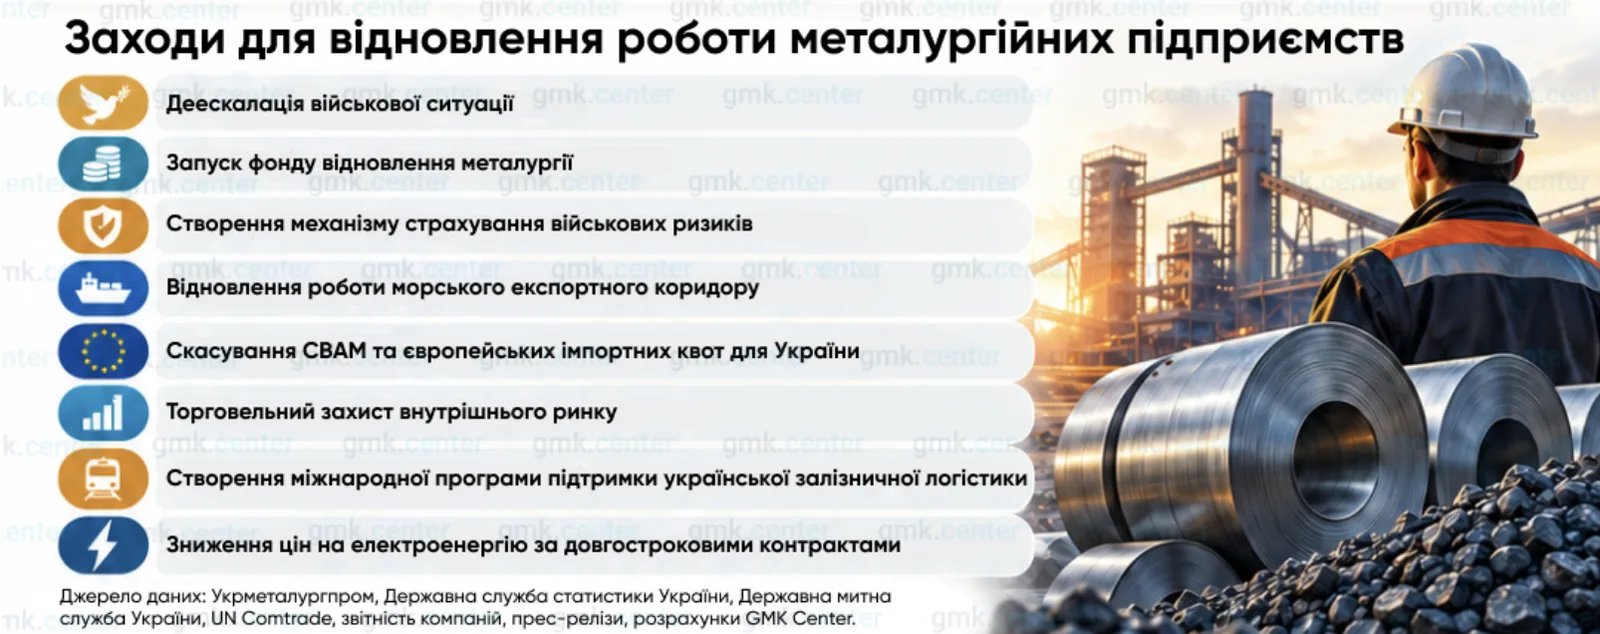
Меры, необходимые для возобновления работы металлургии Украины
Тот, кто знаком с работой металлургической отрасли Украины, может возразить, что американский рынок никогда не был заметным направлением отечественного экспорта стальной продукции. Распылять усилия нецелесообразно. В этом есть логика, но нужно вникнуть детали, чтобы понять обратное.
Малый исторический объем не является признаком слабого потенциала. Кроме того, структура экспорта меняется кардинально с течением времени — достаточно сравнить географию продаж 5 лет назад и сегодня. Поэтому американский рынок способен стать опорой для украинской металлургии.
Немного истории для контекста
Заокеанские рынки далеки от Украины. Но тем не менее пока позволяла конкурентная позиция Украина была заметна, несмотря на высокие логистические издержки.
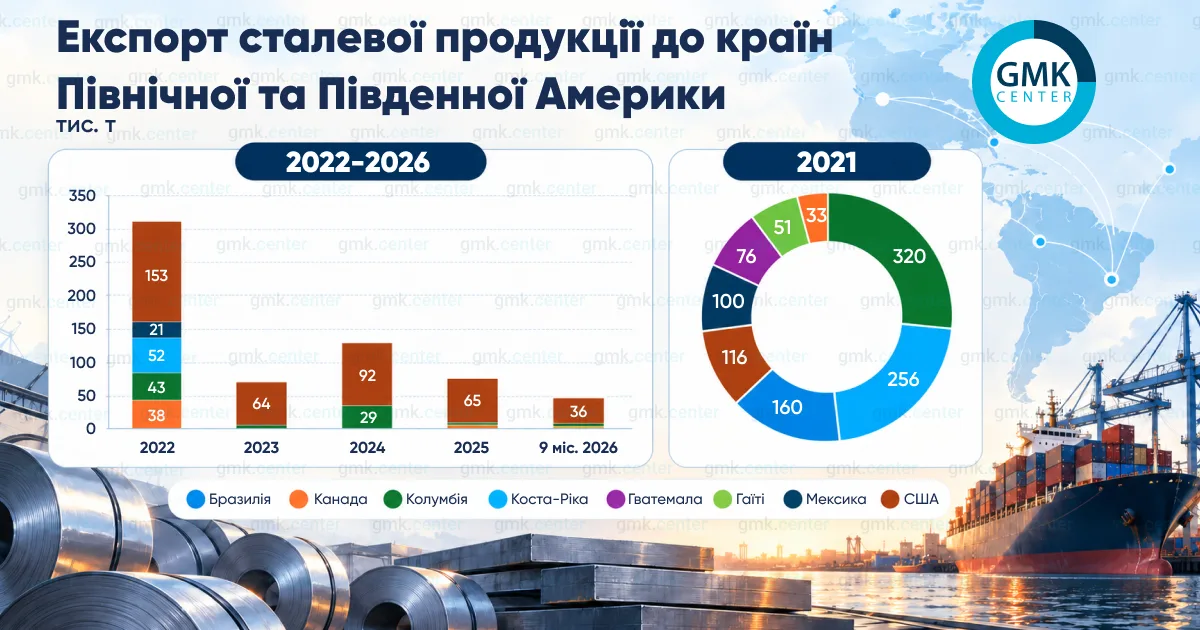
До начала войны, Украина поставляла на рынки Северной и Южной Америки в среднем 400 тыс тонн стальной продукции. Исключением здесь был 2021-й, когда объемы экспорта превысили 1,1 млн тонн. Основной вид продукции — квадратная заготовка. На тот момент экспорт полуфабрикатов не был так активен, как сегодня. Ключевыми покупателями были Колумбия, Коста-Рика. Поставки в последнюю шли в рамках группы «АрселорМиттал».
Экспорт в наиболее привлекательные страны региона — США, Канаду и Мексику был ограничен торговыми барьерами. Как только украинские поставщики в конце 1990-х — начале 2000-х годов пытались нарастить объемы экспорта в США, тут же сталкивались с антидемпинговыми мерами. Ту же политику зеркально проводили их ближайшие торговые партнеры. Канада и Мексика повторяли и на своих рынках меры, введенные против импорта в Вашингтоне.
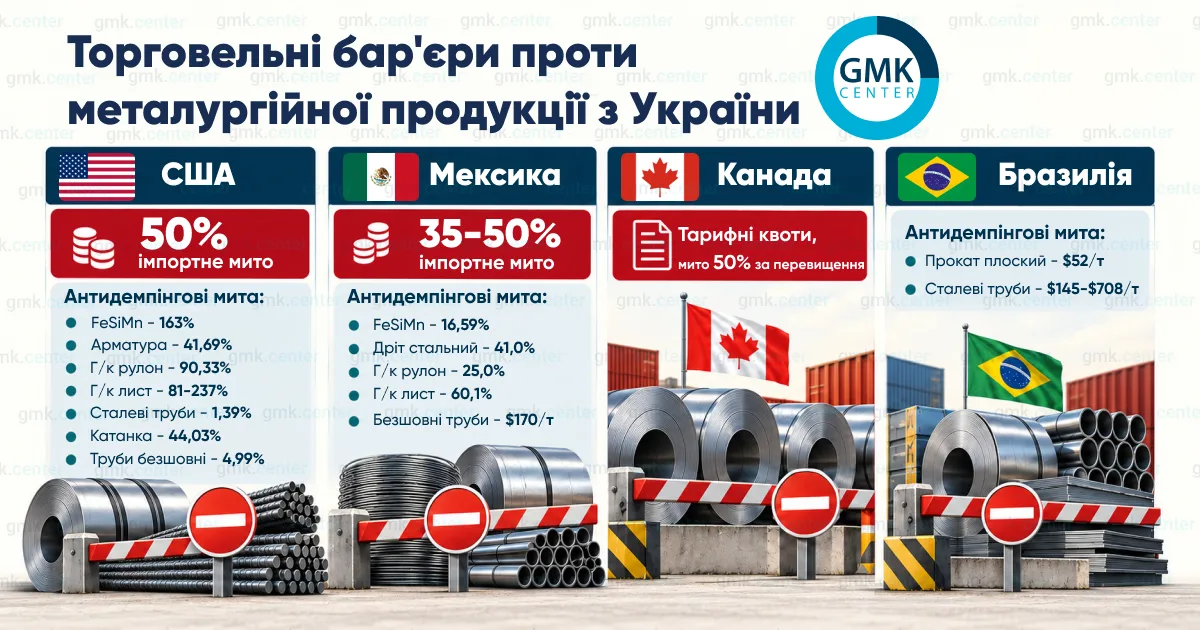
На сегодня против стальной продукции из Украины в странах Северной и Южной Америки действуют:
- США — 7 антидемпинговых мер и защитная импортная пошлина в 50%;
- Мексика — 5 антидемпинговых мер, импортные пошлины 35–50%;
- Канада — система тарифных квот с 50% пошлиной за превышение;
- Бразилия — 2 антидемпинговые меры.
Торговые барьеры против металлургической продукции из Украины
После начала войны дорогая логистика убила экономическую целесообразность экспорта заготовки в страны Южной Америки. США и Канада, как ключевые политические партнеры, в рамках поддержки стальной отрасли Украины во время российской агрессии, приняли решение смягчить торговый режим:
- США — временно отложить действие 25%-го импортного тарифа в рамках секции 232, при этом все антидемпинговые пошлины остались в силе;
- Канада — отложить действие всех антидемпинговых мер, на тот момент их было три: против г/к рулона, г/к толстолистового проката и OCTG.
Поскольку антидемпинговые пошлины США остались в силе, соответственно, это не позволило возобновить экспорт стальной продукции. Основным видом стальной продукции, поставляемым в США, остались бесшовные трубы в объеме 60–90 тыс тонн в год.
Поскольку рынок Штатов является премиальным по отношению ко всем остальным, то и сырье там также дороже. Например, поставки чугуна в США выглядят более предпочтительными, чем в ЕС, где доступна и российская продукция. Поэтому Украина занимала заметную долю на рынке чугуна в Штатах — 25% в 2025 г. Морская блокада 2026-го привела к сокращению экспорта чугуна в США на 50%, согласно статистике сентября.
Рынок Канады, очевидно, никогда не был таким привлекательным, по сравнению со США. При сопоставимых расходах на фрахт, цены на сталь на рынке Канады были на 20–25% ниже цен в Штатах. Это легко поясняется фактором секции 232 — импортная пошлина в 25% была переложена на цены. Спред в ценах стали означает спред и в ценах сырья и полуфабрикатов. Поэтому экспорт продукции черной металлургии из Украины в Канаду не был заметным.
Обнуление импорта и перспективы в Канаде
Украина никогда не была включена в тесные цепочки поставок стальной продукции с Канадой. Хотя в 2020–2022 гг. поставляла до 40 тыс тонн в год квадратной заготовки. Как и с поставками в страны Южной Америки ценовая конкурентоспособность позволяли продавать полуфабрикаты. И после того как в 2022 году Канада освободила Украину от всех защитных и антидемпинговых мер, украинская сталь не хлынула в Канаду. Это не могло компенсировать высокие логистические расходы, что съедало всю маржинальность возможных поставок. В июне 2025-го действие приказа о беспошлинной торговле прекратилось.
Стоит сказать, что Канада отменила все три действовавшие антидемпинговые пошлины против стальной продукции из Украины. Это безусловно позитивная новость, но это мало дает с точки зрения перспектив экспорта.
В июне 2025 года Канада ввела импортные тарифные квоты и 50%-ю пошлину за превышение квот. Годовой объем квот составляет около 1,5 млн тонн, за исключением США и Мексики, что может означать сокращение импорта до 60%. Квоты обслуживаются по принципу «первый пришел». Влезть в такие жесткие рамки практически невозможно — риски попадания на 50%-е импортные пошлины крайне высоки. Также на рынке есть дискуссии о ревизии системы квот с установлением страновых аллокаций, основанных на исторических объемах. Для Украины это автоматически означает нулевую квоту и импортную пошлину в 50%.
Но новые импортные квоты изменили сам рынок Канады — цены на сталь в стране взлетели. В ІІІ квартале 2026-го цены на г/к рулон в Канаде составляли в среднем 1200 долларов США за метрическую тонну. Это, безусловно, выглядит заманчиво. Хотя привлекательные цены на канадском рынке отнюдь не означают, что там будут готовы покупать украинскую продукцию. Действующая система тарифных квот делает импорт крайне рискованным, и экспортеры должны это учитывать в своих ценовых предложениях.
При этом, чтобы Украина получила возможность экспорта стали в Канаду, требуется освобождение от системы тарифных квот. Мы видим это вполне реальным, учитывая партнерский политический статус Канады и Украины. Старт процесса требует инициативы с украинской стороны и четких, прозрачных предложений.
Два трека в США
История торговли Украины и Штатов значительно богаче. Этот рынок был интересен еще с начала 90-х. Однако каждая попытка нарастить экспорт в США была обрезана введением антидемпинговых пошлин. Меры, введенные еще 20–30 лет назад, продолжают действовать. Кроме того, с июня 2025 года президент Трамп повысил пошлины на импорт стали до 50%, отменив при этом все исключения. Добиться смягчения смогли только единицы в рамках широких торговых соглашений. Например, для Великобритании действует ставка 25%, а ЕС пока находится в процессе переговоров.
Вопрос разблокирования торговли сталью с Штатами должен идти двумя треками, а позитивный результат возможен только в случае прогресса в обоих.
Первый из них — политический, так как вопрос размера импортных пошлин находится в плоскости Администрации президента США. Несмотря на непростые текущие отношения между странами, позитив для обоих сторон может быть достигнут через прозрачные и четкие предложения с украинской стороны: пакет соглашений, предлагающий взаимовыгодные проекты, обязательства по объемам, инструменты предупреждения обхода ограничений. Участие американских компаний в проектах послевоенного восстановления, энергетических проектах, в ресурсной сфере несет выгоду обоим. В то же время украинская сталь не может повредить стальному сектору Штатов, так как доля Украины в импорте штатов не превышала 0,5%, в то время как продукция черной металлургии — около половины всего украинского экспорта в США.
Важно понимать, что США уже останавливали действие секции 232 для Украины, и это не вело к катастрофическому росту импорта.
Второй трек — коммерческий, где компаниям из Украины в судах нужно отстаивать необоснованность высоких антидемпинговых пошлин, возможно принимать обязательства по объемам и т. д. Выход на американский рынок требует долгой подготовки и инвестиций: сертификации продукции, дистрибьюторских связей, квалификации у конечных потребителей, юридической работы. Успешные кейсы в последние годы были. К примеру, прогресс в пересмотре антидемпинговых пошлин в сегменте труб благодаря корпоративным усилиям и успехам в судах. Поэтому трубная продукция доминирует в экспорте стали из Украины в США исторически.
Путь обратно
Возврат на рынки Южной Америки с квадратной заготовкой маловероятен в обозримом будущем. Сегодня мы видим активный экспорт полуфабрикатов из Китая и ASEAN. Успешно конкурировать в цене с азиатской продукцией для Украины пока недостижимо. В будущем эти рынки не будут иметь такого высокого значения, так как внутренний рынок станет приоритетом для украинских производителей стали на фоне спроса программ послевоенного восстановления.
Торговый кейс со США и Канадой — не об объемах. Но развитие взаимной торговли и экспорта поможет восстановить прибыльность украинских заводов, поддержит их устойчивость.
ЕС остается ядром рынка в нынешних условиях. Рынок ЕС не получится заменить никаким другим сопоставимым. Северная Америка это скорее дополнение на горизонте нескольких лет, с ограниченными объемами и высокими логистическими издержками, но более высокой маржинальностью.
Источник: GMK
 Поделиться