

Стальной рынок Катара: смещение акцентов
Стальное потребление в Катаре по итогам 2026 года может увеличиться до 2,75 млн т с учетом готовых МК
Главным драйвером стальных продаж в Катаре до 2022 года включительно было инфраструктурное строительство в рамках подготовки к футбольному ЧМ-2022. После его завершения последовал спад металлопотребления. Старт газовых мегапроектов вернул рынок к росту.
Отраслевое резюме
Базовая емкость рынка металлопроката в Катаре 1,5–1,8 млн т в год. В денежном выражении они дают $1,2–1,6 млрд, в зависимости от цен на сталь. Фундаментом спроса остается длинный прокат (арматура и балки). Это связано с масштабными инфраструктурными проектами.
Совокупная емкость рынка металлопродукции с учетом готовых металлоконструкций (МК) составляет 2,5–2,7 млн т в год и $2,5–3,0 млрд. Дополнительные 0,9–1,0 млн т формируются специфическим импортом под газовый мегапроект North Field Expansion.
Газодобывающий сектор поглощает колоссальные объемы толстолистового проката, труб сегмента OCTG, труб большого диаметра LSAW и тяжелых МК для LNG-терминалов, резервуаров и трубопроводов.
Более 70% стального потребления приходится на госпрограммы. Их основные операторы — Управление общественных работ Катара (Ashghal), Министерство транспорта и госгигант QatarEnergy.
Одна из главных особенностей катарского стального рынка — полное отсутствие валютных рисков при планировании долгосрочных контрактов. Обменный курс по отношению к доллару США жестко удерживается центробанком на уровне 3,64 QAR.
Спрос строительного сектора на арматуру обеспечивает местное производство, главный поставщик — госкомпания Qatar Steel. Потребности нефтегазового сектора в плоском прокате почти на 100% закрывает импорт.
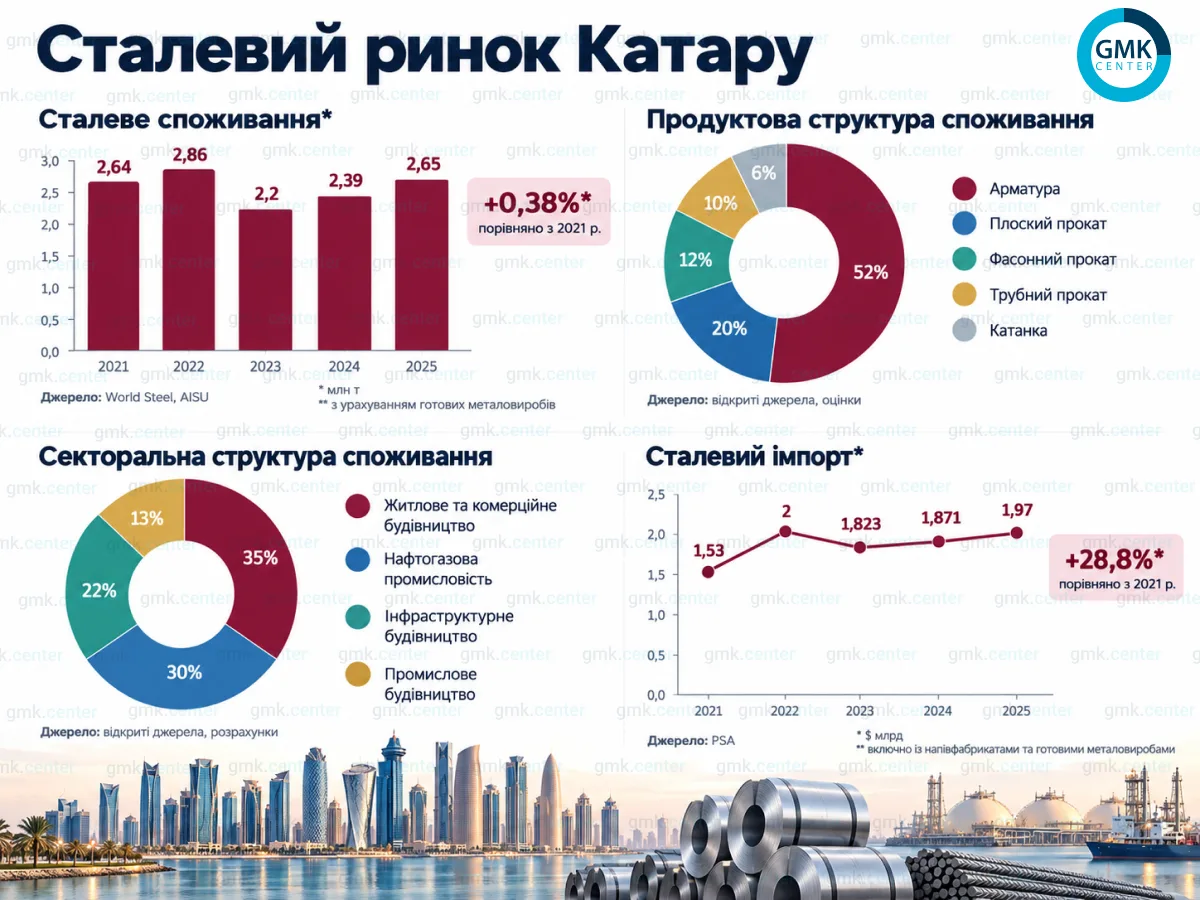
В денежном выражении более 75% стального импорта Катара приходится на группу ТН ВЭД 73. Катар массово закупает за рубежом высокомаржинальную продукцию: бесшовные и сварные стальные трубы большого диаметра, резервуары и сложные МК для газового проекта North Field.
Китай возглавляет рейтинг внешних поставщиков с годовым объемом $680–720 млн. Это МК, тяжелые сварные трубы большого диаметра LSAW/SSAW, а также HRC и HDG для локального производства профильных труб.
Далее следует Япония с $290–320 млн. Оттуда поступают OCTG и толстый лист из криогенной стали для LNG. Индия замыкает тройку лидеров с $240–260 млн. Это HRC, стальные трубы и крепежные метизы. Южнокорейские производители отгружают в Катар сортамент, аналогичный японскому. Годовой объем — $190–210 млн.
Стальной импорт из ОАЭ оценивается в $160–180 млн. Основа поставок — профильные трубы, HDG и строительный фасонный прокат локального производства. Доля чистого регионального реэкспорта из ОАЭ снижается на фоне ужесточения таможенного контроля в Катаре.
Европейские производители из Германии и Италии расположились на 6–7 местах с объемом по $110–140 млн. Они поставляют трубные фитинги и трубопроводную арматуру для газопроводов высокого давления, прецизионные детали из спецсталей.
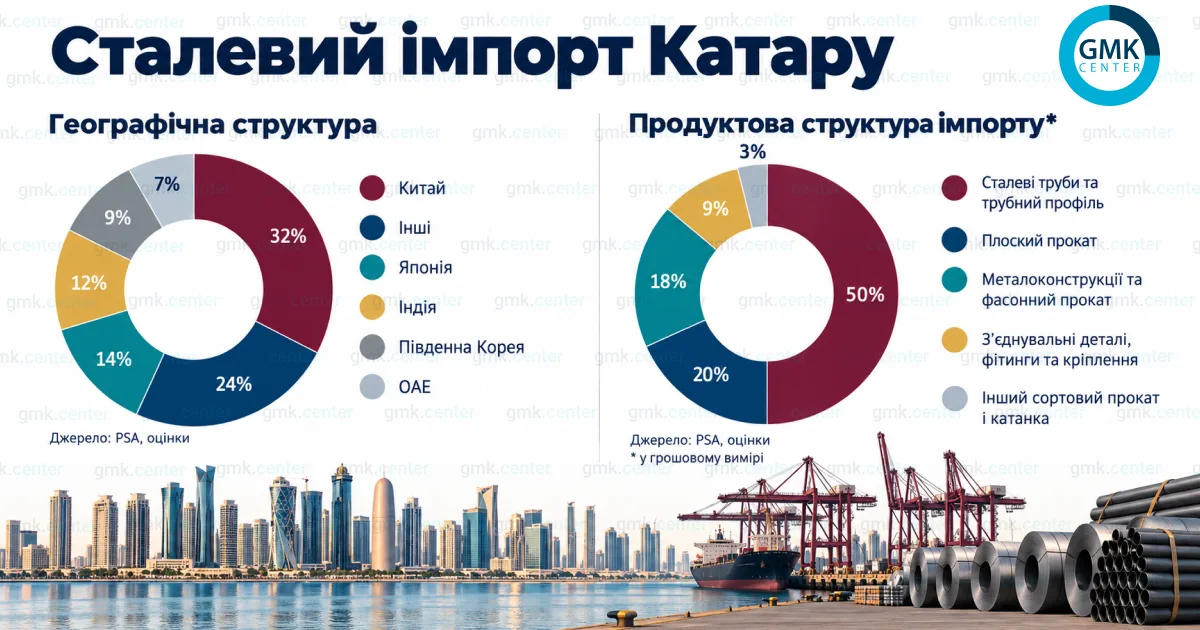
В географической структуре импорта присутствует четкое разделение по продуктам. Китай и Индия выступают главными поставщиками массовых сортов проката. Япония и Южная Корея удерживают лидерство в премиум-сегменте.
Спрос на плоский прокат
Газодобыча в Катаре в 2021–2025 годах находилась на плато. Это связано с мораторием на новые крупные проекты на Северном месторождении (North Field). Это крупнейшее в мире морское газовое месторождение находится в Персидском заливе. На него приходится примерно 10% мировых запасов.
Мораторий, объявленный властями Катара, действовал в 2005–2017 гг. Затем QatarEnergy потребовалось несколько лет на доразведку пласта, бурение оценочных скважин, 3D-сейсмические исследования и проработку технического проекта FEED.
Практическая реализация его I очереди North Field East (NFE) началась в 2022 году. В ходе работ на береговом перерабатывающем комплексе в Рас-Лаффане завершается строительство 4 новых сверхмощных линий по сжижению NG. Мощность каждой линии — около 8 млн т LNG в год. Одновременно в море монтировались гигантские буровые платформы, тянулись подводные газопроводы. Их общая протяженность — 500 км.
Это потребовало колоссальных объемов плоского проката и готовых металллоконструкций. Общая металлоемкость NFE (наземная и морская часть без учета вспомогательного флота и дополнительных танкеров) оценивается в 310–360 тыс. т. Стальной спрос преодолел спад, который наблюдалось после завершения строительства объектов под футбольный ЧМ-2022.
Спрос на длинный прокат
После завершения ЧМ-2022 в строительной отрасли Катара произошли важные изменения. Доля инфраструктурных проектов сократилась, по объемам выполняемых работ лидерство перешло к энергосектору. Именно NFE в 2023–2025 годах генерировал основной спрос не только на плоский прокат, но и на длинный — преимущественно в сегменте тяжелого фасонного проката, стальных балок и сложных конструкционных профилей.
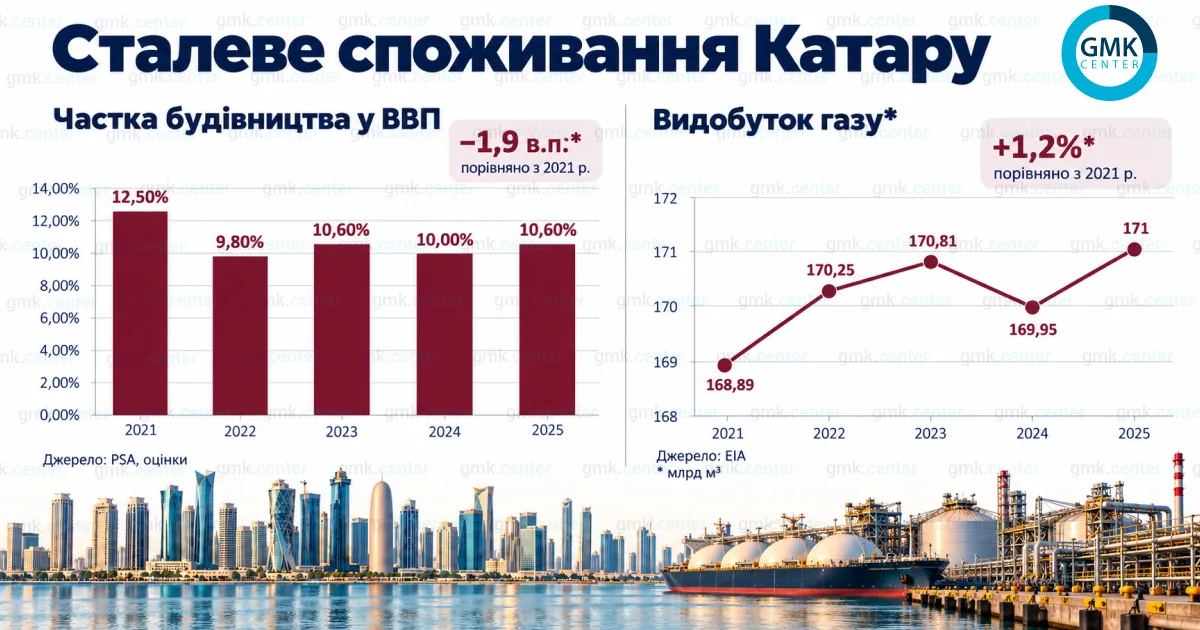
Жилищное строительство в Катаре не имеет такого значения для стальных продаж, как в ОАЭ. Катар входит в число самых богатых стран мира за счет экспорта LNG. Местным властям не нужны деньги сторонних инвесторов для наполнения бюджета и поддержания роста экономики.
Долгое время иностранцам в Катаре разрешали покупать жилье только в Pearl и West Bay Lagoon — элитных районах Дохи. Сейчас список расширили до 9 районов, включая Lusail City. Дополнительно разрешена аренда еще в 16 районах. Но сам механизм оформления ВНЖ при покупке недвижимости остался предельно бюрократичным, зарегулированным, ограничивая приток инвестиций в жилсектор.
В отличие от ОАЭ, жилищное строительство в Катаре преимущественно малоэтажное. Это подразумевает меньший расход стали при возведении домов. На одну типичную катарскую виллу площадью 500–800 м² уходит 40–70 т арматуры. Главный драйвер — госпрограмма Land Plot Development for Qatari Citizens.
В Катаре государство само не строит жилье для граждан «под ключ», как в Саудовской Аравии. Здесь гражданам бесплатно выделяют участок земли под индивидуальную виллу. Далее Ashghal через подрядчиков обеспечивает подготовку инфраструктуры: прокладывает подъездные дороги, водопровод, ливневую и хозяйственную канализацию, обустраивает уличное освещение, озеленение, подключение к электросети и телекоммуникациям.
Затем гражданин получает от государственного Qatar Development Bank льготный кредит под 1% на строительство самой виллы, до $330 тыс. Есть возможность дополнительно взять до $1,37 млн в коммерческом банке на льготных условиях. Получив финансирование, гражданин приступает к строительству — либо самостоятельно, либо с привлечением строительной компании.
Ashghal ежегодно полностью подготавливает и сдает 4-7 тыс. инженерно обустроенных участков. В июле 2024-го ведомство отчиталось об активной фазе выполнения 33 проектов, обеспечивающих инфраструктурой 30 тыс. участков. Эта программа — один из самых устойчивых и прогнозируемых драйверов стального рынка Катара, генерирует спрос на 200–350 тыс. т арматуры в год.
Инфраструктурное строительство в Катаре характеризуется отсутствием мегапроектов. Сейчас Ashghal фокусируется на программе развития внутренних территорий жилых кварталов. Это основная часть финансовых расходов. Предусматривает полную модернизацию существующей инфраструктуры. Кроме этого реализуются:
- Программа строительства государственных школ. Вслед за первыми сданными объектами, сейчас на финальную стадию (готовность более 80%) вышел пакет II, включающий 14 современных школьных комплексов по всей стране. Реализуется совместно с частными инвесторами.
- Развитие промышленной зоны Дохи. Замена дорожного покрытия под тяжеловесный транспорт, строительство мощных дренажных сетей, энергоподстанций и тяжелых эстакад.
- Стратегическая система водоотведения Дохи. Прокладка подземных тоннелей большого диаметра в северной и южной частях столицы. Плюс строительство крупных насосных станций и очистных сооружений.
Перспективы стального спроса
Ashghal в мае 2025 года официально запустил новый план на 2025–2029 гг. с суммарным бюджетом около $22,2 млрд. На 2027-й кроме продолжения строительства школ и системы водоотведения Дохи интерес представляет перезапуск Sharq Crossing. Это один из самых амбициозных, технически сложных инфраструктурных мегапроектов в истории Катара.
Транспортная система общей длиной 12 км свяжет международный аэропорт Hamad, финансовый центр West Bay и новый город Lusail. Она включает три футуристических моста длиной от 600 до 1310 м. Один из мостов получит двухъярусную структуру с прогулочной зоной и парком. Мосты соединят подводными тоннелями в бухте Дохи. Их общая длина составляет 8 км.
Актуальная стоимость проекта в пределах от $2 млрд (начальные фазы перезапуска под управлением Ashghal) до $12 млрд за полную реализацию всей транспортной системы, по данным Министерства финансов Катара. Оценочно металлоемкость проекта достигает 350–470 тыс. т, на основе сопоставления с мостом Шейха Зайда в Абу-Даби.
В 2026-м по проекту активизировались инженерно-подготовительные работы. Это создает базу для начала монтажа первых стальных конструкций в 2027–2028 гг.
NFE в 2026 году должен был перейти в стадию промышленной эксплуатации и увеличить мощность LNG-производства до 110 млн т в год. Война в Персидском заливе внесла коррективы в эти планы. Коммерческий старт I линии NFE официально перенесен на первую половину 2027 года.
QatarEnergy не отказывается от планов по следующему этапу — North Field South (NFS). Это строительство еще 2 мегалиний по производству LNG, каждая по 8 млн т в год. Плюс монтаж новых морских буровых платформ и прокладка подводных трубопроводов общей длиной 250 км. Общий металлофонд морской части NFS составит 155–175 тыс. т стали.
При улучшении обстановки в Персидском заливе работы по NFS могут начаться в 2027-м с перспективой запуска в 2028–2029 гг. Однако сейчас, в октябре 2026 года, QatarEnergy официально объявила о временной заморозке NFS на фоне затянувшегося военного конфликта. Строительные работы отложены до полной стабилизации в регионе. Это сдвигает запуск объекта за пределы первоначального горизонта.
Исходя из этого, стальное потребление в Катаре с учетом готовых МК по итогам 2026-го может увеличиться на 3,8%, до 2,75 млн т, в 2027 году — до 2,82 млн т (при условии разморозки NFS).
Иранские ракеты в марте 2026-го повредили газовый комплекс в Рас-Лаффане, а блокада Ормуза привела к временному снижению газового экспорта. Тем не менее, запас финансовой прочности у Катара остается огромным, благодаря суверенным фондам.
Это позволяет стране поддерживать финансирование ключевых инфраструктурных планов Ashghal, хотя неосновные строительные проекты и второстепенные жилищные программы могут быть частично оптимизированы в пользу восстановления энергосектора.
Отраслевое резюме
Первичное стальное производство в Катаре почти полностью контролируется госкорпорацией Qatar Steel. Монополия не является абсолютной: в стране действует один мини-завод полного цикла. Но большинство частных игроков сосредоточено в сегменте Downstream — сервисное изготовление арматурных изделий, сеток и металлоконструкций.
Метзавод Qatar Steel, единственный интегрированный производитель в стране, расположен в Месаиде. Плавильные мощности 2,57–2,9 млн т в год, прокатные — 1,5 млн т. Специализация — арматура и катанка. Работает по экологичной схеме NG-DRI-EAF.
Рядом с основным заводом в Месаиде находится Qatar Metals Coating Co. W.L.L. (Q-Coat). Это совместное предприятие Qatar Steel и холдинга QIMC с мощностью 100 тыс. т в год. Здесь установлены линии нанесения FBE-покрытия на арматуру.
Завод Seashore Steel W.L.L. расположен в новой промзоне Дохи. Имеет собственные EAF для плавки стальной заготовки из металлолома. Годовая мощность 100–160 тыс. т. Выпускает строительную арматуру.
К числу крупнейших металлосервисных центров относятся:
- Teyseer Rebar Contractors (TRC) в старой промзоне Дохи. Годовая мощность 120–140 тыс. т. Занимается изготовлением арматурных каркасов.
- Al Attiya Steel в новой промзоне Дохи. Годовая мощность 50–80 тыс. т. Специализируется на производстве сварных сеток.
Оба предприятия закупают арматуру и катанку у Qatar Steel.
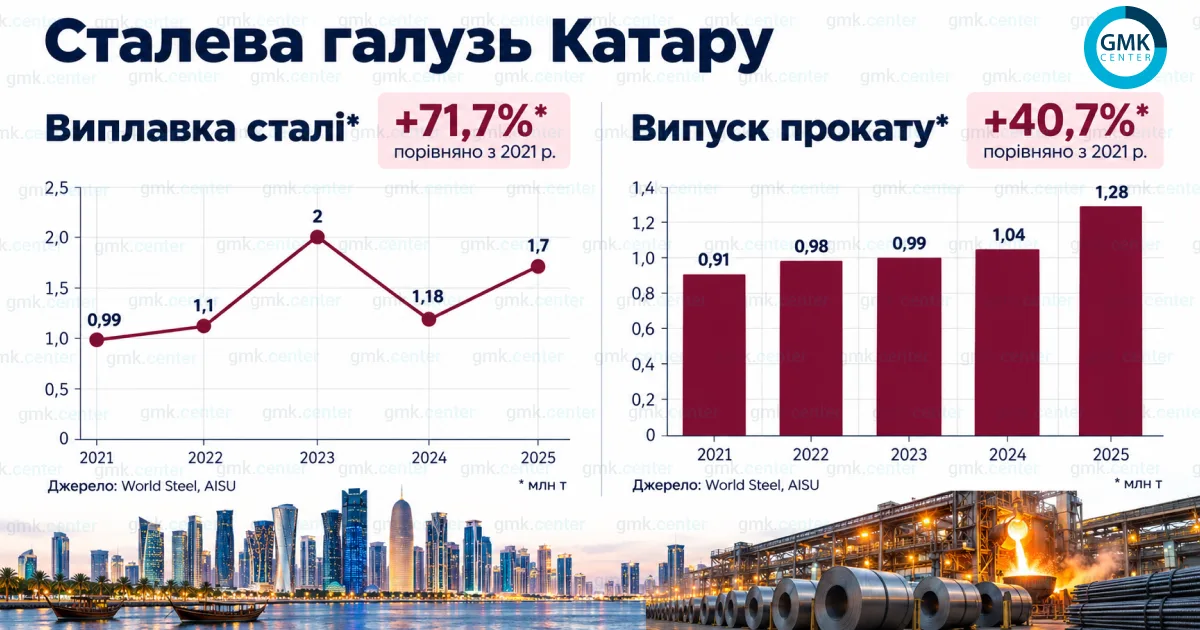
Наиболее кризисным с точки зрения загрузки мощностей стал период 2020–2021 гг. Тогда выплавку оптимизировали, оставив в работе только наиболее энергоэффективные EAF-3 и EAF-5. Восстановление в 2022 году связано с перезапуском производственного модуля DRI-2.
Показатели 2023 г. укрепились за счет возобновления поставок арматуры в Бахрейн и партнерства с Bahrain Steel. Снижение 2024 года вызвано масштабной ремонтной кампанией, а резкий подъем 2025-го — расконсервацией модуля DRI-1 и EAF-4 под нужды крупных проектов Ashghal, QatarEnergy и внешних рынков.
Инвестиционная активность Qatar Steel
Qatar Steel в 2023–2024 годах провела масштабную реконструкцию станов RM1 и RM2. Там заменили систему проводки, установив современные роликовые вводные и выводные кассеты с прецизионными подшипниками.
Смонтированы новые высокоскоростные блоки чистовой прокатки и обновленная система автоматического контроля допусков по диаметру. Это повысило качество поверхности арматуры и стабильность геометрии. Инвестиции составили $27,5 млн.
Установлены сканеры контролируемого охлаждения на линии Thermex. Они позволяют гибко задавать предел текучести без микролегирования при выпуске арматуры повышенной прочности. Таким образом достигается экономия легирующих добавок.
В сталеплавильном комплексе на EAF 3, EAF 4 и EAF 5 модернизированы своды и стеновые панели печей. Установлены энергоэффективные водоохлаждаемые элементы, снизившие простои на футеровку и проплав. Обновлены стеновые инжекторы для ускорения вспенивания шлака. Это значительно снизило удельный расход э/э и электродов при выплавке.
МНЛЗ были оборудованы высокоточными гидравлическими осцилляторами кристаллизаторов и автоматическими системами отслеживания внутренних дефектов заготовки. Это исключает появление трещин при последующей прокатке.
Роль государства
Защита государственного производителя Qatar Steel от конкуренции с дешевым импортом базируется на двух составляющих, тарифной и нетарифной.
В Катаре в дополнение к импортной пошлине в 5%, действующей в странах GCC, применяется тариф 5% для арматуры и катанки. Это тот сортамент, который выпускает Qatar Steel.
В соответствии со сводом Таможенного департамента Катара максимальная ставка пошлины на импорт стали может доходить до 20%. По дефицитным позициям, трубам специфического диаметра и листу — сохраняется ставка 5%. Она может уменьшаться до 0% по индивидуальным спецразрешениям под государственные инфраструктурные проекты.
В отличие от Саудовской Аравии или ОАЭ, активно использующих антидемпинг против турецкого и китайского сортового проката, у Катара на данный момент нет отдельного пакета постоянных а/д пошлин. Роль прямого заградительного барьера выполняет сертификация.
Импортная арматура не может зайти на строительный объект Катара без предварительной сертификации QGOS, уполномоченного ведомства по стандартизации. Каждая партия зарубежного проката подлежит длительным лабораторным испытаниям с остановкой на границе. Это затягивает логистику для трейдеров, делая импорт экономически нецелесообразным.
Законодательное требование локализации закупок распространяется на все крупные инфраструктурные и энергетические проекты и объекты Ashghal. В соответствии с базовым законом № 6/1987 и его обновленными редакциями, подрядчики обязаны отдавать приоритет катарским строительным материалам.
Если подрядчик закупает импортный аналог при наличии производимого в стране товара (отвечающего стандартам), это квалифицируется как «существенное нарушение контракта». На компанию накладывается штраф в размере 20% от стоимости закупленной партии.
Заказчик получает право расторгнуть контракт или принудительно заставить подрядчика вывезти импортный материал со стройплощадки за свой счет. Поэтому, если у Qatar Steel есть свободные мощности, подрядчик не купит китайскую или индийскую арматуру, даже если она дешевле на $30–40/т.
Выводы
Катарский стальной рынок представляет жесткую модель госрегулирования, где внутренний строительный сектор надежно изолирован от дешевого импорта. Даже в условиях войны в Персидском заливе колоссальный резерв суверенных фондов Катара гарантирует непрерывное финансирование ключевых строек.
Загрузка мощностей национального производителя напрямую зависит от административной защиты. В результате суверенные инвестиции Катара в инфраструктуру конвертируются не в прибыль зарубежных поставщиков, а в долгосрочную стабильность работы и модернизацию собственных сталеплавильных мощностей.
Источник: GMK
 Поделиться