Стремительный рост грузовых тарифов УЗ будет иметь негативные последствия для всей экономики Украины
После блокирования морского экспорта через черноморские порты железная дорога стала основным маршрутом доставки продукции для украинского горно-металлургического комплекса (ГМК). В 2026 году на экспортные возможности отрасли одновременно давят два фактора: внутреннее повышение грузовых тарифов АО «Укрзалізниця» (УЗ) и резкое удорожание маршрутов через страны Европейского Союза, что стало вынужденным шагом в ответ на портовую блокаду.
Тарифный удар по ГМК
С 1 августа 2026 года «Укрзалізниця» индексировала грузовые тарифы на 30%, а с 1 января 2027-го планирует повысить их еще на 15%. Аргументы перевозчика понятны — рост операционных расходов из-за значительной промышленной инфляции и, в частности, существенного увеличения стоимости энергоносителей, а также необходимость в повышении зарплаты работникам компании на фоне оттока кадров и убыточной деятельности. Чистый убыток УЗ в 2025 году составил 7,6 млрд грн, а за четыре месяца 2026-го достиг 9,3 млрд грн.
Ключевые грузоотправители подчеркивают, что стремительный рост грузовых тарифов будет иметь негативные последствия как для всей украинской экономики, так и для самого перевозчика:
- Новый цикл сокращения перевозок. В 2025 году объемы перевозок «Укрзалізниці» упали на 7,8% (до 161,3 млн т), а доходы направления — на 19%. В I полугодии 2026-го падение продолжилось (-6,2%). Дальнейшее сокращение грузовой базы приведет к потере миллионов тонн грузов. На фоне прекращения работы всех металлургических предприятий это уже до конца 2026 г. ударит по финансовому состоянию УЗ.
- Сокращение производства и остановка предприятий. Горнодобывающие компании не имеют возможности переориентировать свои объемы на автотранспорт. Рост тарифов будет означать для них критическое повышение себестоимости и потерю конкурентоспособности. Так, Ингулецкий ГОК находится в простое с 2024 года из-за высокой стоимости электроэнергии и логистики.
- Подрыв экспортной конкурентоспособности. За восемь месяцев 2026-го импорт в Украину вырос на 26%, тогда как экспорт — лишь на 1%. Дорогая железнодорожная логистика дополнительно ослабит позиции украинских товаров на внешних рынках, особенно на фоне введения европейского механизма углеродной корректировки (CBAM) и новых квот ЕС на сталь.
- Усиление инфляционного давления. Промышленная инфляция в августе 2026 года достигла 47,3% в годовом измерении (г./г.). Повышение железнодорожных тарифов непосредственно закладывается в стоимость продукции и перекладывается на конечных потребителей.
- Переориентация грузов на автодороги. Переход части грузов (строительные материалы, зерно) на автотранспорт ускорит износ дорожного покрытия, увеличив нагрузку на бюджет. В то же время для «Укрзалізниці» потеря грузопотока означает простой мощностей при сохранении ~80% условно-постоянных затрат, что лишь повысит себестоимость перевозки каждой тонны.
При идеальном сценарии отрасль предлагает ввести мораторий на повышение тарифов УЗ до конца действия военного положения, полностью компенсировать убытки от пассажирских перевозок из государственного бюджета и привлечь международное финансирование на восстановление инфраструктуры.
«Если не работают порты, нельзя увеличивать стоимость логистики для внутренних перевозок. УЗ фактически стреляет себе в ногу: чем больше они повышают тарифы, тем менее эффективными становятся», — отмечает операционный директор компании «Метинвест» Александр Мироненко.
Дефицит тягового подвижного состава
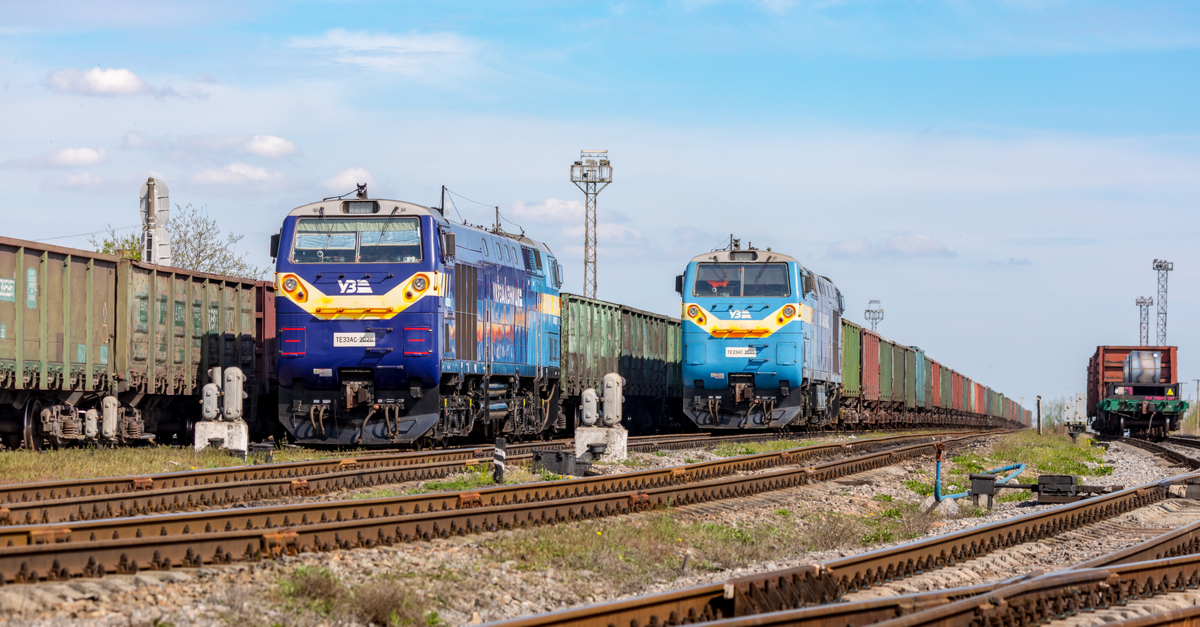
Системные обстрелы железнодорожной инфраструктуры вызвали острый дефицит локомотивов: в Украине почти исчерпан резерв машин для замены поврежденной техники. С начала полномасштабной войны РФ повредила или уничтожила более 500 локомотивов, из которых ориентировочно 310 — в течение 2026 года. С 2022-го «Укрзалізниця» не получала новых грузовых локомотивов и не успевает ремонтировать поврежденный парк (для сравнения, в 2019-м парк тепловозов и электровозов УЗ насчитывал 3,6 тыс. единиц).
Первый из 55 заказанных электровозов компании Alstom ожидается лишь в I квартале 2027 года, а поставка завершится до конца 2029-го.
Украина ищет свободные локомотивы в соседних странах, но главным барьером является разница в ширине колеи: 1520 мм в Украине против европейского стандарта 1435 мм. Поскольку строительство новой техники требует длительного времени, приходится рассчитывать на страны с аналогичной колеей. Зарубежные партнеры (в частности, Словакия и Литва) могут передать лишь по три локомотива, что не решает проблему дефицита.
Дальнейшее обострение этой проблемы усложнит как пассажирское сообщение, так и внутренние и экспортные грузовые перевозки в период критической зависимости страны от железной дороги.
«Необходимо международное грантовое финансирование закупки новых локомотивов по принципу «железнодорожного Рамштайна» — по аналогии с тем, как консолидируется военная помощь», — считает Александр Мироненко.
Он также подчеркивает острую проблему обеспечения локомотивной тягой стабильных грузовых перевозок в прифронтовой зоне (на расстоянии до 150 км от линии фронта).
Согласованная тарифная политика: предложения отрасли
В течение последних лет отраслевые ассоциации во время диалога с властью и «Укрзалізницею» настаивали: попытки решить финансовые проблемы государственного перевозчика только за счет повышения грузовых тарифов являются тупиком, который раскручивает деструктивную спираль для всей экономики.
Бизнес предлагает заложить в отношения с перевозчиком такие базовые принципы:
- Прозрачный расчет себестоимости по видам грузов и маршрутам. Это поможет четко разграничить долю тарифа, которая покрывает реальные расходы на перевозку, и долю, которая направляется на кросс-субсидирование убыточного пассажирского сектора. Также необходимо учитывать рыночные цены на массовые насыпные грузы (в том числе и на железную руду).
- Полный отказ от перекрестного субсидирования пассажирских перевозок за счет грузовых доходов. Хотя в 2026 году государство в рамках механизма PSO (Public Service Obligation) выделило 16 млрд грн на покрытие убытков от пассажирских перевозок дальнего сообщения, непокрытыми остаются еще около 10 млрд грн убытков от пригородного сообщения. Этот сегмент также должен компенсироваться из государственного бюджета. В целом в 2026-м УЗ должна получить из бюджета 28,5 млрд грн (против 17,2 млрд грн в 2025 г.).
Грузоотправители требуют публичной методики расчетов, открытого диалога и привязки тарифной политики к реальному состоянию экспортных рынков. Августовское повышение тарифов на 30% произошло в момент почти полной остановки морского экспорта, что сделало рост логистических затрат критическим для отрасли.
Механизмы снижения логистической нагрузки
В текущих условиях для стабилизации экспорта ГМК существует ограниченное количество инструментов, и все они требуют системных шагов на межправительственном уровне:
- Переговоры об условиях транзита.
Примером действенного решения является введение Украиной и Молдовой 50%-й скидки на транзит украинских грузов по железной дороге (в частности, в румынский порт Констанца) с 10 августа до конца 2026 года. Аналогичные договоренности (льготные ставки, приоритетный пропуск, сквозные тарифы) следует инициировать с железными дорогами Польши, Румынии и Венгрии. Впрочем, договориться о снижении стоимости будет сложно: базовые грузовые ставки частных и государственных перевозчиков в ЕС в 2–3 раза выше украинских.
Кроме того, Польша и Румыния уже отказали Украине в дополнительном увеличении транзита украинской сельхозпродукции. Причина – возможности их транспортной инфраструктуры ограничены, и приоритетом остаются интересы местных производителей. Вероятно, отказ коснется и увеличения экспорта других массовых грузов, например железной руды.
С другой стороны, остается ключевая проблема — рентабельность экспорта, без решения которой увеличения экспорта руды не произойдет. По данным ОП «Укрметаллургпром», доставка окатышей в порт Гданьск будет стоить $50–60 за тонну, что делает их экспорт через североевропейские порты экономически нецелесообразным.
- Европейская инициатива «Пути солидарности» (Solidarity Lanes).
Инструмент предусматривает привлечение грантовых и кредитных средств ЕС для развития приграничной инфраструктуры, увеличения количества пунктов перестановки вагонов на европейские тележки и автоматизации таможенных процедур. Сейчас услуги по перегрузке или смене тележек добавляют $5–12 на каждой тонне груза, а время ожидания на границе составляет от нескольких суток до недель, что влечет за собой штрафы за простой. То есть это направление представляет собой долгосрочные инвестиции в снижение затрат на перегрузку.
- Специальные условия в европейских портах.
Реализация возможна путем подписания долгосрочных рамочных соглашений с портовыми операторами соседних стран и портов Балтии о фиксированных льготных ставках перевалки для украинских ГМК-грузов.
Отдельным направлением работы украинских властей и бизнеса являются переговоры с ЕС о выведении украинской металлургии из-под действия импортных квот и отсрочке требований механизма трансграничной углеродной корректировки (CBAM).
Выводы
ГМК обеспечивал 35–40% грузооборота и доходов грузового сегмента «Укрзалізниці». Сейчас наблюдается падение объемов производства и экспорта металлургических и горнодобывающих компаний. По оценкам GMK Center, объем производства стали в Украине в 2026 году составит около 4,3 млн т (падение на 39% по сравнению с аналогичным периодом). Производство железорудной продукции в 2026 г. может сократиться на 37%, а в 2027-м — еще на 55%.
Это приводит к пропорциональному сокращению физических объемов железнодорожных перевозок, что лишает «Укрзалізницю» ожидаемого финансового эффекта от повышения тарифов.
Сохранить экспорт украинского ГМК только благодаря точечному сдерживанию внутренних тарифов или отдельным уступкам со стороны европейских перевозчиков невозможно. Необходим комплексный пакет мер:
- Прозрачная и долгосрочная тарифная политика «Укрзалізниці» с поэтапным отказом от перекрестного субсидирования.
- Заключение межправительственных транзитных соглашений со странами ЕС (льготные сквозные ставки, приоритетное прохождение границ).
- Максимальное гарантирование безопасности и расширение пропускной способности морского и дунайского экспортных коридоров.
Только такой подход позволит сохранить отечественную металлургию как основу экономической устойчивости Украины и обеспечит стабильный грузопоток и доходы УЗ.
Наиболее важным для экспорта ГМК является восстановление полноценной работы морских портов Украины, в рамках чего стратегическими приоритетами развития «Укрзалізниці» должны стать:
- Увеличение объемов перевозок. Сфокусировать деятельность компании на наращивании грузовой базы до 200 млн т.
- Поддержка прифронтовых предприятий. Ввести льготные тарифы и системы скидок на железнодорожные грузовые перевозки для предприятий, расположенных в зонах высокого риска (до 150 км от линии фронта).
- Государственное финансирование и стандарты ЕС. Обеспечить полное финансирование пассажирских перевозок за счет госбюджета с последующим переходом на модель обязательств по предоставлению общественных услуг (PSO), согласно практике ЕС.
- Оптимизация инфраструктуры и расходов УЗ.
- Операционная эффективность и стабильность. Восстановить рабочий парк локомотивов и полностью укомплектовать локомотивные бригады для обеспечения бесперебойного и стабильного процесса перевозок.