


Третій квартал. Обвал на ринку ПК та смартфонів
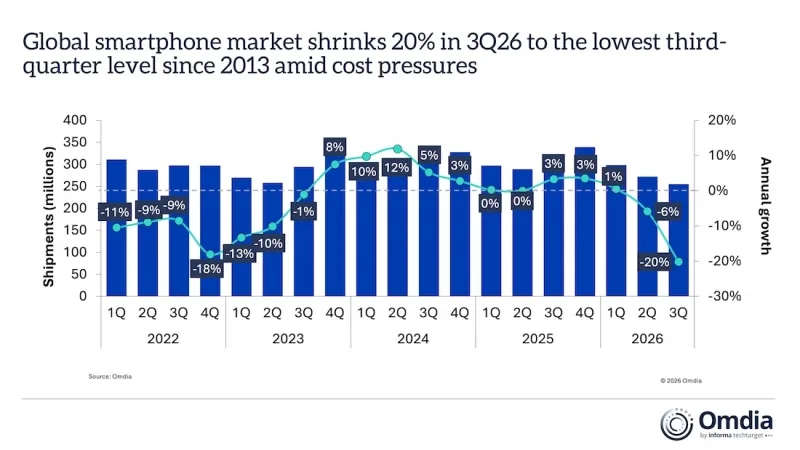
Осінній сезон зазвичай є «золотим часом» для технологічних гігантів - анонси флагманів, завантажені склади та підготовка до святкового буму. Проте осінь 2026 року зламала всі правила. Замість очікуваного зростання ринки ПК і смартфонів зазнали найглибшого падіння за роки спостережень, втративши понад 20% обсягів продажу.
Це не просто сезонний спад - на обидва ринки одночасно тиснуть подорожчання пам’яті та накопичувачів, обмежена доступність компонентів і зниження купівельної спроможності. Водночас причини падіння не цілком однакові. На ринку ПК до дефіциту й високих цін додалося «похмілля» після випереджувальних закупівель першої половини року. Тоді як у сегменті смартфонів сильніше проявилися проблеми доступності бюджетних моделей і небажання покупців платити більше за пристрої, які не пропонують достатньо переконливих причин для оновлення.
Сезонне пожвавлення, на яке індустрія зазвичай розраховує восени, не відбулося ні на ринку ПК, ні на ринку смартфонів. Постачання скоротилися навіть порівняно з другим кварталом, хоча виробники саме в цей період випускають нові флагмани й формують запаси до святкового сезону.
ПК: після закупівель «про запас» настала тиша
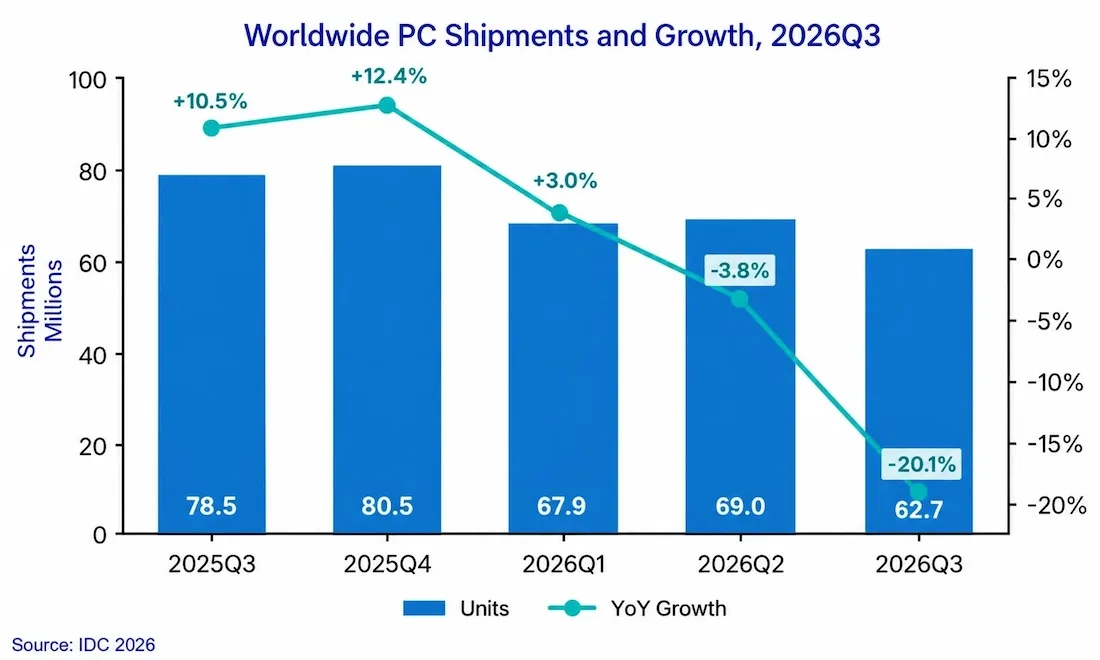
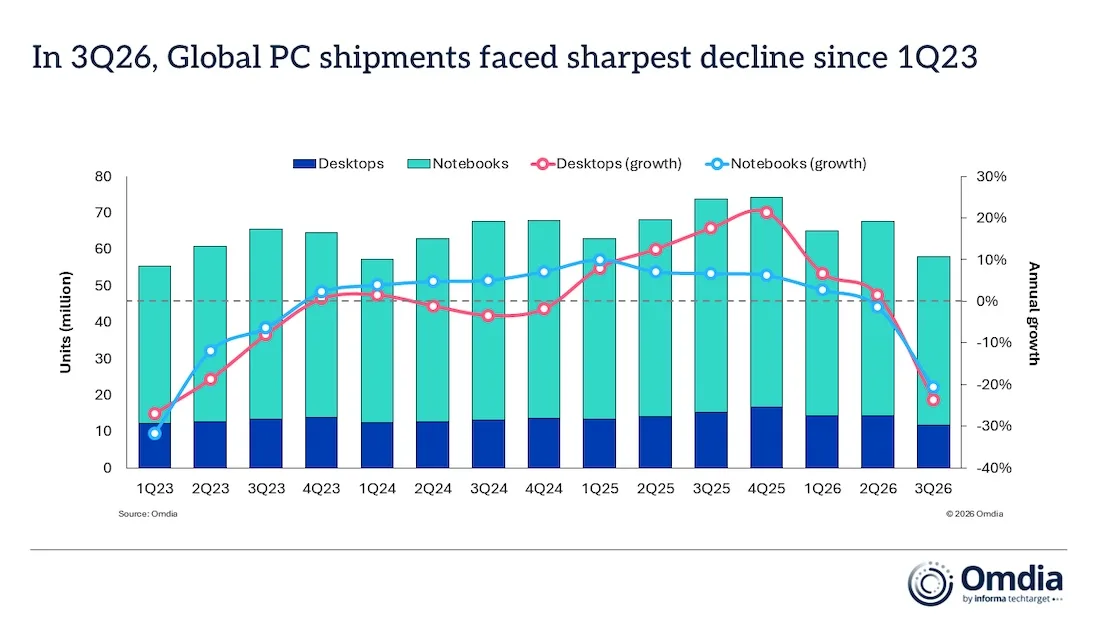
Три головні аналітичні агенції - IDC, Gartner і Omdia - оприлюднили різні абсолютні оцінки ринку ПК, що пояснюється відмінностями в методології та переліку пристроїв, які вони враховують. Проте напрямок змін у всіх трьох звітах однаковий. За попередніми даними IDC, світові постачання ПК у третьому кварталі впали на 20,1% у річному вимірі - до 62,7 млн одиниць проти 78,5 млн роком раніше. Це друге поспіль річне скорочення, значно глибше за спад у попередньому кварталі, який IDC тепер оцінює у 3,8% замість раніше оприлюднених 4,9%. Квартал до кварталу ринок просів на 9,1%.
Omdia зафіксувала падіння на 21,2% - до 58,1 млн одиниць. Настільні комп’ютери, включно з робочими станціями, втратили 23,5% і опустилися до 11,7 млн, ноутбуки та мобільні станції - 20,6%, до 46,4 млн.
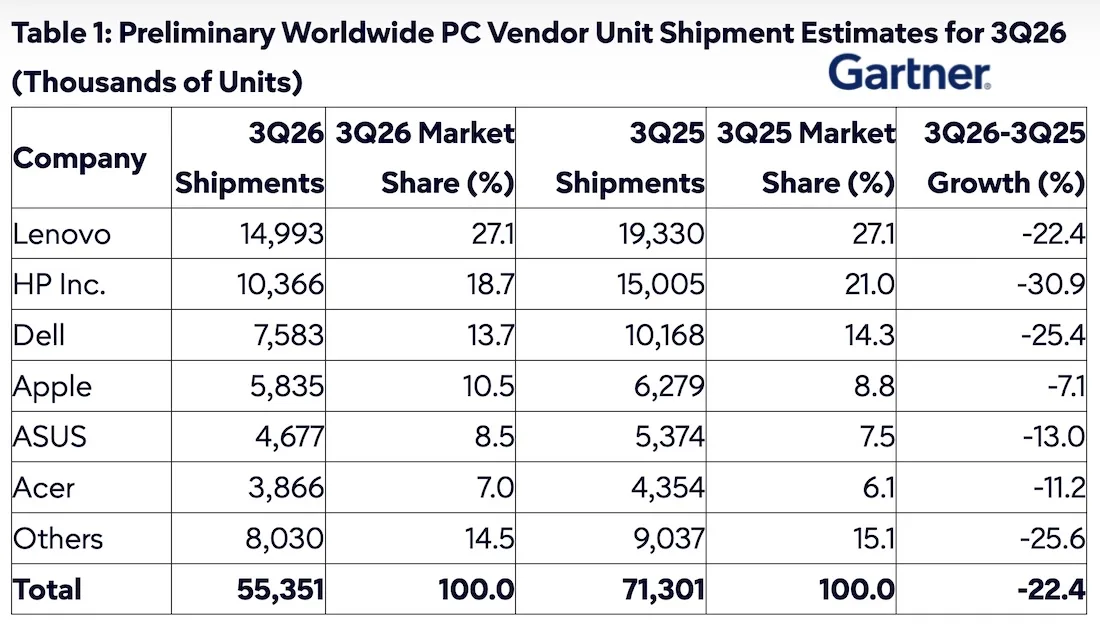
Найжорсткішу оцінку дала Gartner - 55,4 млн одиниць і мінус 22,4%.
Пояснення причин у всіх агенцій багато в чому збігаються, але кожна підсвічує свій бік проблеми. Директор з досліджень Omdia Ішан Датт (Ishan Dutt) наголошує, що різка просадка після тривалої хвилі випереджувальних закупівель у першому півріччі не стала несподіванкою. Масштаб падіння відповідає тому, про що великі виробники сигналізували під час попереднього звітного сезону, коли прогнозували двозначне скорочення обсягів у другому півріччі, а ритейлери повідомляли про двозначне зростання середніх цін на тлі падіння продажів.
За словами Датта, вплив подорожчання компонентів уже повністю дійшов до кінцевих цін, і покупці - як споживачі, так і ІТ-керівники - відреагували на це відповідно. З боку пропозиції виробники та їхні ODM-партнери почали скорочувати випуск, тоді як канали збуту продовжували розбирати накопичені запаси. Це важлива відмінність від звичайного сезонного спаду: навіть якщо в каналах ще є пристрої, виробники не мають стимулу відвантажувати нові партії в колишніх обсягах, коли дорожча техніка продається повільніше. Скорочення замовлень у такій ситуації стає спробою не допустити накопичення ще більших запасів.
Директор з досліджень IDC Джитеш Убрані (Jitesh Ubrani) розглядає ситуацію з погляду сезонності. Вендори та канали завантажили склади на початку року, щоб випередити подорожчання. За його оцінкою, канали тепер побоюються, що надто великі запаси опиняться на ринку, де високі ціни стримують попит. Це може призвести до промоакцій і короткострокового полегшення для покупців, але повернення цін до торішнього рівня очікувати не варто. Аналітик також попереджає, що на тлі погіршення макроекономічної ситуації прогноз на найближчі квартали, найімовірніше, погіршиться, перш ніж почне відновлюватися.
Головний аналітик Gartner Намрата Банерджі (Namrata Banerjee) робить акцент на цінових механізмах. За її словами, вплив зростання вартості пам’яті та накопичувачів тепер повністю відображений у цінах на ПК - у другому кварталі вартість DRAM зросла вп’ятеро порівняно з минулим роком, і виробники перекинули ці витрати на покупців, що спричинило різке падіння постачань.
Банерджі підкреслює, що за зовнішньою схожістю з початком 2023 року ситуація принципово інша. Тоді ринок страждав від надлишкових запасів після пандемічного буму, а зараз зниження пояснюється передусім вищими цінами, обмеженою пропозицією компонентів і зміною структури закупівель. Коли пам’ять і накопичувачі дорожчають, виробник має кілька варіантів: підняти ціну готового ПК, зменшити конфігурацію, скоротити маржу або відмовитися від найменш прибуткових моделей. Кожен із цих кроків має наслідки для попиту.
Водночас бізнес зосереджує витрати на цільових інвестиціях - робочих станціях і ПК із підтримкою АІ - замість масових закупівель. Однак це не означає, що корпоративний сегмент повністю захищений від спаду - великі замовники можуть мати більше можливостей для довгострокових контрактів і планування закупівель, але вони так само змушені рахувати повну вартість оновлення парку та визначати, які робочі місця справді потребують заміни пристроїв саме зараз.
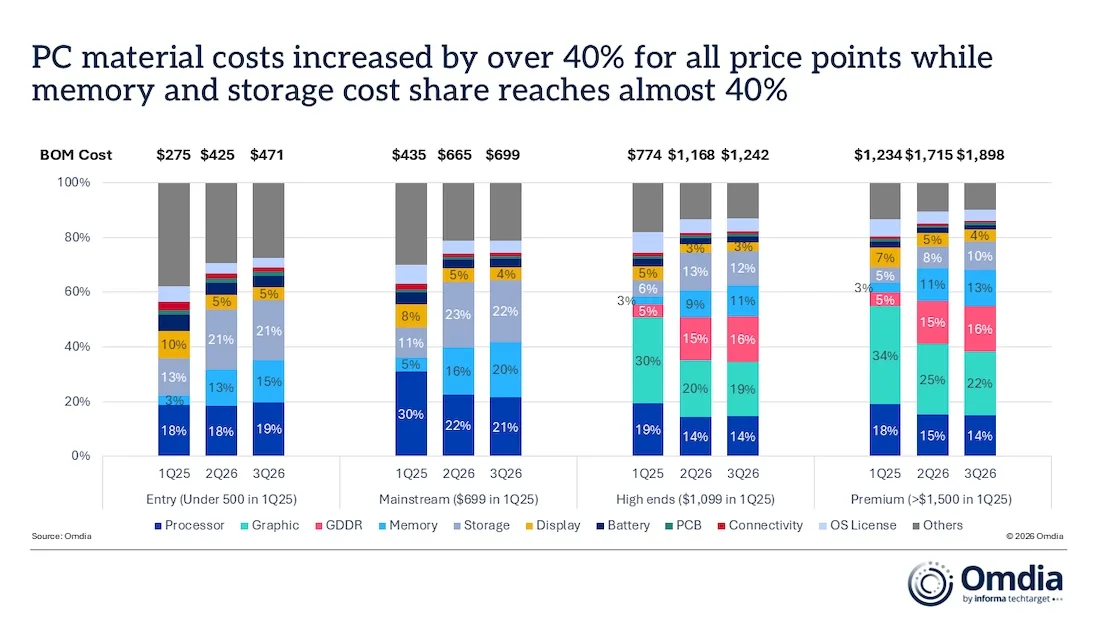
Найбільш предметні цифри щодо структури витрат навів головний аналітик Omdia Бен Єх (Ben Yeh). За його оцінкою, частка DRAM і SSD у собівартості ПК різко зросла - з типових 15% майже до 40%, а ціни на ці компоненти більш ніж учетверо перевищили торішні. Хоча виробники піднімали ціни на ПК кілька разів протягом останніх кварталів, цих підвищень поки не вистачає, щоб повністю компенсувати подорожчання. Єх застерігає, що тиск збережеться, а нинішнє падіння може бути лише початком нового низхідного циклу. Omdia також вказує на складнощі з постачанням процесорів, графічних карт і низки інших мікросхем, що ускладнює управління виробництвом, ланцюгами постачання та запасами.
Зростання вартості пам’яті має і структурну причину. Виробники напівпровідників розподіляють обмежені виробничі потужності між різними типами продукції, а попит на серверні компоненти, потрібні для інфраструктури АІ, змінює економіку цього вибору. Серверна пам’ять і високошвидкісні компоненти для дата-центрів можуть бути привабливішими для постачальників, ніж масові компоненти для недорогих споживчих пристроїв. Це не означає, що всі потужності для DRAM і NAND можна безпосередньо перекинути з одного сегмента в інший, але загальний інвестиційний пріоритет індустрії впливає на те, які продукти отримують додаткову виробничу увагу, а які залишаються в умовах дефіциту.
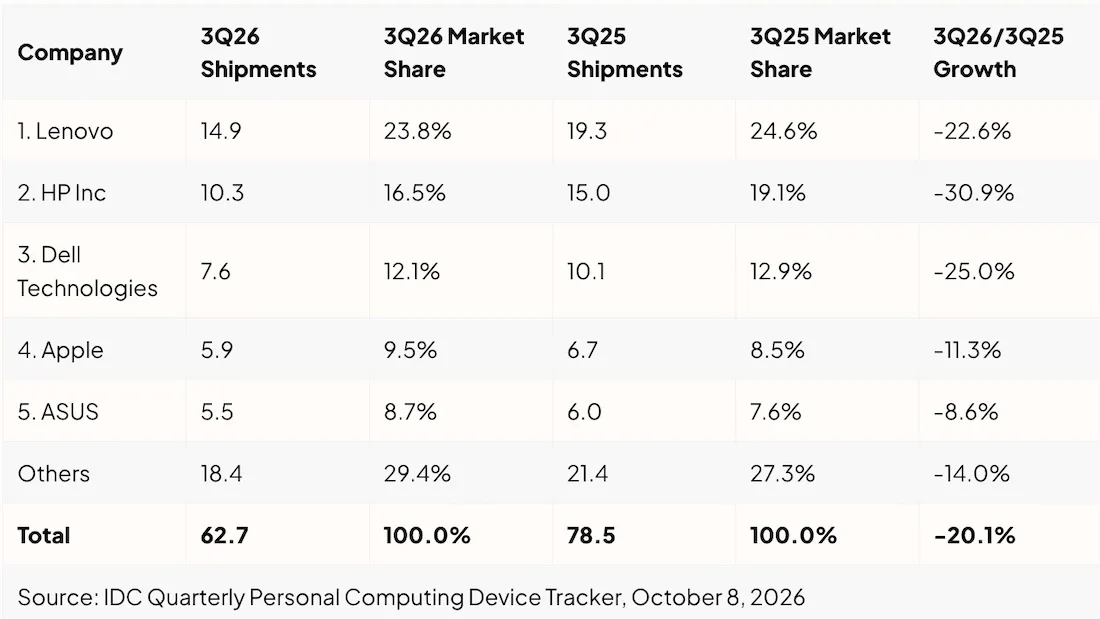
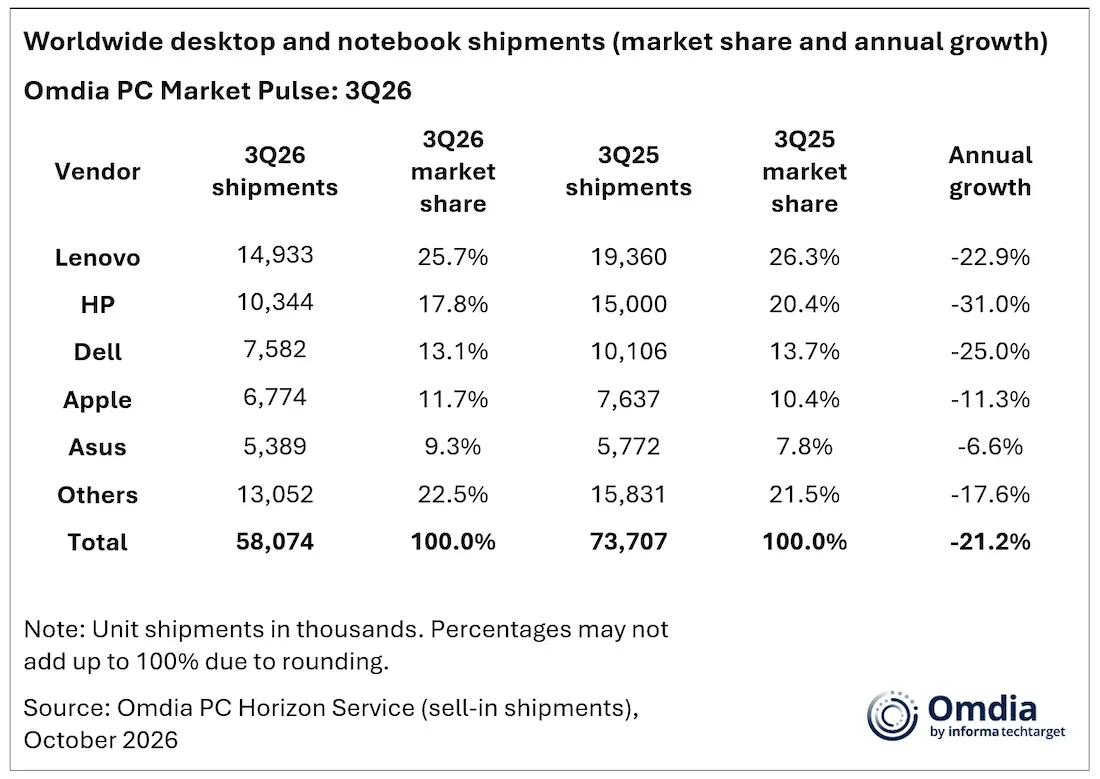
Розподіл ударів між виробниками виявився нерівномірним. За даними IDC, Lenovo, HP та Dell впали нижче за ринок і разом втратили дещо у своїх частках. Lenovo залишилася лідером із постачанням близько 14,9 млн одиниць і часткою 23,8% при падінні на 22,6%. HP втратила 30,9%, опустившись приблизно до 10,3 млн одиниць і 16,5% ринку. Dell скоротила обсяги на 25% - до 7,6 млн і 12,1% ринку. Apple, за даними IDC, поставила близько 5,9 млн комп’ютерів, втративши 11,3%, але змогла збільшити частку до 9,5% проти 8,5% роком раніше. ASUS із приблизно 5,5 млн одиниць і падінням на 8,6% зміцнила позиції до 8,7% ринку.
В оцінці Omdia картина подібна, хоча абсолютні показники відрізняються: Lenovo - близько 14,9 млн одиниць і 26% ринку, HP - падіння приблизно на 31% і частка 18%, Dell - близько 7,6 млн і 13%, Apple - близько 6,8 млн при падінні на 11% і прирості частки більш ніж на один відсотковий пункт, ASUS - приблизно 5,4 млн одиниць і частка 9,3%.
Gartner також зафіксувала скорочення постачань у всіх шести провідних виробників: Lenovo - на 22,4%, HP - на 30,9%, Dell - на 25,4%, ASUS - на 13%, Acer - на 11,2%, тоді як Apple показала найменше падіння - 7,1% - і додала 1,7 відсоткового пункту частки.
Спільні тенденції у всіх аналітичних звітах - Apple втратила менше за ринок і збільшила частку, тоді як HP зазнала значно сильнішого спаду. Gartner пояснює сильніше падіння HP її значною присутністю в чутливих до ціни споживчих і масових корпоративних сегментах. Стійкість окремих виробників частково пов’язана з ширшим портфелем продуктів, географією продажів і здатністю управляти запасами. Для Apple преміальна позиція допомогла частково згладити ефект подорожчання, хоча й вона не уникнула скорочення постачань.
Але повернемося до головного джерела цінового тиску, яке лежить на ринку пам’яті, де наприкінці літа з’явилися перші ознаки того, що покупці вже не готові безмежно приймати нові підвищення. За оцінкою TrendForce, контрактні ціни на DRAM у третьому кварталі зросли на 13–18% порівняно з попереднім кварталом, а на NAND - на 10–15%. Це повільніше, ніж у попередні періоди, але напрямок зміни залишається висхідним. Аналітики пояснюють уповільнення обмеженою здатністю виробників ПК і смартфонів поглинати нові підвищення цін, а також тим, що виробники комп’ютерів у першому півріччі накопичили запаси SSD і тепер не поспішають укладати нові контракти на дорожчих умовах.
Для четвертого кварталу TrendForce прогнозує подальше зростання контрактних цін DRAM на 10–15%, а NAND - на 15–20%. Додатковий тиск спричиняє перерозподіл виробничих потужностей на користь компонентів для серверів і систем АІ. У цій ситуації виникає розрив між двома частинами ринку: інфраструктурні замовники готові платити за продуктивність і доступність компонентів, тоді як споживчі виробники залежать від масового попиту, який швидко реагує на кінцеву ціну. Високий попит на пам'ять з боку дата-центрів дозволяє виробникам отримувати надприбутки, але це не вирішує проблему дефіциту чи високої ціни компонентів для бюджетних ноутбуків і смартфонів.
Прогнози на найближчі квартали не дають підстав розраховувати на швидке відновлення. Omdia очікує подальшого падіння ринку ПК у четвертому кварталі 2026 року та зниження за підсумками 2027 року. Ці оцінки слід сприймати саме як прогноз - подальша динаміка залежатиме від вартості компонентів, рівня запасів, кінцевих цін і того, наскільки швидко виробники зможуть адаптувати модельний ряд. Для європейського ринку Context також прогнозувала різке погіршення постачань у другому півріччі, особливо в сегменті настільних ПК.
Показово, що скорочення обсягів не обов’язково означає пропорційне падіння виручки. Якщо середня ціна пристрою зростає, грошовий обсяг ринку може скорочуватися повільніше за кількість проданих одиниць або навіть тимчасово збільшуватися. Але це не тотожне зростанню прибутку: дорожчі компоненти можуть поглинати додаткову виручку, а скорочення обсягів - збільшувати витрати на одиницю продукції та погіршувати використання виробничих потужностей.
Смартфони: найглибше падіння за роки спостережень
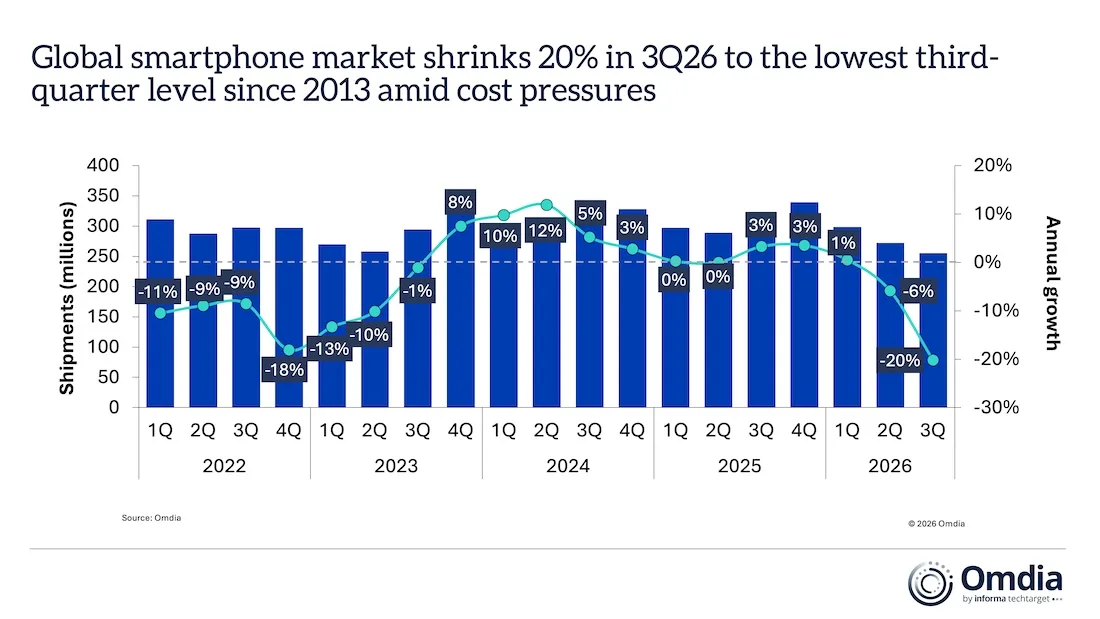
Ринок смартфонів увійшов у третій квартал із надією, що гірше вже не буде, але показники виявилися ще слабшими. За попередніми даними IDC, світові постачання впали на 22% у річному вимірі - до 255,3 млн одиниць із 327,3 млн торік. Аналітики компанії назвали це найбільшим річним падінням у своїй історії спостережень за квартальними постачаннями смартфонів. Водночас інший спосіб опису масштабу спаду дає Counterpoint Research: за її оцінкою, світовий ринок скоротився на 20% і показав найнижчий результат для третього кварталу з 2012 року.
Динаміка року виглядає як сповзання, що прискорюється: у першому кварталі, за даними IDC, постачання скоротилися на 2,9%, у другому - на 7,4% після перегляду попередньої оцінки, а тепер - на 22%. Counterpoint Research оцінила падіння в третьому кварталі у 20%, назвавши його найнижчим третім кварталом за чотирнадцять років. Omdia також зафіксувала мінус 20% - проти 6% у другому кварталі за переглянутими даними. Усі три агенції відзначають, що постачання скоротилися навіть порівняно з другим кварталом.
Старша директорка з досліджень IDC Набіла Попал (Nabila Popal) каже, що глибока просадка, до якої індустрія готувалася, нарешті матеріалізувалася, і попереджає, що найгірше ще попереду. За її словами, поточні індикатори свідчать, що ринок ще не досяг дна, а вартість пам’яті зросла приблизно на 350% порівняно з минулим роком і продовжує зростати, створюючи значний тиск на маржу виробників і обсяги постачань.
Цю цифру важливо трактувати саме як оцінку зростання вартості пам’яті, наведену IDC, а не як твердження, що всі типи DRAM і NAND подорожчали однаково. Контрактні ціни різних компонентів змінюються неоднаково, а вплив на собівартість конкретного смартфона залежить від обсягу встановленої пам’яті, класу пристрою та умов закупівель виробника. Певним позитивом Набіла Попал вважає уповільнення темпів подорожчання - у третьому кварталі приріст порівняно з попереднім кварталом становив у межах 10–15%, тоді як раніше квартальне зростання сягало 50–100%. Проте інші ключові компоненти також залишаються дорогими, що посилює тиск на індустрію.
IDC очікує, що зростання ринку залишатиметься стриманим протягом 2027 року, а можливе відновлення відсувається щонайменше на 2028 рік. Оприлюднений у серпні прогноз компанії на весь нинішній рік передбачав падіння постачань смартфонів на 16,7% - до трохи більш ніж мільярда одиниць. Це оновлена оцінка, яка замінила раніший прогноз скорочення на 13,9%. За тим самим прогнозом, середня ціна продажу смартфона могла зрости на 27,6%, до 581 дол., а грошовий обсяг ринку - на 6,3%, до 613 млрд дол. Така розбіжність між падінням одиниць і зростанням вартості показує, наскільки сильно криза змінює структуру ринку: менше пристроїв продається за вищою середньою ціною.
Віцепрезидент IDC Франсіско Джеронімо (Francisco Jeronimo) вважає, що третій квартал показав повний масштаб шкоди від кризи пам’яті, оскільки тиск перемістився з виробників на споживачів. Китайські бренди опинилися в особливо складному становищі, оскільки їхня залежність від бюджетних моделей змушує обирати між захистом маржі та захистом обсягів саме тоді, коли попит слабшає.
За оцінкою Джеронімо, обсяги залишатимуться під тиском у наступних кварталах, а виробники, які мають масштаб, надійне постачання й преміальний асортимент, продовжуватимуть збільшувати частку в меншому ринку. Асоційована директорка IDC Кіранджіт Каур (Kiranjeet Kaur) звертає увагу, що рейтинг виробників залишився схожим на попередній квартал, але падіння Xiaomi, OPPO та vivo посилилося. Для покупців, які не можуть відкласти придбання, вона радить розраховувати на пропозиції святкового кварталу, коли можливі знижки, а не очікувати повернення цін до попереднього рівня.
Counterpoint Research додає цінову складову. За їх оцінкою, роздрібні ціни на смартфони у світі вже зросли на 20% від початку 2026 року, що підвищило середню ціну продажу. Старша аналітикиня Шилпі Джейн (Shilpi Jain) зазначає, що третій квартал став ще одним періодом, коли ринок відчув повний удар кризи пам’яті. Дефіцит змушує виробників переглядати стратегії, а споживачів - змінювати поведінку.
Omdia розглядає ситуацію з точки зору стратегії виробників. За оцінкою аналітиків компанії, постійний тиск вартості пам’яті обмежує цінову гнучкість брендів і змушує скорочувати випуск малоприбуткових пристроїв. Постачальники віддають пріоритет зростанню середньої ціни та оптимізації асортименту, щоб зберегти вартість відвантажень і прибутковість.
Старший аналітик Omdia Лукас Чжун (Lucas Zhong) вважає, що тиск найсильніший на ринках, що розвиваються, де покупці уважно стежать за цінами, а бренди спираються на дешеві телефони з вузькою маржею. Він застерігає, що скорочення постачань заради захисту прибутку має свою ціну - бренд, який зникає з магазинів, втрачає видимість серед покупців і ритейл-партнерів, а повернути її може бути справою років. Тому виробникам потрібно вибирати ринки і продукти, а не відступати всюди одночасно.
На думку Чжуна, нові флагмани, промоакції та святковий попит навряд чи повністю компенсують дефіцит постачання у жовтні–грудні. Водночас вищі ціни поступово змінюють уявлення покупців про прийнятну вартість смартфона, що може зіграти на користь дорожчих моделей у майбутніх циклах оновлення. Головний аналітик Omdia Гейден Хоу (Hayden Hou) закликає не оцінювати становище виробників лише за часткою ринку: компанії по-різному зважують обсяг, виручку та прибуток, тому кількість відвантажених пристроїв показує лише частину картини. Рішення, які вендори ухвалюють під час спаду - нові партнерства в каналах, фінансування пристроїв і посилення преміального асортименту, - можуть визначити, хто краще підготується до моменту, коли витрати знизяться.
Samsung та Apple посилюють позиції на ринку, що скорочується
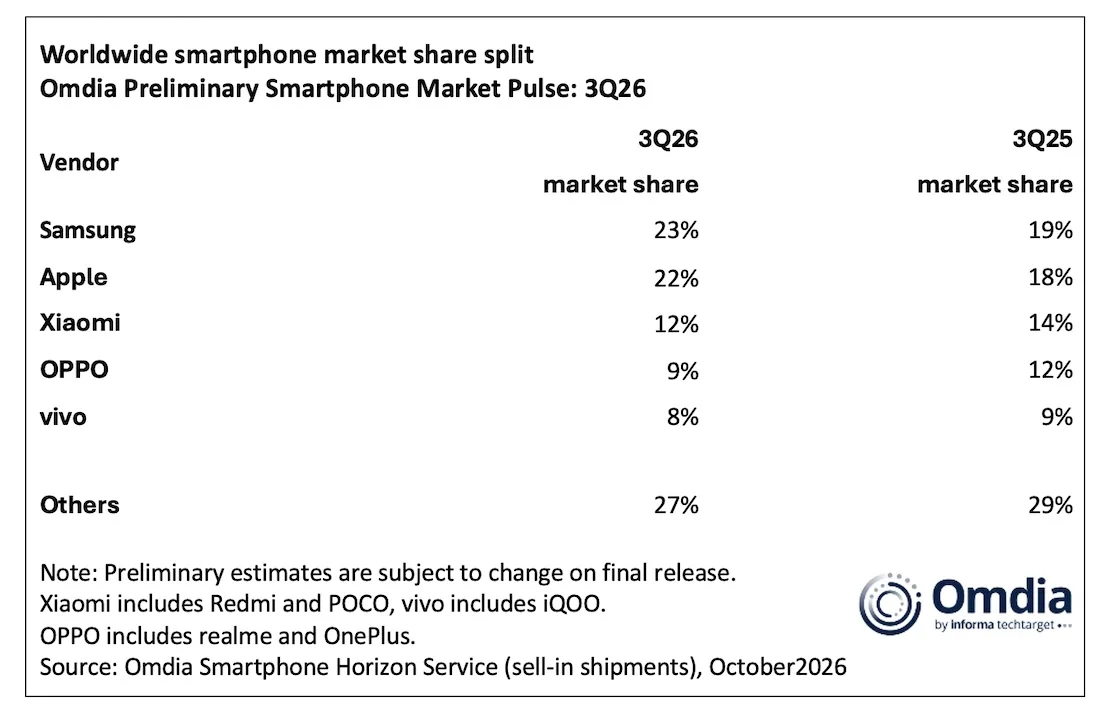
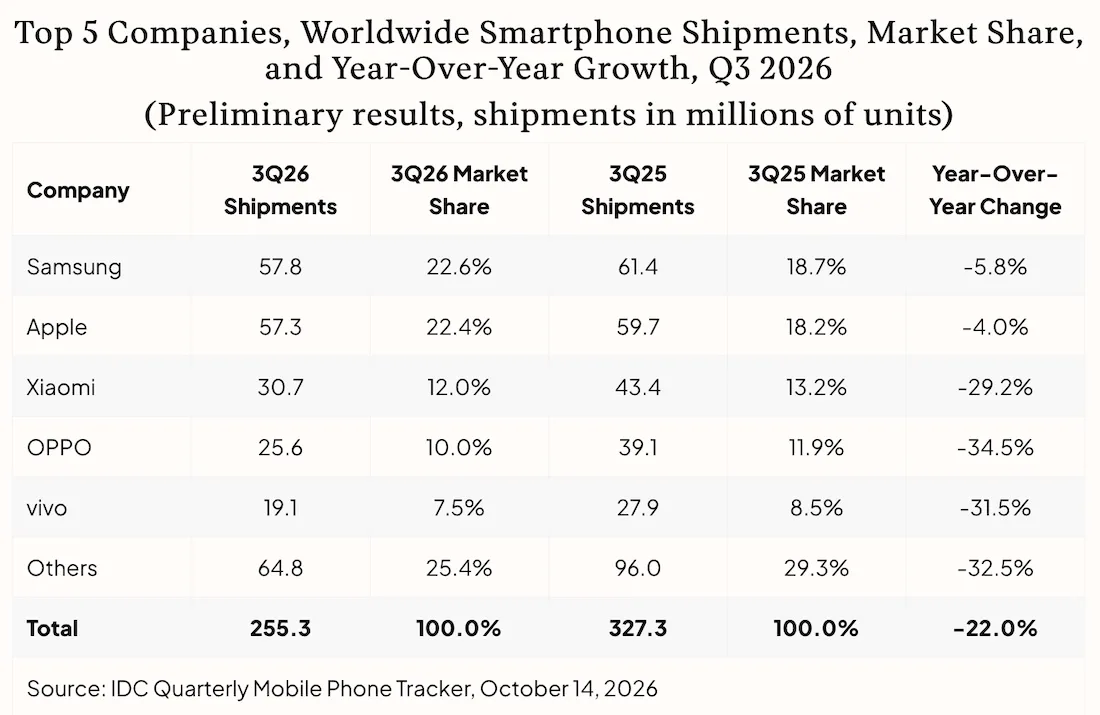
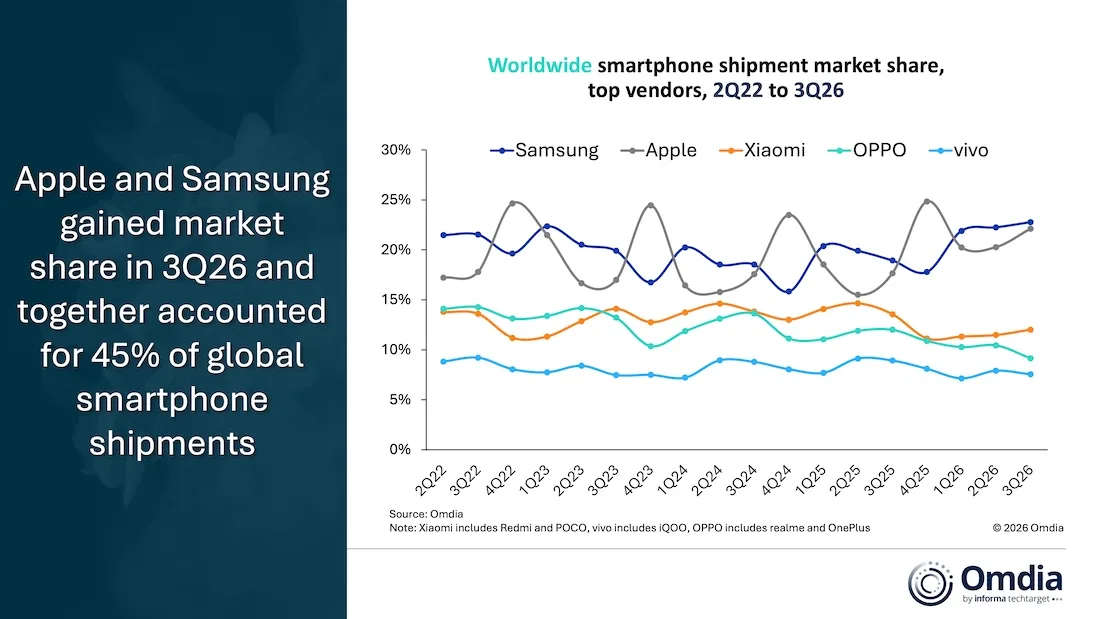
Розклад сил між лідерами змінився менше, ніж їхні частки. За даними IDC, Samsung залишилася першою з 57,8 млн смартфонів і часткою 22,6%, хоча її постачання скоротилися на 5,8%. Apple відвантажила 57,3 млн пристроїв - на 4% менше, ніж роком раніше, - і підвищила частку до 22,4% проти 18,2%. Разом ці два виробники контролюють майже 45% ринку за даними IDC. Counterpoint та Omdia також оцінюють частку Samsung приблизно у 23%, а Apple - у 22%. За оцінкою Counterpoint, виробник iPhone уперше перевищила позначку 20% саме в третьому кварталі.
Samsung допомогли широка лінійка, стабільніше постачання компонентів для моделей середнього сегмента та серпневий запуск складаних Galaxy Z Fold8 і Flip8, особливо Fold8. Apple виграла від попиту на сімейство iPhone 17 і додаткового імпульсу вересневих iPhone 18 Pro та Pro Max. Проте відносна стійкість обох компаній не означає, що їхні постачання зростають: вони також скоротилися, але набагато менше, ніж у частини конкурентів. У період загального спаду саме це дає змогу збільшувати частку.
Аналітики Omdia окремо відзначають, що iPhone Duo - перший складаний смартфон Apple, який розширює її асортимент за межі традиційного форм-фактора. Компанія розглядає його як можливість сформувати додатковий попит у преміальному сегменті, хоча сама поява нового форм-фактора не гарантує масового переходу покупців. Для Купертіно ключовими залишаються інтеграція апаратного забезпечення, операційної системи й застосунків, а також здатність пояснити користувачам, навіщо їм складаний iPhone за значно вищою ціною, ніж у звичайних моделей. В Omdia також зазначають, що АІ поки не є головним чинником купівлі смартфона, хоча Apple Intelligence може згодом посилити диференціацію екосистеми.
Решта лідерів зазнали значно більших втрат. За даними IDC, компанія Xiaomi залишилася третьою, але скоротила постачання на 29,2% - до 30,7 млн одиниць, а її частка знизилася до 12%. Counterpoint оцінює падіння Xiaomi більш ніж у 30% і частку приблизно в 10% проти 14% торік. Як вказують в IDC, бренд OPPO втратив 34,5% і зменшив обсяги до 25,6 млн пристроїв, а його частка впала до 10% з 11,9%. vivo скоротив постачання на 31,5% - до 19,1 млн. Нагадаємо, що розбіжності між показниками IDC, Counterpoint та Omdia пояснюються використанням різних трекерів, які відрізняються за методологією. Спільний висновок очевидний - бренди, залежні від масового попиту й недорогих моделей, зазнають сильнішого тиску, ніж виробники з більшим преміальним сегментом.
За оцінкою Counterpoint, підвищення цін виштовхнуло частину бюджетних моделей vivo з ключових цінових сегментів, а обмежена доступність компонентів додатково стримувала постачання. OPPO переглядала структуру брендів і асортимент, тоді як vivo зосереджувалася на ключових для себе ринках, зокрема в Індії та Китаї. У такій ситуації скорочення модельного ряду може допомогти захистити маржу, але водночас створює ризик втрати місця на полицях і видимості бренду.
За даними IDC, постачання смартфонів у Китаї в третьому кварталі скоротилися на 15,4% - до 57,9 млн одиниць. Huawei стала лідером серед основних виробників, відвантаживши 12,2 млн смартфонів і отримавши 21% ринку. Частка Apple становила 17,8%, хоча її постачання зменшилися на 4,3%. OPPO скоротила відвантаження на 17,6%, vivo - на 24,9%, Xiaomi - на 20,4%. Huawei змогла наростити постачання на тлі спаду завдяки широкому асортименту та стриманішому підвищенню цін, тоді як більшість конкурентів втратила обсяги. Apple також виявилася стійкішою за багатьох китайських виробників, але це не означає зростання її постачань у країні.
Що чекає на ринок надалі
Єдиний висновок, у якому сходяться аналітичні компанії, - швидкого відновлення очікувати не варто. На ринку ПК до високих цін додається необхідність розібрати запаси, накопичені перед очікуваним подорожчанням. Промоакції можуть тимчасово полегшити становище покупців, але навряд чи повернуть техніку до торішнього рівня цін. Для смартфонів перспективи також залишаються складними: IDC відсуває можливе відновлення щонайменше на 2028 рік, а Omdia не очікує, що святковий сезон повністю компенсує обмеження постачання.
Для кінцевого споживача висновок неприємний, але зрозумілий - недорогі пристрої, які забезпечували значну частину обсягів обох ринків, стають менш доступними. Ціни зростають, а заміна техніки відкладається - звичний цикл оновлення, який роками підтримував ринки ПК і смартфонів, втрачає імпульс. Споживачі реагують трьома шляхами: довше користуються наявними пристроями, розглядають відновлену техніку (Refurbished) або обирають простіші конфігурації. Саме тому зростання середньої ціни не можна автоматично трактувати як свідчення того, що споживачі готові платити більше: воно є наслідком вимушеного зникнення дешевших пропозицій з ринку.
Відносно краще почуваються компанії, які мають масштаб, диверсифікований асортимент, довгострокові контракти на компоненти та сильні позиції в дорожчих сегментах. На ринку смартфонів це допомагає Samsung і Apple втрачати менше ніж їх конкуренти, а на ринку ПК - частково пом’якшувати спад тим виробникам, чиї продажі не зосереджені лише на найчутливіших до ціни категоріях. Проте збільшення частки ринку в умовах загального падіння не гарантує зростання виручки чи прибутку: воно може бути лише результатом того, що конкуренти скорочуються швидше.
Для корпоративних замовників ситуація означає необхідність ретельніше планувати оновлення парку. Якщо закупівлі відкладаються, зростає значення ремонту, керування життєвим циклом пристроїв і оцінки повної вартості володіння. Водночас відкладення заміни не повинно перетворюватися на безстрокове продовження використання застарілих систем: витрати на підтримку, енергоспоживання, сумісність і безпеку також впливають на економіку рішення.
Головний наслідок кризи виходить за межі одного невдалого кварталу. Пам’ять і накопичувачі знову стали стратегічним чинником, який визначає не лише собівартість пристрою, а й модельний ряд, доступність дешевих конфігурацій, політику запасів і конкурентні позиції виробників. Якщо високі витрати збережуться, індустрія може вийти з цього циклу з меншим обсягом постачань, вищими середніми цінами та більшою концентрацією ринку. Але для виробників преміального сегмента це не безумовна перемога: зрештою, навіть найдорожча модель потребує покупця, який готовий і може її придбати.
Як безпечно перейти до системного та керованого використання ChatGPT Business
Источник: KO
 Поделиться