

Цены на квадратную заготовку в Турции в октябре снизились на $13/т
Котировки на заготовку в странах Персидского залива выросли на $34/т, компенсировав сентябрьское снижение
В октябре на региональных рынках заготовки наблюдались разнонаправленные ценовые тенденции: в Китае и Турции котировки по итогам месяца снизились на $10–13/т, тогда как в странах Персидского залива выросли на $34/т.
Общая ситуация на рынке
В октябре на мировом рынке квадратной заготовки продолжилась стагнация, начавшаяся в сентябре. В начале месяца цены снижались на фоне слабого спроса и ослабления поддержки со стороны производственных затрат.
К середине октября торговая активность на ключевых рынках выросла, но цены изменились незначительно. Однако во второй декаде месяца негативные настроения преобладали уже не только в Азии, но и в странах MENA.
К концу октября цены стабилизировались, несмотря на рост стоимости металлолома в Турции и сохраняющуюся слабость китайского рынка.
Турция и черноморский регион
На турецком рынке и среди российских экспортеров в октябре преобладал пессимизм. Российские поставщики испытывают серьезное давление из-за удорожания фрахта и высоких рисковых надбавок, а также нежелания покупателей принимать предлагаемые цены. В Турции на фоне падения цен на арматуру и дефицита надежных импортных поставок производители вынуждены покупать дорогое местное сырье или переориентироваться на китайский материал с выгодными условиями финансирования.
К основным тенденциям рынка в октябре относятся:
- Кризис и переориентация российской логистики. Поставки из черноморских портов практически прекратились; экспортеры смещают объемы в порты Балтики (Санкт-Петербург, Усть-Луга), что ведет к удорожанию фрахта ($63–78/т до Измира), повышению риска задержек и усилению опасений по поводу атак дронов.
- Дефицит импорта в Турции. Систематические срывы сроков отгрузок из РФ и требование к турецким заводам использовать для экспортной продукции не менее 25% местного сырья стимулируют внутренний спрос.
- Экспансия Китая и «серого» импорта. Китайские заводы выигрывают за счет предоставления отсрочки платежей до года (под 5,5–6% годовых). Также растут поставки заготовки якобы из Омана, Пакистана и Азербайджана (предположительно иранского происхождения).
Импорт заготовки в Турцию сокращается из-за прекращения российских поставок. По данным Турецкого статистического института (TUIK), в сентябре он снизился на 17% г./г. — до 286 тыс. т. В структуре импорта доминировали Китай (142 тыс. т; +29% г./г.), Малайзия (53 тыс. т; –2% г./г.) и Вьетнам (50 тыс. т). Внутреннее производство за девять месяцев составило 17,8 млн т.
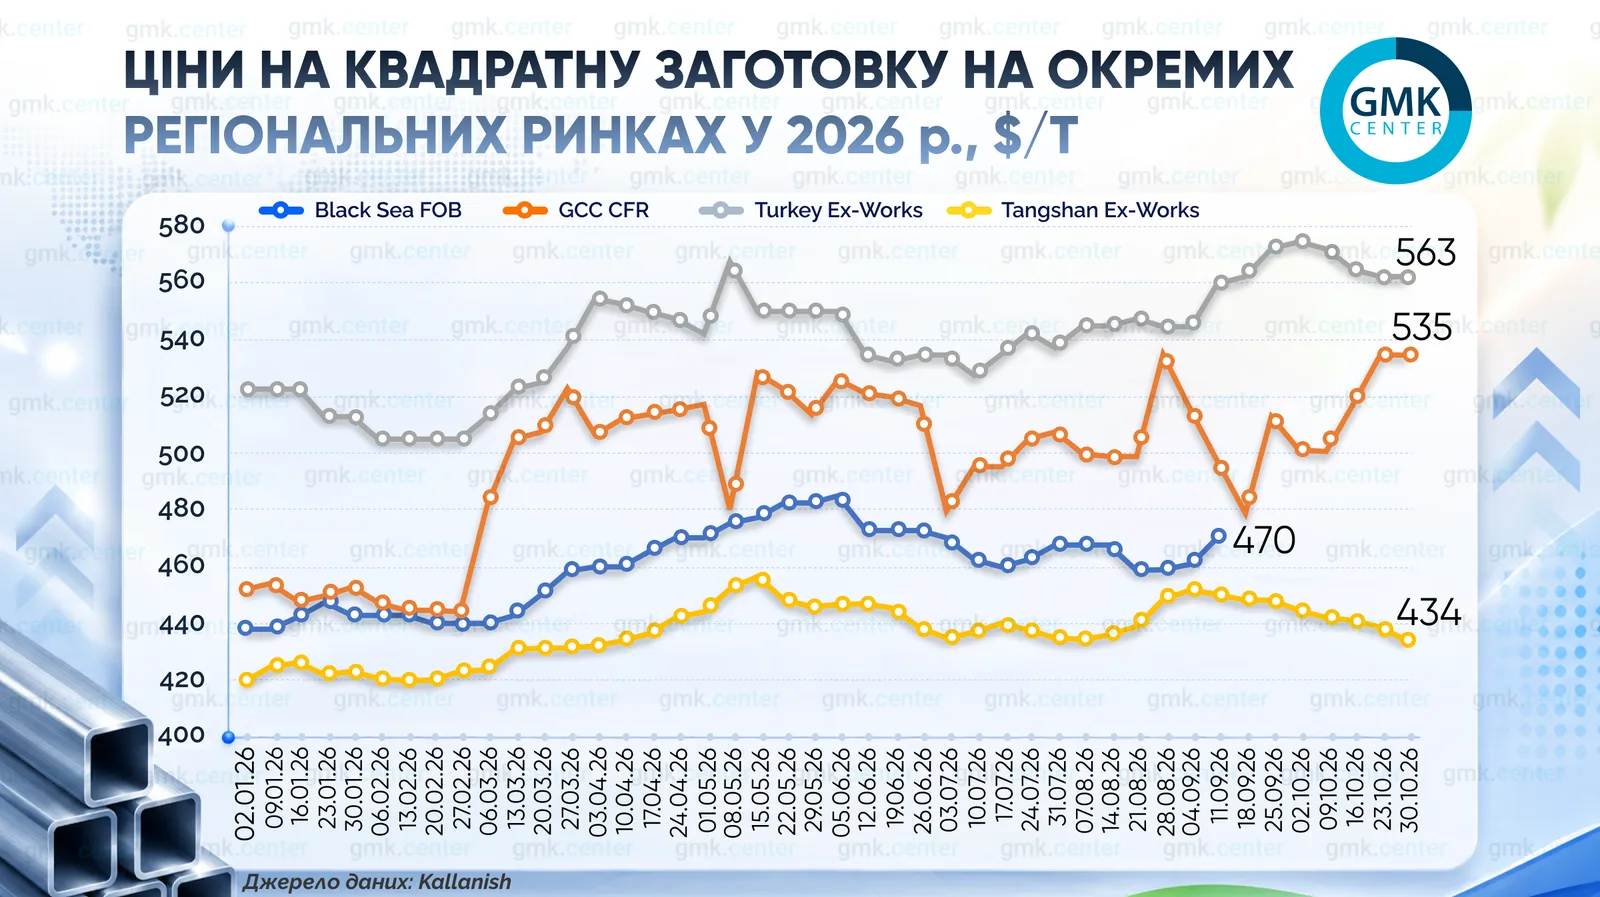
На внутреннем рынке завод Kardemir поднял цены до $565–575/т EXW; другие местные производители предлагают заготовку по цене выше $570/т EXW. В то же время российская заготовка предлагалась по $540–550/т CFR, однако встречные предложения покупателей не превышали $515/т CFR. Средняя цена квадратной заготовки на условиях Turkey Ex-Works в октябре снизилась на $13 — до $563/т.
Сохраняющиеся проблемы с отгрузками из РФ будут поддерживать локальный дефицит в Турции и высокие цены внутренних производителей (Kardemir). Продолжение импорта заготовки возможно из Китая и Ирана (через третьи страны).
Страны АСЕАН
Деловые настроения на рынках заготовки стран АСЕАН в октябре были преимущественно негативными. Покупатели проявляли пассивность, на рынках сохранялось ценовое противостояние. Импортеры откладывали закупки или требовали существенных скидок, а прокатные заводы сократили импорт. Торговая активность поддерживалась в основном закрытием коротких позиций трейдерами и хеджированием рисков.
К основным тенденциям относятся:
- Повсеместное снижение цен и ослабление спроса в странах АСЕАН и Китае.
- Активизация импорта заготовки Вьетнамом из стран АСЕАН (Таиланд, Индонезия) благодаря нулевым импортным пошлинам и ценовой конкурентоспособности.
- Возвращение российских поставщиков на рынки региона (Филиппины, Тайвань).
К ключевым факторам, влияющим на рынок, относятся:
- Негативные факторы. Падение фьючерсов на арматуру на Шанхайской бирже; рост фрахтовых ставок (на $2–3/т из Китая); низкий спрос со стороны конечных покупателей.
- Поддерживающие факторы. Удорожание сырья: рост цен на лом (HMS и японский H2, который подорожал из-за укрепления иены) увеличил себестоимость плавки; высокие цены на коксующийся уголь и кокс не позволяют производителям сильнее снижать цены из-за убыточности производства.
- Логистика и производство. Досрочное возобновление производства на заводе Dexin после засухи.
Динамика цен:
- Китай (FOB). Цена заготовки 3SP (150 мм) снизилась с $465–473/т примерно до $455–460/т (Северный и Восточный Китай).
- Филиппины (CFR Манила). Цена заготовки 5SP/Q275 снизилась с $492–495/т до $487–488/т.
- Индонезия (CFR Джакарта). Цены на заготовку 5SP составили $483–487/т, на 3SP — около $478/т; экспортная цена Dexin (FOB) снизилась с $475/т до $470/т.
- Вьетнам (CFR). Импорт из Таиланда и Индонезии зафиксирован на уровне $490/т (при внутренних ценах во Вьетнаме $510–520/т CPT).
- Российские поставщики заключали сделки в регионе по $491–497/т CFR.
Участники рынка ожидают дальнейшего давления на цены из-за низких встречных предложений зарубежных покупателей ($450–455/т FOB Китай, $485/т CFR Филиппины). Вьетнамские покупатели не готовы переплачивать за быстрые поставки, рынок сохраняет выжидательную позицию.
Китай
На внутреннем рынке Китая (Таншань) в октябре преобладали пессимистичные настроения и выжидательная позиция. Покупатели и трейдеры избегают покупок при снижении цен (buy the dip) из-за отсутствия конечного спроса, а госпредприятия сокращают закупки, чтобы уменьшить задолженность к концу года. По данным Kallanish, средние цены на квадратную заготовку в Таншане в октябре снизились на $10 — до $434/т.
К основным тенденциям относятся:
- Продолжающееся снижение спотовых цен и падение фьючерсов на арматуру, которые приближаются к психологической отметке 3000 юаней/т.
- Рост убытков прокатных заводов (до 30–40 юаней/т), что приводит к остановке производств и снижению закупок сырья.
- Переориентация металлургов на наращивание продаж заготовки из-за слабого сбыта стали.
- Увеличение дисконта форвардной заготовки к фьючерсам на арматуру (до 60–70 юаней/т).
К факторам, влияющим на рынок, относятся:
- Негативные факторы. Падение фьючерсов на арматуру и сырье (коксующийся уголь и кокс подешевели на 2,3%); сезонное похолодание; рост цен на природный газ на 14%, увеличивший затраты на нагрев на 15 юаней/т.
- Накопление запасов. Системный рост запасов на рынке Таншаня — с 1,39 млн т после праздников до 1,46 млн т к началу ноября.
- Снижение себестоимости. Повторные раунды снижения цен на кокс.
Участники рынка не ожидают восстановления спроса из-за погодного фактора и считают неизбежным пробитие фьючерсами уровня 3000 юаней/т, что сохранит давление на спотовые цены.
Персидский залив
На рынке Ближнего Востока (Саудовская Аравия, ОАЭ) преобладает сдержанно-негативный настрой. Низкий спрос на арматуру вынуждает производителей снижать цены, что оказывает прямое давление на внутренние котировки заготовки. Трейдеры и прокатные заводы сталкиваются с высокими рисковыми надбавками и дефицитом ликвидности.
Перегруженность портов и инциденты в Ормузском проливе приводят к задержкам импорта, росту расходов на фрахт и простоям судов. Стоимость доставки и страхования через Ормузский пролив выросла, добавив к ценам FOB еще $90–100/т. Из-за задержек морского импорта прокатчики ОАЭ вынуждены срочно закупать заготовку у местных и оманских производителей (в т. ч. с автомобильной доставкой).
По данным Kallanish, средние котировки заготовки в регионе по итогам октября выросли на $34 — до $535/т (CFR) после снижения на $34 в сентябре. Дальнейшее повышение цен на заготовку в регионе маловероятно: постепенное снижение стоимости арматуры и высокие логистические расходы продолжат сдерживать покупательскую активность.
Как сообщалось ранее, НБУ ожидает, что по итогам 2026 года средняя цена на стальную заготовку вырастет на 4,9% г./г. — до $487,7/т на условиях FOB Украина. Согласно прогнозу, в 2027 и 2028 годах цена составит $510,4/т (+4,7% г./г.) и $518/т (+1,5% г./г.) соответственно.
Источник: GMK
 Поделиться