
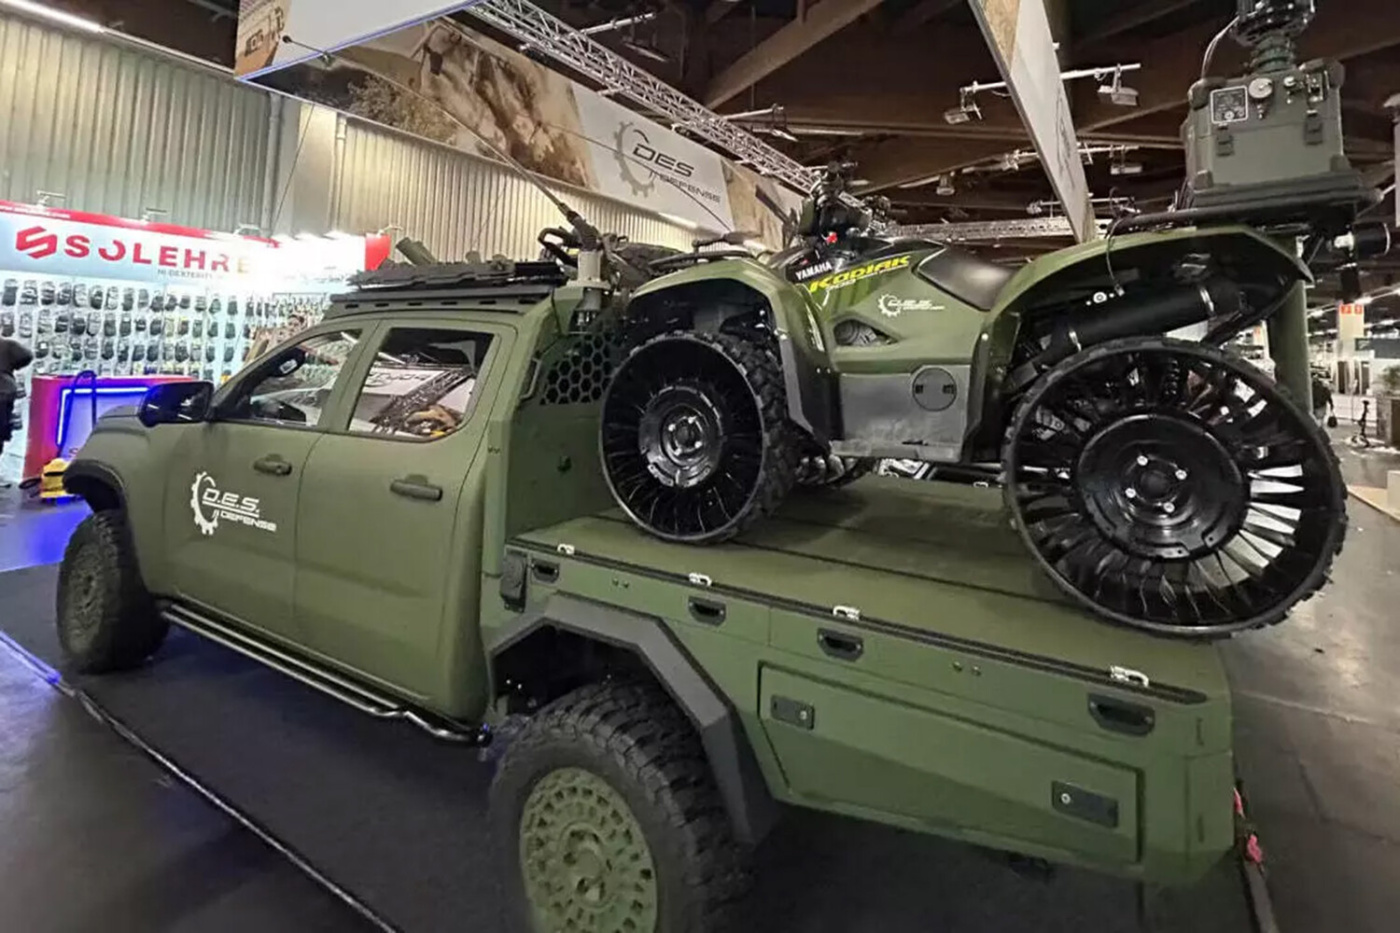
Європейський автомобільний сектор переживає один із найскладніших періодів у своїй новітній історії. Поєднання макроекономічної нестабільності, стрімкого здорожчання енергоресурсів та болісного переходу на електричні силові установки призвело до того, що багато виробничих потужностей виявилися недовантаженими. Особливо гостро ця проблема відчувається в Центральній Європі, зокрема у Польщі, де місцеві виробники компонентів та автоскладальні підприємства змушені шукати альтернативні шляхи для виживання. У відповідь на кризу багато компаній починають активно перепрофілювати свої технологічні лінії для виконання оборонних замовлень, вбачаючи в цьому секторі надійне джерело доходу, яке не залежить від циклічних коливань споживчого попиту на легковий транспорт.
Головним викликом для європейських автовиробників залишається агресивна експансія китайських брендів. КНР, завдяки державним субсидіям, розвиненій мережі постачальників та оптимізованим логістичним ланцюжкам, пропонує електромобілі за цінами, з якими традиційним європейським концернам вкрай важко конкурувати. Висока вартість робочої сили та суворі екологічні стандарти ЄС додатково обтяжують собівартість продукції, що робить позиції європейських гравців уразливими. За даними звіту EuroMotoBarometr 2026, підготовленого аналітиками Exact x Forestall, кожен третій представник європейського автопрому сьогодні розглядає сценарій диверсифікації бізнесу поза межами цивільного автомобілебудування. Оборонна промисловість у цьому контексті виглядає найбільш перспективною нішею, адже вона вимагає саме тих компетенцій, якими володіють автомобільні заводи: прецизійна металообробка, складна логістика та серійне виробництво високої точності.
Адаптація промислових потужностей до нових реалій ринку
Перехід до виготовлення оборонної продукції — це не просто зміна номенклатури товарів, а стратегічна трансформація. Автомобільні підприємства мають досвід роботи з системами управління якістю, що є критично важливим для військової техніки. Багато польських та загальноєвропейських компаній вже розпочали інтеграцію своїх виробничих циклів у ланцюжки постачання для виготовлення елементів бронетехніки, безпілотних систем та спеціалізованого обладнання для армії. Такий підхід дозволяє зберегти кваліфікований персонал, який у разі простою заводів міг би масово звільнитися, та мінімізувати збитки від низького попиту на традиційні автомобілі. Проте перехід на оборонні рейки вимагає значних інвестицій у перенавчання персоналу та сертифікацію процесів відповідно до суворих оборонних стандартів.
Аналітики підкреслюють, що майбутнє європейської промисловості полягатиме у гнучкості. Якщо раніше автомобільний сектор був замкнений у власну екосистему, то зараз відбувається стирання меж між різними галузями машинобудування. Оборонні контракти стають свого роду «подушкою безпеки», яка дозволяє компаніям не лише вижити, а й продовжувати впроваджувати інновації. У той час як ринок легкових авто стикається з насиченням та зміною споживчих моделей, сектор безпеки й оборони навпаки демонструє стале зростання. Для багатьох європейських заводів інтеграція в оборонну сферу стане єдиним способом зберегти свій вплив на промисловій карті світу, одночасно адаптуючись до нової реальності, де технологічний суверенітет стає таким же важливим, як і економічна ефективність виробництва.