Ввезення генераторів, EcoFlow та акумуляторів без ПДВ і мита: які правила діють у 2026 році
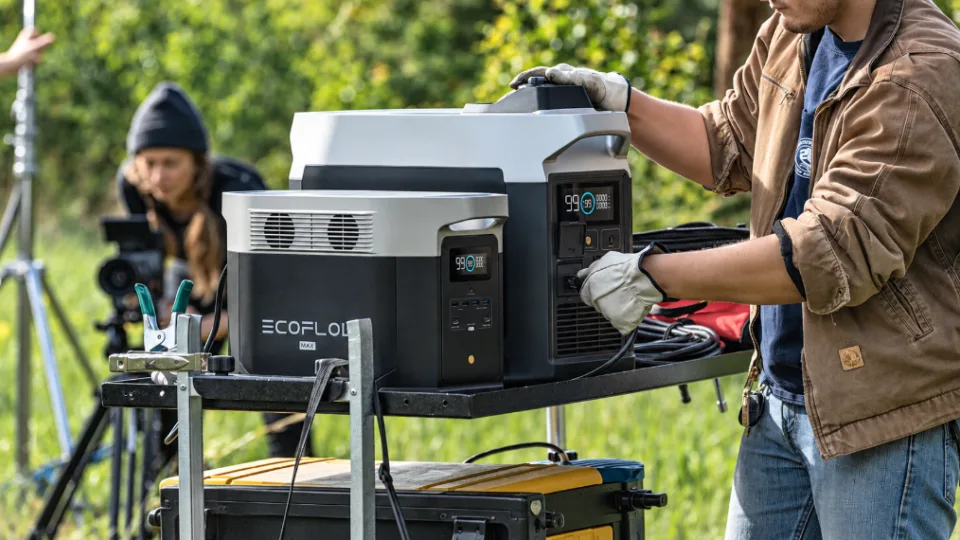


Здавалося б, усе просто: купив генератор, акумуляторну систему чи інше обладнання для резервного живлення – завіз в Україну і не сплатив мито та ПДВ. Тим більше, що пільговий режим для енергообладнання продов
жує діяти до 1 січня 2029 року. Але саме тут і починаються підводні камені: далеко не кожен генератор, інвертор чи EcoFlow автоматично підпадає під пільгу.
Для митниці важлива не назва товару на сайті продавця, а його конкретні характеристики, код УКТ ЗЕД, документи про вартість та, у певних випадках, походження. Помилка в класифікації або невідповідність документів може стати причиною додаткових запитань, коригування митної вартості або відмови у застосуванні пільги.
Тож перед імпортом варто розібратися не лише в тому, чи можна ввезти обладнання без податків, а й що саме потрібно довести митниці, щоб ця пільга справді спрацювала. Про це далі – в матеріалі «Судово-юридичної газети».
Які генератори можна ввезти без мита і ПДВ
Основою пільгового режиму є пункт 9-36 розділу XXI Митного кодексу України. Саме в ньому визначені категорії енергообладнання та відповідні коди УКТ ЗЕД. До переліку, зокрема, входять електрогенераторні установки з поршневим двигуном з іскровим запалюванням потужністю понад 7,5 кВА:
- 8502 20 40 90 – понад 7,5 кВА, але не більш як 375 кВА;
- 8502 20 60 90 – понад 375 кВА, але не більш як 750 кВА;
- 8502 20 80 90 – понад 750 кВА.
Також пільговий перелік охоплює окремі вітроенергетичні установки, газові турбіни, потужні генератори, статичні перетворювачі електричної енергії, фотоелектричні модулі та інше обладнання.
Наприклад, генератор із характеристиками, які не відповідають визначеній у законі категорії, автоматично не стає пільговим лише через те, що використовується для резервного живлення підприємства. ДМС прямо зазначає, що електрогенераторні установки потужністю менше 7,5 кВА не підпадають під пільгу за кодом 245 і оформлюються із застосуванням загального порядку оподаткування.
Правила ввезення EcoFlow
З EcoFlow ситуація складніша. EcoFlow – це торгова марка, а не юридична категорія товару для митного законодавства. Тому не можна сказати, що всі пристрої EcoFlow звільнені від мита та ПДВ або, навпаки, що всі вони оподатковуються.
Для конкретної моделі потрібно визначити її код УКТ ЗЕД та перевірити, чи входить відповідна товарна підкатегорія до пільгового переліку. Особливого значення набувають технічні характеристики пристрою: його потужність, тип акумулятора, функціональне призначення, конструкція, можливість накопичення та перетворення електроенергії тощо.
Митниці необхідні відомості, які дозволяють ідентифікувати товар та визначити його код УКТ ЗЕД. ДМС ще у роз’ясненнях щодо пільгового ввезення енергообладнання звертала увагу на необхідність зазначення назви, комерційного опису, маркування, технічних даних та коду УКТ ЗЕД.
Акумулятори
Окрема категорія – літій-іонні акумулятори. До пільгового переліку належать товари за кодом 8507 60 00 00, однак застосування пільги також залежить від установлених законом характеристик. Зокрема, ДМС звертає увагу на винятки для установок зберігання енергії потужністю менш як 300 Вт та окремих акумуляторних комірок із характеристиками, які не відповідають умовам пільги.
Тому для конкретного товару необхідно перевіряти чинну редакцію пільгового переліку, код УКТ ЗЕД та технічні характеристики. Це особливо важливо для акумуляторних систем, які постачаються як готові комплекси, а не просто як окремі акумуляторні батареї.
Інвертори також можуть підпадати під пільгу
До переліку входять окремі статичні перетворювачі електричної енергії за кодами:
- 8504 40 84 00;
- 8504 40 88 00;
- 8504 40 90 00.
Водночас у законодавстві передбачені відповідні винятки, тому назви «інвертор» самої по собі недостатньо. Перед імпортом потрібно встановити, до якої саме товарної підкатегорії належить конкретний пристрій. Саме тут виникає один із найбільших ризиків: один і той самий побутовий термін може використовуватися для пристроїв, які з погляду митного законодавства класифікуються по-різному.
Варто зазначити, що для застосування пільги митниця оцінює не маркетингову назву обладнання, а його юридичну класифікацію. Це має значення, наприклад, коли підприємство купує: генератор, акумуляторну станцію, інвертор, систему резервного живлення. Такі назви можуть бути зрозумілими покупцю, але для митного оформлення необхідно встановити конкретний код УКТ ЗЕД.
Тому імпортеру варто ще до укладення контракту отримати від постачальника повний технічний опис обладнання.
Які документи краще підготувати до митного оформлення
Підприємству, яке планує імпортувати генератор, акумуляторну систему чи інше енергетичне обладнання, варто заздалегідь сформувати пакет документів. Передусім це:
- зовнішньоекономічний контракт;
- інвойс;
- специфікація;
- пакувальний лист;
- транспортні документи;
- документи про оплату;
- технічна документація;
- каталог або технічний паспорт виробника;
- документи, що дозволяють ідентифікувати модель, потужність та інші характеристики;
- документи щодо страхування та транспортування, якщо вони мають значення для визначення митної вартості;
- документи про походження товару – коли це необхідно для відповідного митного режиму або преференції.
Головне, щоб дані в документах збігалися. Якщо в інвойсі зазначена одна модель, у технічному паспорті – інша модифікація, а в транспортних документах товар описаний лише як «електрообладнання», у митниці можуть виникнути питання.
Митна вартість: де виникає найбільше спорів
Пільга зі сплати мита та ПДВ не означає, що митну вартість товару можна залишити поза увагою. Навіть якщо підприємство має право на пільгове ввезення генератора чи іншого енергообладнання, митниця все одно може перевіряти, наскільки достовірно декларант визначив його вартість.
Якщо у митного органу виникають обґрунтовані сумніви, він може попросити додаткові документи. Але це не означає, що митниця може просто вимагати будь-які папери на власний розсуд. На це звернув увагу Верховний Суд у постанові КАС ВС від 9 березня 2026 року у справі № 826/24821/15.
Суд зазначив: саме по собі право митниці витребувати додаткові документи не є безмежним. Для цього мають бути конкретні обставини, які дають підстави сумніватися у достовірності заявленої митної вартості.
Причому з вимоги митниці має бути зрозуміло, що саме викликало сумнів, чому вже поданих документів недостатньо і які додаткові документи можуть допомогти це питання з’ясувати. Для бізнесу це важливий момент. Якщо митниця просить додаткові документи, не варто сприймати таку вимогу як формальність.
Спочатку потрібно зрозуміти, до чого саме виникли запитання, а вже потім добирати документи, які можуть їх закрити. Іншими словами, чим краще підприємство може пояснити ціну товару, умови його придбання та походження заявленої вартості, тим менше простору залишається для спору з митницею.
Водночас, у справі № 806/36/15 Верховний Суд визнав правомірним коригування митної вартості, оскільки документи декларанта не підтверджували складові митної вартості, а також були встановлені обставини, які впливали на достовірність заявленої ціни.
Отже, судова практика працює в обидві сторони: митниця не може довільно збільшувати митну вартість, але й сам імпортер повинен належно підтвердити заявлену ціну.
Походження товару теж можуть перевірити
Ще один момент, який важливо враховувати підприємству, – походження обладнання. У постанові від 31 липня 2024 року у справі № 260/6407/21 Верховний Суд розглядав питання підтвердження преференційного походження товару. Суд звернув увагу, що самої декларації про походження товару з ЄС може бути недостатньо, якщо виникають обґрунтовані питання щодо походження використаних для його виробництва матеріалів. Контроль походження може здійснюватися і після завершення митного оформлення.
Ця справа безпосередньо не стосувалася пільги на енергообладнання, тому переносити її висновки на генератори механічно не можна. Проте вона показує загальний підхід Верховного Суду: митні документи щодо походження товару повинні підтверджувати заявлені обставини, а митний контроль не завжди закінчується в момент випуску товару.
Як поставити генератор або акумуляторну систему на баланс підприємства
Після митного оформлення виникає вже інше питання – як відобразити придбане обладнання в обліку. Якщо генератор, акумуляторна система або інше обладнання відповідає критеріям основного засобу, підприємство зараховує його до складу основних засобів та визначає первісну вартість відповідно до правил бухгалтерського обліку.
Мінфін відносить Національне положення (стандарт) бухгалтерського обліку 7 «Основні засоби» до чинних національних стандартів. До первісної вартості придбаного основного засобу можуть входити витрати, безпосередньо пов’язані з його придбанням та доведенням до стану, у якому він придатний для використання.
ДПС, посилаючись на П(С)БО 7, серед таких витрат називає, зокрема, витрати на транспортування, монтаж, налагодження, страхування доставки та ввізне мито, якщо воно сплачується.
Тому після отримання обладнання підприємству варто мати не лише митну декларацію, а й внутрішні документи для бухгалтерського оформлення:
- Первинні документи про придбання;
- Митну декларацію;
- Документи про доставку та інші витрати, пов’язані з придбанням;
- Акт введення в експлуатацію – якщо він передбачений обліковою політикою підприємства;
- Інвентарну картку або інший документ, передбачений системою обліку підприємства;
- Наказ чи розпорядження про введення обладнання в експлуатацію – якщо його використання передбачає такий внутрішній документ.
Важливо також визначити, коли саме обладнання готове до використання, адже саме це впливає на його облік та початок амортизації за правилами, які застосовує підприємство.
Чи виникає податковий кредит з ПДВ
Якщо імпорт енергообладнання звільнений від ПДВ відповідно до спеціальної пільги, підприємство не сплачує імпортний ПДВ, а отже не формує податковий кредит із суми ПДВ, якої фактично не було сплачено.
ДПС у 2026 році підтверджує, що пільгу на імпорт визначеного енергообладнання продовжено до 1 січня 2029 року. Вона поширюється на операції з ввезення товарів, визначених пунктом 9-36 розділу XXI Митного кодексу.
Це важливо відрізняти від звичайного імпорту, при якому ПДВ сплачується під час митного оформлення і за наявності передбачених законом умов може формувати податковий кредит.
Що буде, якщо митниця не погодиться з кодом або митною вартістю
Якщо під час оформлення митниця доходить висновку, що товар класифікований неправильно або заявлена митна вартість не підтверджена, вона може не погодитися із заявленими декларантом відомостями та прийняти відповідне рішення в межах своїх повноважень.
У такій ситуації імпортеру варто не просто сплатити донарахування, а спочатку встановити, що саме не влаштувало митницю. Якщо рішення митного органу прийнято з порушенням процедури або без належного обґрунтування, його можна оскаржувати в адміністративному та/або судовому порядку залежно від конкретної ситуації.
При цьому сама наявність спору з митницею ще не означає, що підприємство обов’язково виграє справу. Суд оцінюватиме документи, характеристики товару та дотримання сторонами вимог Митного кодексу.
У 2026 році бізнес має можливість завозити в Україну значну частину енергетичного обладнання без ввізного мита та ПДВ. Цей режим не скасований – його дію продовжено до 1 січня 2029 року.
Але вирішальними є код УКТ ЗЕД, технічні характеристики товару та відповідність конкретного обладнання законодавчо визначеному переліку. Тому найбезпечніший варіант для підприємства – перевірити класифікацію та право на пільгу ще до відправлення товару в Україну, а також заздалегідь підготувати документи, які підтверджують його характеристики, ціну та походження.
Підписуйтесь на наш Telegram-канал t.me/sudua та на Google Новини SUD.UA, а також на наш VIBER та WhatsApp, сторінку у Facebook, в Instagram та в Х, щоб бути в курсі найважливіших подій.