


Демографічний зсув у фінтеху: чому банки перемикаються з молоді на аудиторію 55+
За останні кілька років український фінансовий ринок змінився суттєвіше, ніж за попереднє десятиліття. Демографічні зсуви, міграція, трансформація digital-середовища та нові звички користувачів змушують банки й фінкомпанії повністю переглядати стратегії залучення клієнтів.
Про те, як трансформувалася українська аудиторія, чому зростає вартість залучення та які тренди визначатимуть ринок у найближчі роки, розповідає Олександр Бойко, CEO CPA-мережі SalesDoubler, який понад 15 років працює у фінмаркетингу.
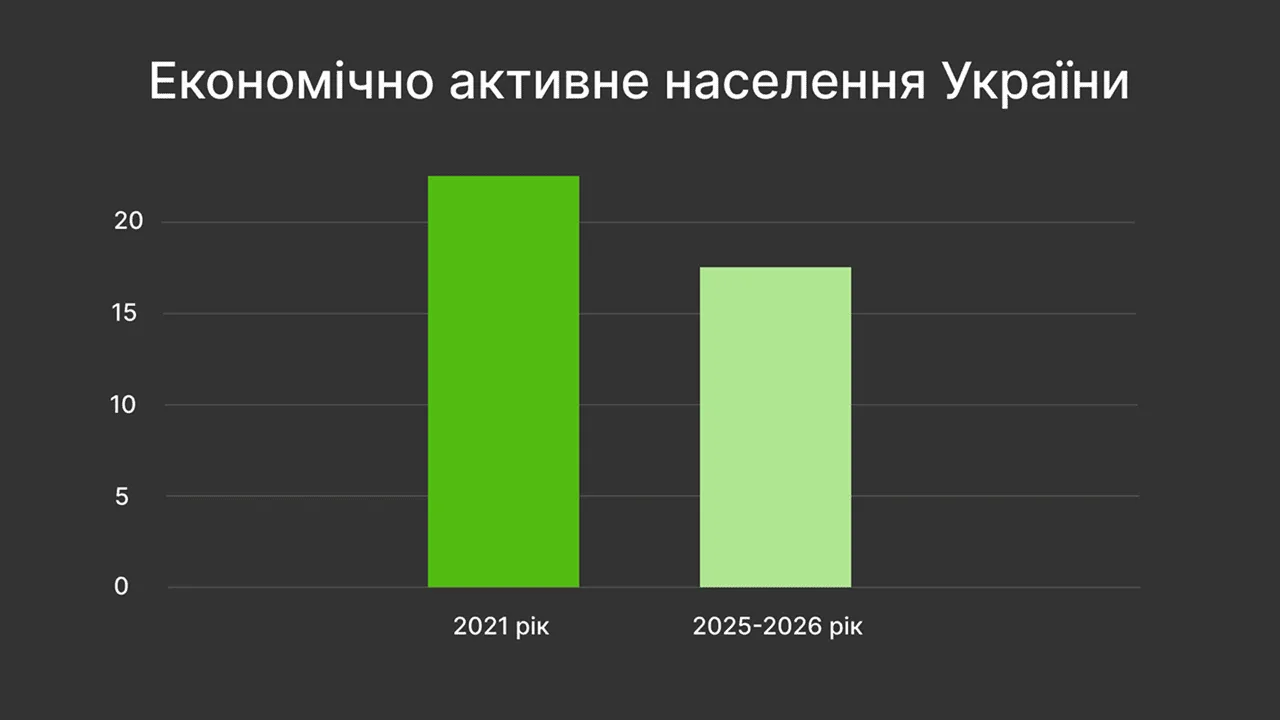
Економічно активне населення скоротилося майже на 40%. Як це змінило правила гри для банків?
Джерело: ukrinform
Для фінансового сектору це одна з найрадикальніших змін. Фінустанови працюють насамперед із тими, хто отримує зарплату, бере кредити, відкриває депозити, оформлює іпотеку чи інвестує в бізнес.
Якщо до повномасштабного вторгнення ця аудиторія становила близько 17,4 млн осіб, то у 2026 році — лише 11,7–12,5 млн. Ринок втратив майже 40% свого ядра.
При цьому операційні витрати банків не зменшилися, а всі ключові гравці продовжують боротися за ту саму звужену аудиторію. У результаті конкуренція у digital-каналах суттєво загострилася. Якщо раніше масштабування відбувалося шляхом простого збільшення бюджету, то сьогодні цей підхід не працює: потрібна точкова робота з аудиторією та максимальна ефективність кожного каналу.
Попри скорочення населення, кількість банківських рахунків зростає і вже сягає 84 млн (за даними НБУ, це на 2% більше, ніж торік). У середньому клієнт користується послугами двох-трьох банків. У чому парадокс?
Це показовий приклад зміни моделі поведінки. Монобанківська модель пішла в минуле. Сьогодні один рахунок відкривають для зарплати, інший — для кешбеку, третій — для накопичень, іпотеки чи валютних операцій. Тобто банки дедалі частіше не замінюють один одного, а доповнюють.
Для ринку це означає зміну фокуса. Зараз установи змагаються вже не стільки за відкриття нового рахунку, а за статус основного банку — того, через який проходить більшість щоденних транзакцій.
Тому разові бонуси чи акції відходять на другий план. Ключовим стає розвиток цілісної екосистеми, програм лояльності та якісного клієнтського досвіду, які мотивують повертатися саме до цього банку.
Хто сьогодні є найціннішою аудиторією для фінансових компаній?
Ключовим сегментом залишається група 25–54 роки. Вона генерує основний попит на кредити, депозити, страхування, бізнес-банкінг і понад 75% споживчих витрат у digital. Проте через міграцію, війну та мобілізаційні процеси ця аудиторія скорочується найшвидше.
Водночас формується інший важливий тренд — пришвидшена диджиталізація аудиторії 55+. Якщо раніше цей сегмент вважався пасивним в онлайні, то зараз старше покоління активно опановує онлайн-банкінг, користується смартфонами та споживає цифровий контент.
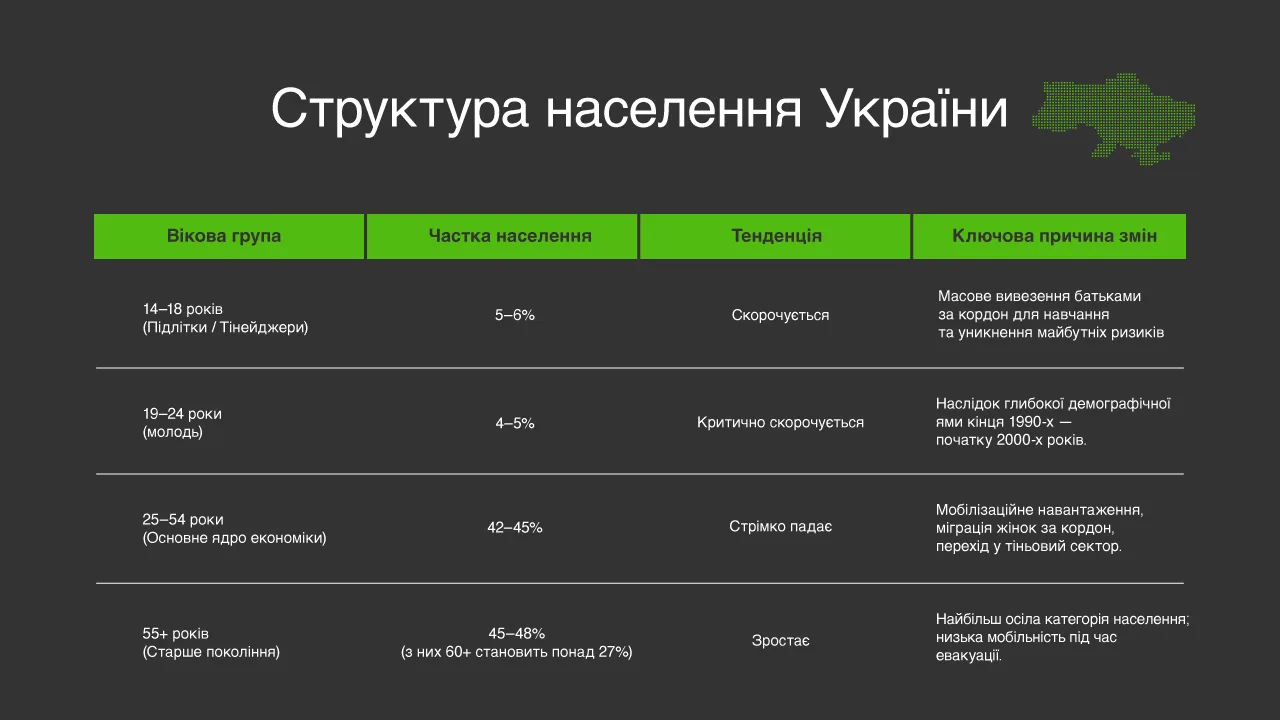
Банки змушені працювати у двох паралельних напрямках:
-
Ефективно утримувати економічно активне ядро (25–54 роки).
-
Адаптувати продукти та комунікацію під наростальну аудиторію 55+.
Що відбувається з українською інтернет-аудиторією загалом?
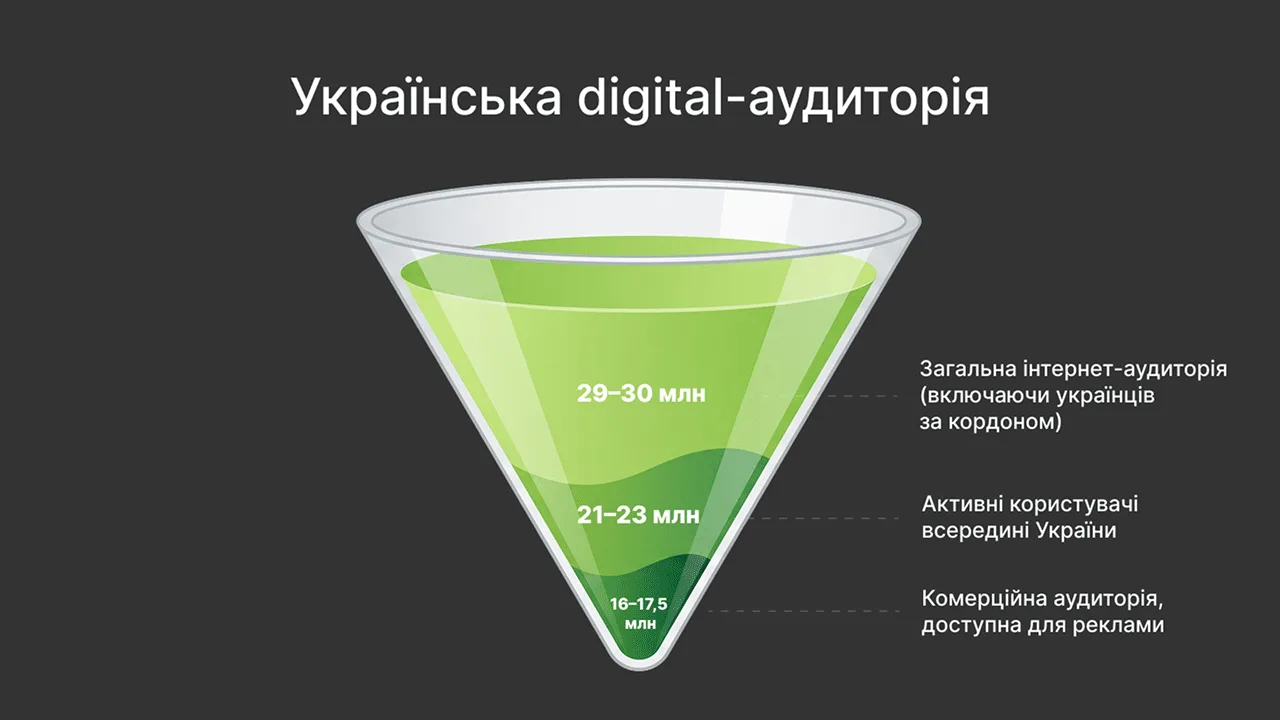
Номінально цифра велика — приблизно 29–30 млн користувачів. Проте сюди входять і українці за кордоном, які продовжують споживати український контент.
Для рекламодавців релевантні інші показники:
-
21–23 млн — активні користувачі всередині країни;
-
16–17,5 млн — комерційно доступна аудиторія, яку можна охопити рекламою.
Ринок більше не зростає внаслідок припливу нових користувачів. Конкуренція точиться за увагу вже наявних користувачів, а це означає, що ефективність рекламних кампаній дедалі більше залежить від правильного вибору каналів комунікації та якості роботи з аудиторією.
Які платформи сьогодні визначають український digital-ринок. Чи змінилися лідери за останні роки?
1. Екосистема Google — беззаперечний лідер за охопленням
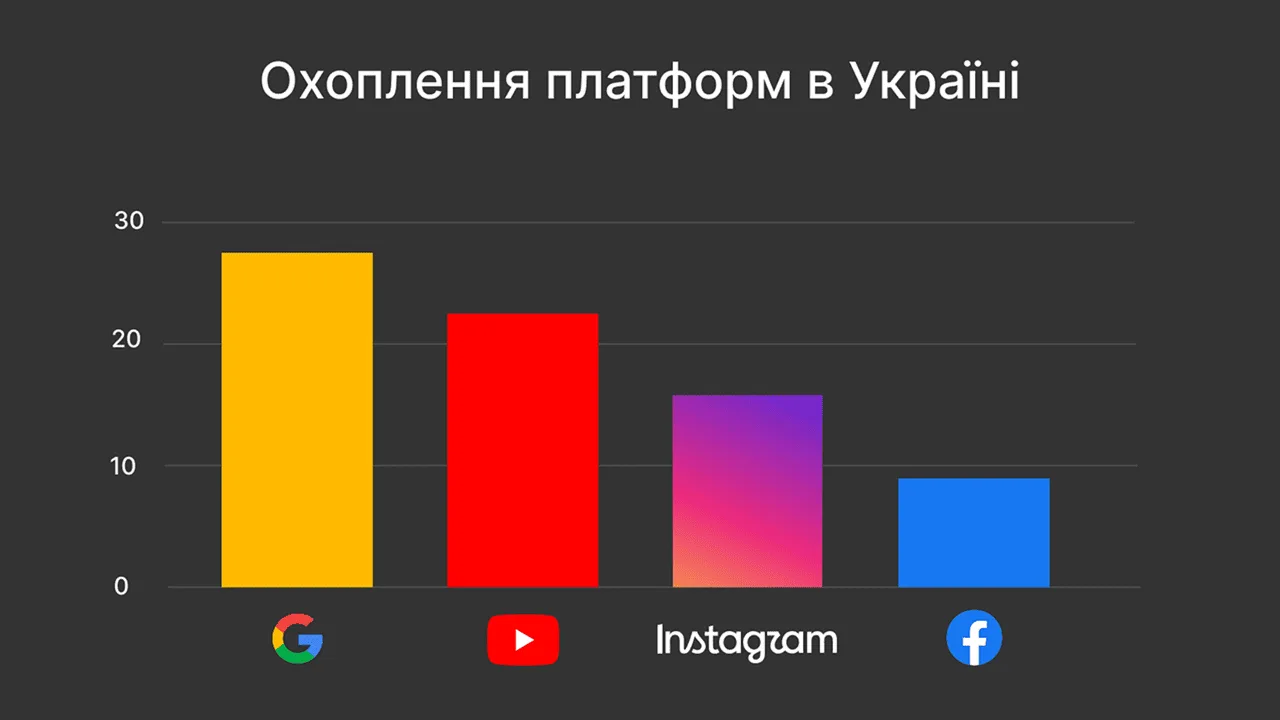
Пошукова система охоплює понад 90% українських інтернет-користувачів, а YouTube із приблизно 23 мільйонами користувачів залишається найбільшою відеоплатформою країни.
2. Meta — суттєві зміни всередині екосистеми
Загальне рекламне охоплення — приблизно 21,2 мільйона людей. Проте ми бачимо, що поки Instagram продовжує зростати й уже охоплює близько 13,2 мільйона користувачів, Facebook скоротився до 9,7 мільйона.
3. Telegram — остаточна трансформація в повноцінну інформаційну платформу
Якщо кілька років тому його сприймали переважно як месенджер, то зараз це повноцінний інформаційний майданчик, який для багатьох українців став одним із головних джерел новин. Саме тому він дедалі частіше входить до медіапланів фінансових компаній поряд із Google та Meta.
Наскільки відрізняється поведінка різних вікових груп у digital?
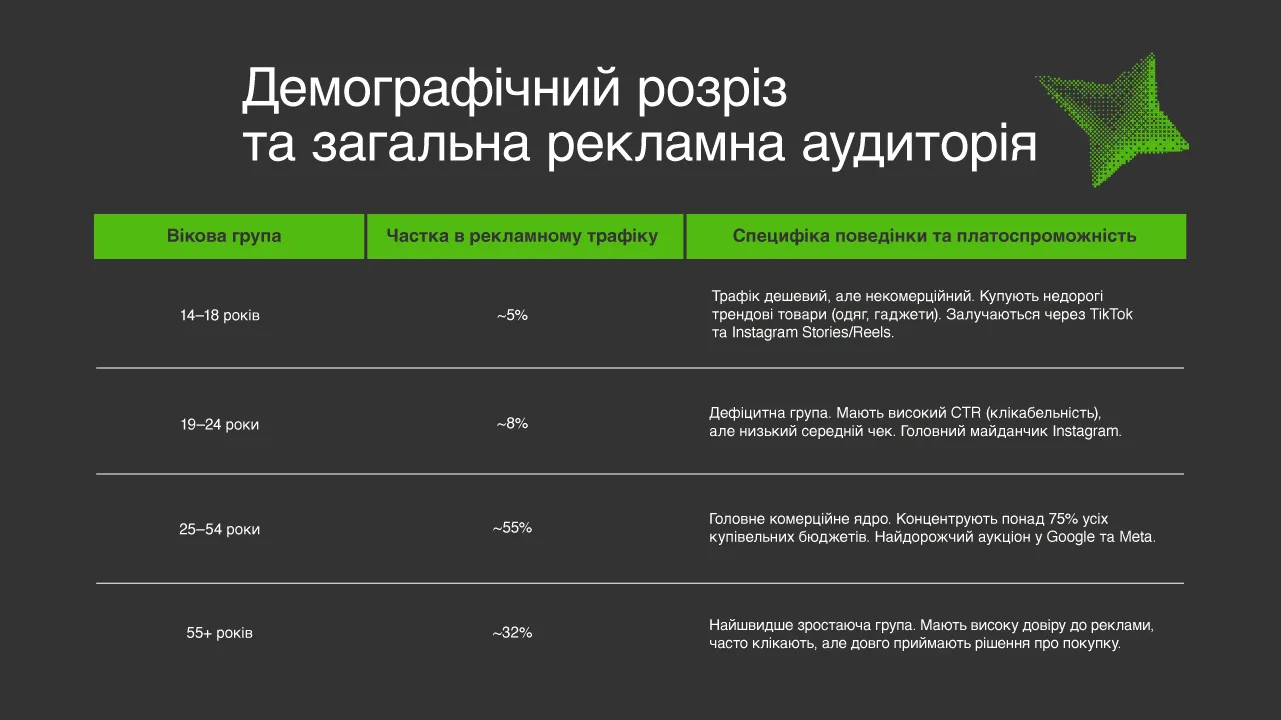
Поняття «середній користувач» більше не існує. Кожне покоління по-різному споживає інформацію, використовує різні платформи й по-різному взаємодіє з рекламою.
- Група 14–18 років (Gen Z)
Facebook для них уже фактично не існує. Instagram вони використовують переважно для Stories або особистого спілкування, а основний час проводять у TikTok. Навіть пошук інформації дедалі частіше починається не з Google, а з відео у TikTok.
- Група 19–24 роки
Одна з найменших за чисельністю через демографічну ситуацію. Це ядро аудиторії Instagram і YouTube, але водночас одна з найскладніших категорій для рекламодавців. Вони активно користуються мобільними пристроями, блокують рекламу, рідше взаємодіють із брендами й дуже швидко споживають контент. Саме тому тут працюють короткі відеоформати та візуальний контент.
- Група 25–54 роки
Ключова аудиторія для фінансового сектору. Це люди, які користуються кредитами, відкривають депозити, оформлюють страхування, займаються бізнесом та ухвалюють більшість фінансових рішень. Формують понад 75% усіх споживчих витрат у digital.
Але навіть усередині цієї групи ми бачимо різну поведінку. Молодші користувачі більше часу проводять в Instagram та активно використовують Google для вибору товарів і послуг, тоді як старша частина цієї аудиторії залишається основним ядром Facebook, де читає новини, обговорює суспільні теми та взаємодіє з експертним контентом.
- Група 55+
Одна з найцікавіших тенденцій останніх років — стрімке зростання цієї аудиторії. Старше покоління активно освоює цифрові сервіси. YouTube для багатьох уже став альтернативою телебаченню, а Facebook — основною платформою для спілкування та отримання інформації. Крім того, ця аудиторія активно взаємодіє з рекламою, тому інтерес рекламодавців до неї постійно зростає. Вони мають високу довіру до реклами, часто клікають, але довго ухвалюють рішення про покупку.
Як змінилася логіка маркетингу у фінансовому секторі?
Фінансовий сектор залишається одним із найбільших рекламодавців в українському e-commerce і digital, проте вектор змістився з кількості на якість залучення.
Якщо раніше фокус був на обсязі первинних заявок, то зараз оцінюється LTV: чи стане користувач активним, чи скористається супутніми продуктами та скільки прибутку принесе бізнесу довгостроково.
Перемагає не той, хто скуповує більше трафіку, а той, хто має глибшу аналітику, краще працює з даними та оптимізує Customer Acquisition Cost.
Скільки людей реально користуються цифровими фінансовими послугами?
Якщо загальна комерційна аудиторія становить близько 16–17,5 мільйона користувачів, то людей, які реально користуються фінансовими інструментами онлайн, приблизно 9–10 мільйонів.
Саме за цю аудиторію сьогодні конкурують банки, мікрофінансові компанії, страхові сервіси, інвестиційні платформи та інші фінансові бренди. Через високу конкуренцію фінансовий сектор залишається одним із найдорожчих сегментів для закупівлі трафіку. Це означає, що компаніям уже недостатньо просто запускати рекламу, а потрібно дуже добре розуміти, кому саме показувати свої продукти та як працювати з різними категоріями клієнтів.
Що чекає на фінансовий маркетинг України далі?
Скорочення економічно активного населення, зміна вікової структури, перерозподіл digital-аудиторії та зростання конкуренції змушують банки й фінансові компанії переглядати підходи до залучення клієнтів. Перевагу отримають компанії, які інвестують у:
-
персоналізований клієнтський досвід і retention-маркетинг;
-
наскрізну аналітику та роботу з Data-driven підходами;
-
гнучку сегментацію комунікацій під окремі вікові групи.
Джерело: ain
 Поділитися