


До стартап-кампусу у Парижі з другої спроби: як українсько-французький фінтех Aiffin автоматизує фінансування бізнесу
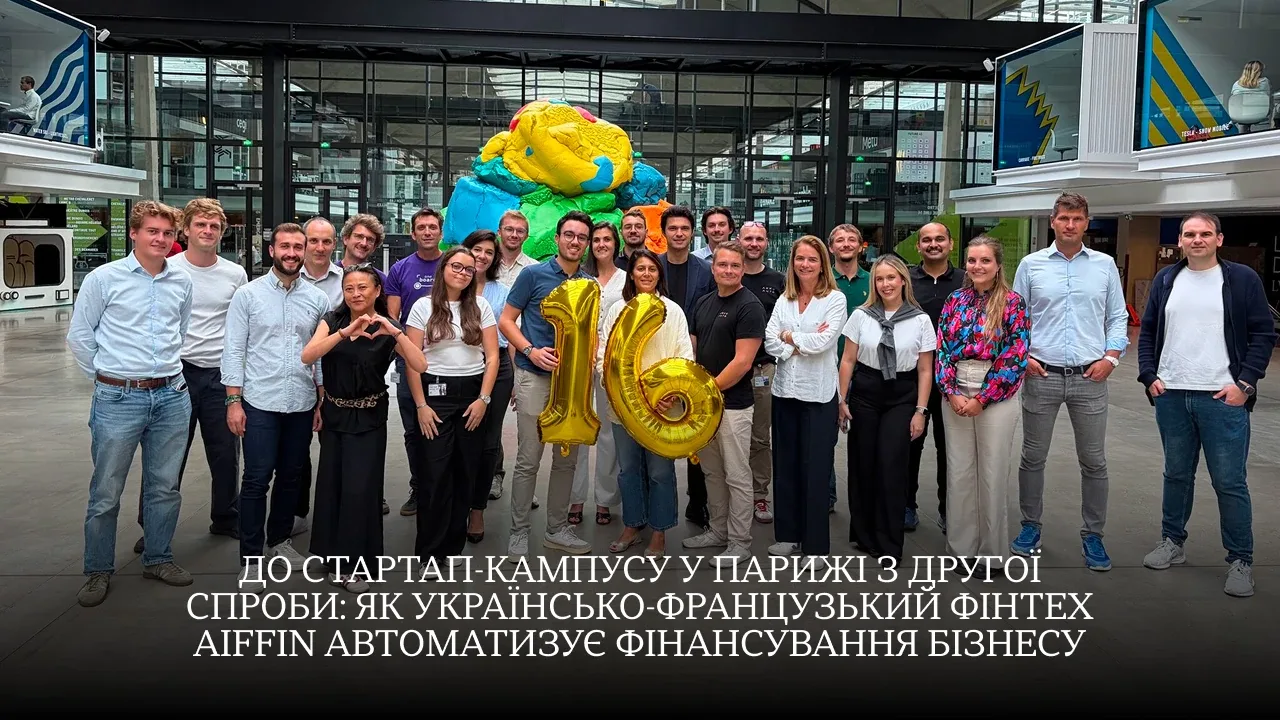
Українсько-французька фінтех-компанія Aiffin пройшла до 16-го набору Moove Lab — акселератора у сфері мобільності й автомобільної індустрії, що працює в найбільшому у світі стартап-кампусі Station F у Парижі.
Протягом чотирьох місяців команда працюватиме з експертами, корпоративними партнерами та інвесторами програми, щоб розширити партнерську мережу й залучити капітал для розвитку бізнесу.
Aiffin розробляє ШІ-платформу для автоматизації фінансування мікро- та малого бізнесу. Її основний напрям сьогодні — фінансування автомобілів і комерційного транспорту у Франції.
Платформа поєднує перевірку клієнтів, аналіз фінансових даних, оцінку ризиків та інструменти для роботи з лізинговими угодами. За даними компанії, через неї вже профінансували понад 130 угод загальним обсягом понад €4 млн, а до B2B-платформи підключили приблизно 60 дилерів
Юридично Aiffin зареєстрована в Парижі, але приблизно половина її команди — українці, які переважно відповідають за розробку. У липні 2026 року компанія повідомила про залучення €3,1 млн фінансування за оцінки €30 млн: €625 000 інвестицій у капітал та €2,5 млн боргового фінансування для лізингових угод.
AIN поспілкувався з Ігорем Ніколаєвим, співзасновником і Chief Product Technology Officer Aiffin, який відповідає за продукт та інновації, і дізнався, як компанія потрапила до Moove Lab із другої спроби, що саме автоматизує її ШІ-платформа та навіщо бізнесу два різні джерела капіталу.
Що змінилося між першою та другою заявками до Moove Lab
Відбір до Moove Lab починається з онлайн-заявки та первинного скринінгу. Далі команда акселератора проводить інтервʼю та розглядає презентацію продукту: оцінює бізнес-модель, технологію, ринок, результати роботи та потенціал масштабування.
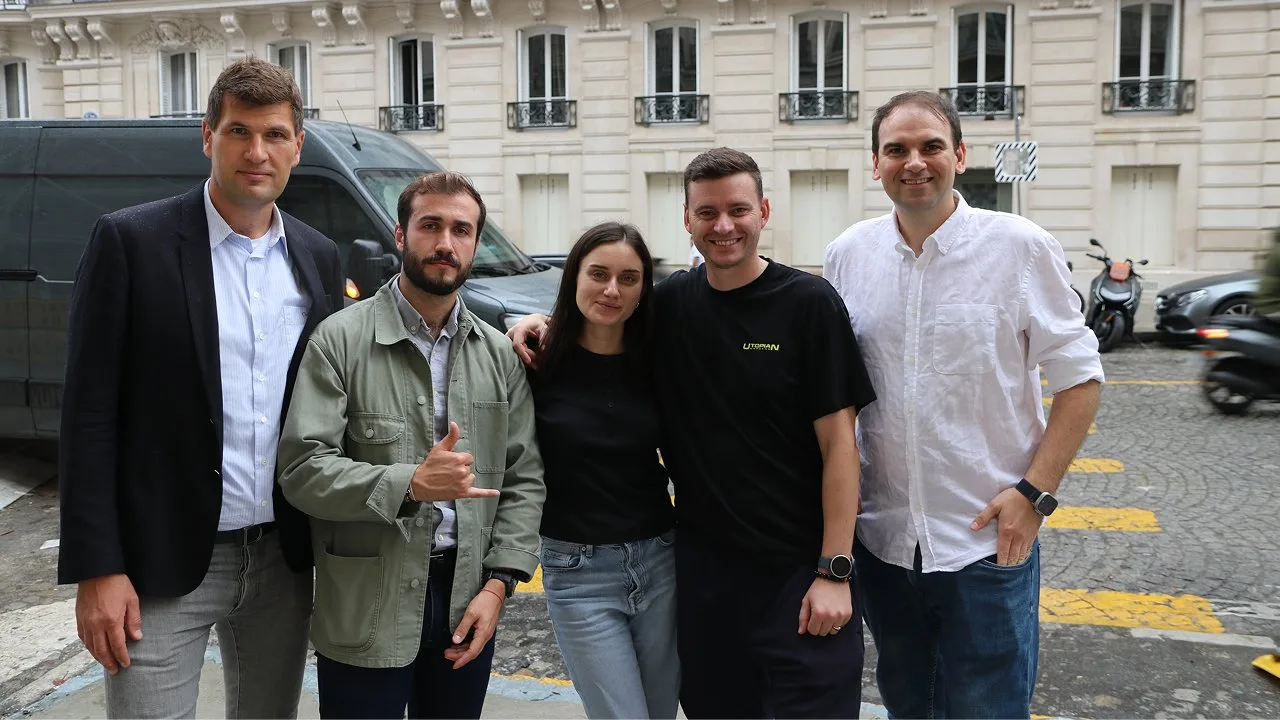
Частина команди біля офісу у Парижі / Affin
Aiffin потрапила до програми не з першої спроби. За словами Ніколаєва, до повторної заявки команда переосмислила модель бізнесу. Замість цифрового лізингового продукту вона представила платформу, у якій штучний інтелект є ядром процесу оцінки позичальника й підготовки рішення про фінансування.
 «На презентації ми показували не окремий скоринговий алгоритм і не просто продукт для продажу лізингу, а Aiffin як технологічну інфраструктуру для SME lending, leasing та vehicle finance — технологічний шар між бізнесом, даними, фінансуванням і активом, який автоматизує значну частину шляху від заявки до кредитного рішення та фінансування», — розповідає Ніколаєв.
Платформа аналізує не лише стандартні кредитні дані, а й банківські транзакції, звʼязки між компаніями та контрагентами, поведінку бізнесу й інформацію про автомобіль. Навколо цього команда побудувала інструменти для дилерів і фінансових партнерів.
Саме поєднання фінтеху, даних та автомобільного фінансування, за словами співзасновника, відповідало фокусу Moove Lab. Додатково Aiffin отримала підтвердження статусу інноваційної компанії — entreprise innovante — від Міністерства економіки та фінансів Франції та є частиною екосистеми La French Tech.
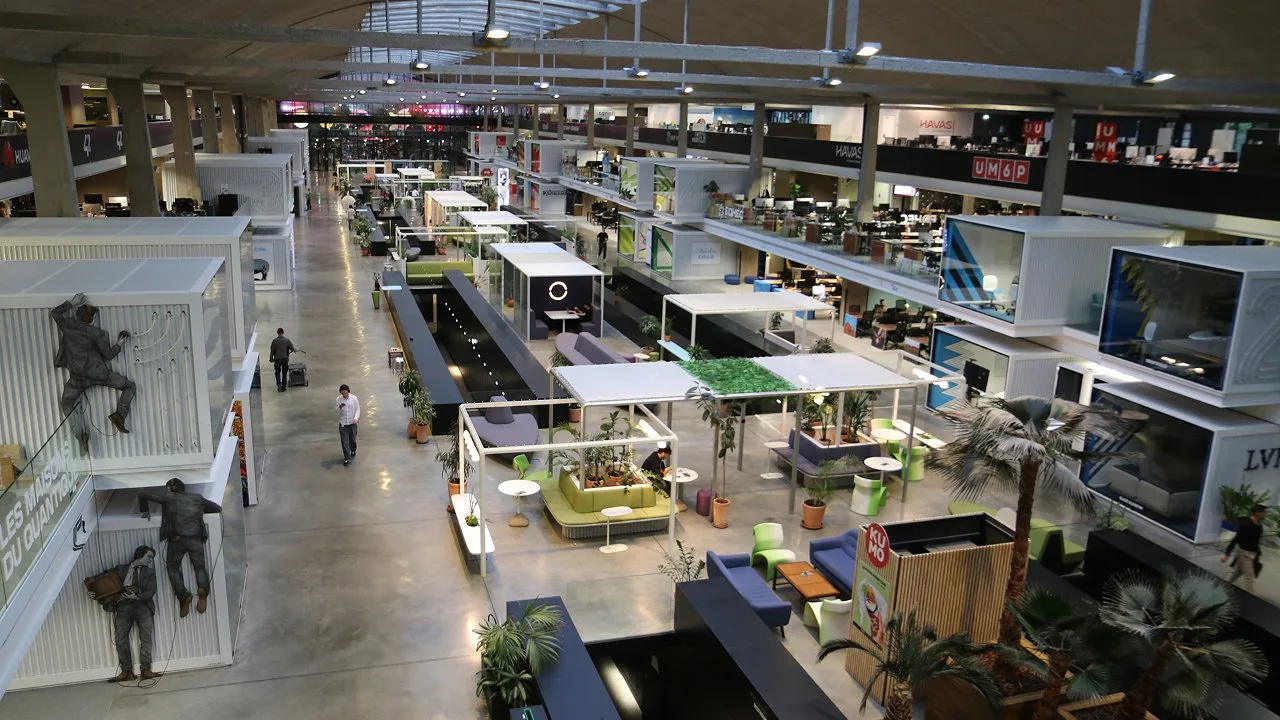
Простір Station F у Парижі / Affin
Вибір галузевого акселератора Ніколаєв пояснює доступом до потенційних клієнтів: автовиробників, дилерських груп, банків і лізингових компаній. Саме вони можуть використовувати технологію Aiffin або стати каналом залучення заявок.
Що дає акселератор і яких результатів очікує команда
Участь у Moove Lab не передбачає прямої інвестиції в Aiffin. За словами Ніколаєва, модель програми також не побудована на передачі частки компанії в обмін на акселерацію.
Натомість команда отримує доступ до корпоративних партнерів, фінансових установ і фондів. Акселератор допомагає адаптувати позиціонування до французького ринку, допрацювати презентацію й стратегію продажів, підготуватися до переговорів із великими компаніями та інвесторами.
«Якщо ти приходиш сюди як міжнародна команда, недостатньо просто мати хороший продукт. Потрібно розуміти, як працює локальна екосистема, хто ухвалює рішення, як будуються партнерства і як правильно виходити на великих гравців. Moove Lab суттєво скорочує цей шлях», — пояснює співзасновник. На чотири місяці програми Aiffin визначила три цілі: залучити фінансування, розширити мережу продажів через партнерів і домовитися про конкретні інтеграції й пілотні проєкти.
У фінансуванні компанія розділяє дві потреби. Інвестиції в капітал потрібні для розвитку продукту, технології та команди. Борговий ресурс — для автомобілів, які отримують клієнти в лізинг. За словами Ніколаєва, масштабування потребує обох складових: наявність грошей сама по собі не допоможе обробити великий потік заявок, якщо кожну з них потрібно довго перевіряти вручну.
Окреме завдання — домовитися з великими партнерами, які можуть інтегрувати фінансування у власні сервіси. Наприклад, дилер розміщує віджет біля автомобіля на своєму сайті, клієнт подає заявку, а дилер стежить за її розглядом через платформу Aiffin. Компанія розраховує, що такі інтеграції даватимуть змогу нарощувати потік заявок через партнерські мережі.
Як працює Aiffin
Aiffin уже працює комерційно. Її кінцеві клієнти — підприємці, мікро та малі компанії, водії й власники автопарків, яким потрібен транспорт для роботи.
За словами Ніколаєва, частині таких бізнесів складно пройти традиційний банківський скоринг через коротку фінансову історію, нестандартний профіль або нестачу даних. У Aiffin прагнуть оцінювати їх за ширшим набором інформації.
Подати заявку можна двома способами. Перший — безпосередньо через платформу Aiffin: клієнт обирає автомобіль, заповнює заявку, проходить перевірки особи та бізнесу, надає документи й банківські дані через Open Banking.
Далі система перевіряє заявку за заданими правилами та маркерами ризику. Штучний інтелект аналізує документи й результати перевірок, виявляє потенційні ризикові сигнали та пояснює, які фактори вплинули на оцінку. Якщо заявка проходить скоринг, клієнт отримує підтвердження й переходить до оформлення, зокрема до автоматично підготовленого договору.
Другий сценарій починається в кабінеті дилера. Він створює угоду для конкретного автомобіля та надсилає клієнту посилання. Клієнт проходить перевірки, дилер бачить статус і результат у своїй системі, а заявник отримує рішення електронною поштою.
«Для нас це важливий елемент масштабованості: дилер може повністю самостійно провести клієнта через стандартний процес фінансування, а Aiffin при цьому працює як технологічна інфраструктура у фоновому режимі», — говорить Ніколаєв.
За його словами, автоматизоване ухвалення рішення на сайті займає приблизно до хвилини. Водночас загальна тривалість шляху залежить і від того, наскільки швидко клієнт заповнить заявку та надасть дані. Заявки із суперечливими сигналами або додатковими питаннями переходять до кредитного спеціаліста.
Наступний крок — інтеграція фінансових віджетів безпосередньо на сайти дилерів. За словами співзасновника, вони вже технічно готові, і компанія починає перші впровадження. Так клієнт зможе розрахувати фінансування та пройти скоринг там, де обирає автомобіль.
Aiffin поєднує власні ризик-моделі та правила зі сторонніми AI-моделями. Система перевіряє особу й компанію, аналізує банківські транзакції, документи, звʼязки з контрагентами, дані про автомобіль і його вартість.
Штучний інтелект, зокрема, витягує структуровані дані з PDF і зображень, працює з банківськими виписками, шукає нетипові сигнали та формує коментарі для кредитного спеціаліста.
«Наша мета — не побудувати «AI, який вирішує все», а створити багаторівневу систему, де правила, структуровані фінансові дані, автоматизовані перевірки, власна скорингова модель та AI працюють разом», — пояснює Ніколаєв.
За його словами, власну скорингову модель компанія калібрує на даних французького лізингового портфеля. Для розвитку моделей використовують історичні дані платформи, а також дані, які можуть надходити від партнерів. Як стверджує співзасновник, для навчання й аналітики їх використовують у знеособленому вигляді після юридичної та технічної підготовки.
Результат оцінки має містити не лише схвалення або відмову, а й деталізацію ризиків і пояснення рішення. Партнер може отримати їх через особистий кабінет, PDF-звіт або API.
Ніколаєв говорить, що система технічно здатна автоматично обробити всі заявки та сформувати результат скорингу. Проте частина з них потребує додаткового розгляду людиною — наприклад, через питання до кредитної історії, банківських транзакцій або результатів перевірок.
У таких випадках спеціаліст отримує вже зібрані документи й структурований перелік ризикових сигналів. За оцінкою співзасновника, це дозволяє детально розглянути заявку протягом 10 хвилин.
Компанія також заявляє про пʼятикратне зростання продуктивності кредитного спеціаліста: з максимум 10 до 50 заявок на день. За словами Ніколаєва, витрати на сервіси для одного скорингу клієнта становлять менш як €5 і знижуються зі збільшенням кількості перевірок. Ця сума не враховує витрат на роботу людей.
На поточному портфелі з приблизно 130 профінансованих клієнтів компанія зафіксувала три випадки дефолту — приблизно 2,3%. За словами Ніколаєва, у таких випадках клієнти повертають автомобілі, які компанія передає наступним клієнтам. Показників точності скорингу AUC/Gini?метрики якості для оцінки моделей бінарної класифікації в машинному навчанні та аналітиці компанія поки не наводить, пояснюючи це відносно невеликим портфелем.
На чому заробляє Aiffin і навіщо їй €20–30 млн
Aiffin сама фінансує лізингові угоди. Компанія залучає капітал, купує автомобілі та передає їх клієнтам у лізинг. Основний дохід сьогодні формується з лізингових платежів і маржі між вартістю залучених коштів та дохідністю портфеля.
Звідси й різниця між двома частинами фінансування, про яке компанія повідомила у 2026 році. €625 000 інвестицій у капітал спрямовані на команду, розробку, скоринг, інфраструктуру, маркетинг, юридичний супровід та операційну діяльність. €2,5 млн боргового фінансування залучили для лізингового портфеля.
Ніколаєв наголошує, що €2,5 млн не є загальним лімітом профінансованих угод: Aiffin також використовує власний капітал та інші джерела. Сукупний обсяг угод через платформу, за його словами, вже перевищив €4 млн.
Тепер компанія шукає фінансового партнера або групу партнерів для залучення щонайменше €20–30 млн на фінансування автомобілів.
Паралельно Aiffin розпочала переговори про наступний раунд інвестицій у капітал. Кошти планує спрямувати на розширення технологічної команди, розвиток AI-скорингу й SaaS-платформи та підготовку white-label-рішення — інфраструктури, яку партнери зможуть використовувати під власним брендом.
На скільки часу компанії вистачить уже залучених €625 000, Ніколаєв не розкриває.
Українська команда, французький ринок і плани на власну фінансову інфраструктуру
Підприємницька історія команди почалася з Eska Capital?українська фінансова компанія, що спеціалізується наданні послуг фінансового лізингу для бізнесу в Україні. За словами Ніколаєва, цей бізнес розвивали понад десять років, а потім продали. Наступним етапом стала Eska Finance у Словаччині — фінансовий продукт і маркетплейс із базою понад 400 000 автомобілів. Цей бізнес також згодом продали.
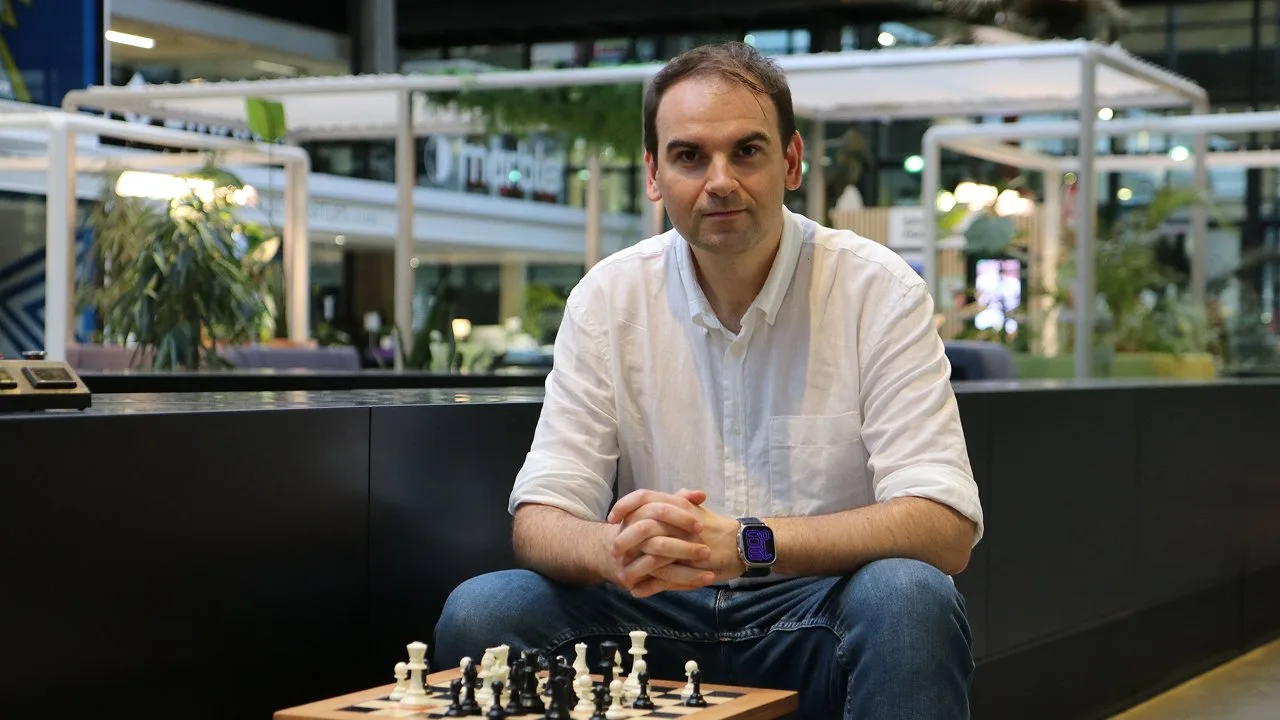
Ігор Ніколаєв / Affin
Досвід роботи на кількох ринках привів команду до рішення зосередити ресурси на одній країні. Для Aiffin нею стала Франція: тут розташовані юридична структура, основний ринок та операційний центр бізнесу.
Зараз у компанії працюють понад 15 людей, приблизно половина з них — українці. Розробники працюють переважно з Франції та України, а за дилерську мережу, продажі й локальну взаємодію з партнерами відповідають французькі фахівці. Команда планує наймати як розробників, так і працівників для обслуговування дедалі більшої кількості угод.
Найближчим часом Aiffin зосередиться на розвитку API, скорингу, фінансових віджетів і SaaS-платформи. За словами Ніколаєва, компанія вже підписала партнерства з Tide, BYD, Volvo, Polestar, а також розвиває співпрацю з іншими автомобільними брендами й дилерськими мережами.
У перспективі команда хоче запропонувати банкам, лізинговим компаніям та іншим фінансовим партнерам готову систему: від перевірки клієнта й аналізу банківських даних до рішення про фінансування та управління угодами. Це має створити додаткове джерело регулярного доходу від технологічних продуктів поряд із лізингом.
Після закриття seed-раунду Aiffin також планує отримати ліцензію фінансової установи у Франції. За словами співзасновника, це потрібно для розширення переліку послуг, зокрема відкриття рахунків клієнтам.
Серед наступних ринків команда розглядає Іспанію та Німеччину, а згодом — США. Проте найближчий пріоритет залишається у Франції.
«При цьому вихід на нові країни зараз не є нашим пріоритетом. Французький ринок достатньо великий, щоб масштабуватися всередині нього, і ми не бачимо тут проблеми з попитом», — говорить Ніколаєв.
Джерело: ain
 Поділитися