


Норми ЄС як виклик: які перехідні періоди потрібні бізнесу в Україні, щоб вистояти після вступу
Нещодавно у Києві відбувся черговий Форум бізнесу і влади, цього разу під гаслом "Спочатку думай про маленьких". На ньому було презентовано аналітичну роботу щодо досвіду нових членів ЄС з отримання відстрочок на запровадження окремих правових норм Євросоюзу при вступі.
Це питання надзвичайно актуальне для нас, адже приєднання України до ЄС – безпрецедентний виклик.
З одного боку, геополітичні мотиви спонукають до якнайшвидшого вступу.
З іншого боку – за рівнем добробуту та розвитку інститутів має місце безпрецедентне відставання України від не тільки середнього по ЄС, але й від держав із найнижчими показниками. Насамперед щодо верховенства права та рівня добробуту (але не тільки). Водночас уже маємо – і матимемо ще більше – безпрецедентні для країни-кандидата наслідки війни.
Ці два фактори і роблять критично важливими так звані транзитні періоди гармонізації з низкою норм ЄС. Які, якщо їх впровадити передчасно, ризикують не працювати належним чином – а то й завдати шкоди, компрометуючи сам процес вступу в Євросоюз.
Які саме ризики для українського бізнесу можуть виникати після вступу в ЄС і як колишні нові держави-члени Євросоюзу долали їх за допомогою запровадження перехідних періодів – розглянемо в цій статті.
Виклики гармонізації
Отже, тоді як значна частина обов’язкових до виконання країнами ЄС норм може вважатися виправданою та добре продуманою (наприклад, в частині захисту конкуренції), багато інших є проблемними для застосування в Україні.
По-перше, сама Європейська комісія та інші інституції ЄС визнають проблему надмірного регуляторного та адміністративного навантаження на бізнес, особливо на мікро-, малі та середні підприємства (ММСП), що пригнічує підприємницький дух. Та й загалом підриває довгострокову конкурентоздатність ЄС.
Але особливо несприятливою зарегульованість є для бідніших країн – яким треба швидко зростати, аби наздогнати найбільш розвинені. Наведений графік свідчить про значне відставання України за рівнем добробуту порівняно з іншими країнами, що готуються до вступу, та майже триразове – порівняно з іншими колишніми комуністичними країнами, які нині належать до групи економік із високим рівнем доходу.
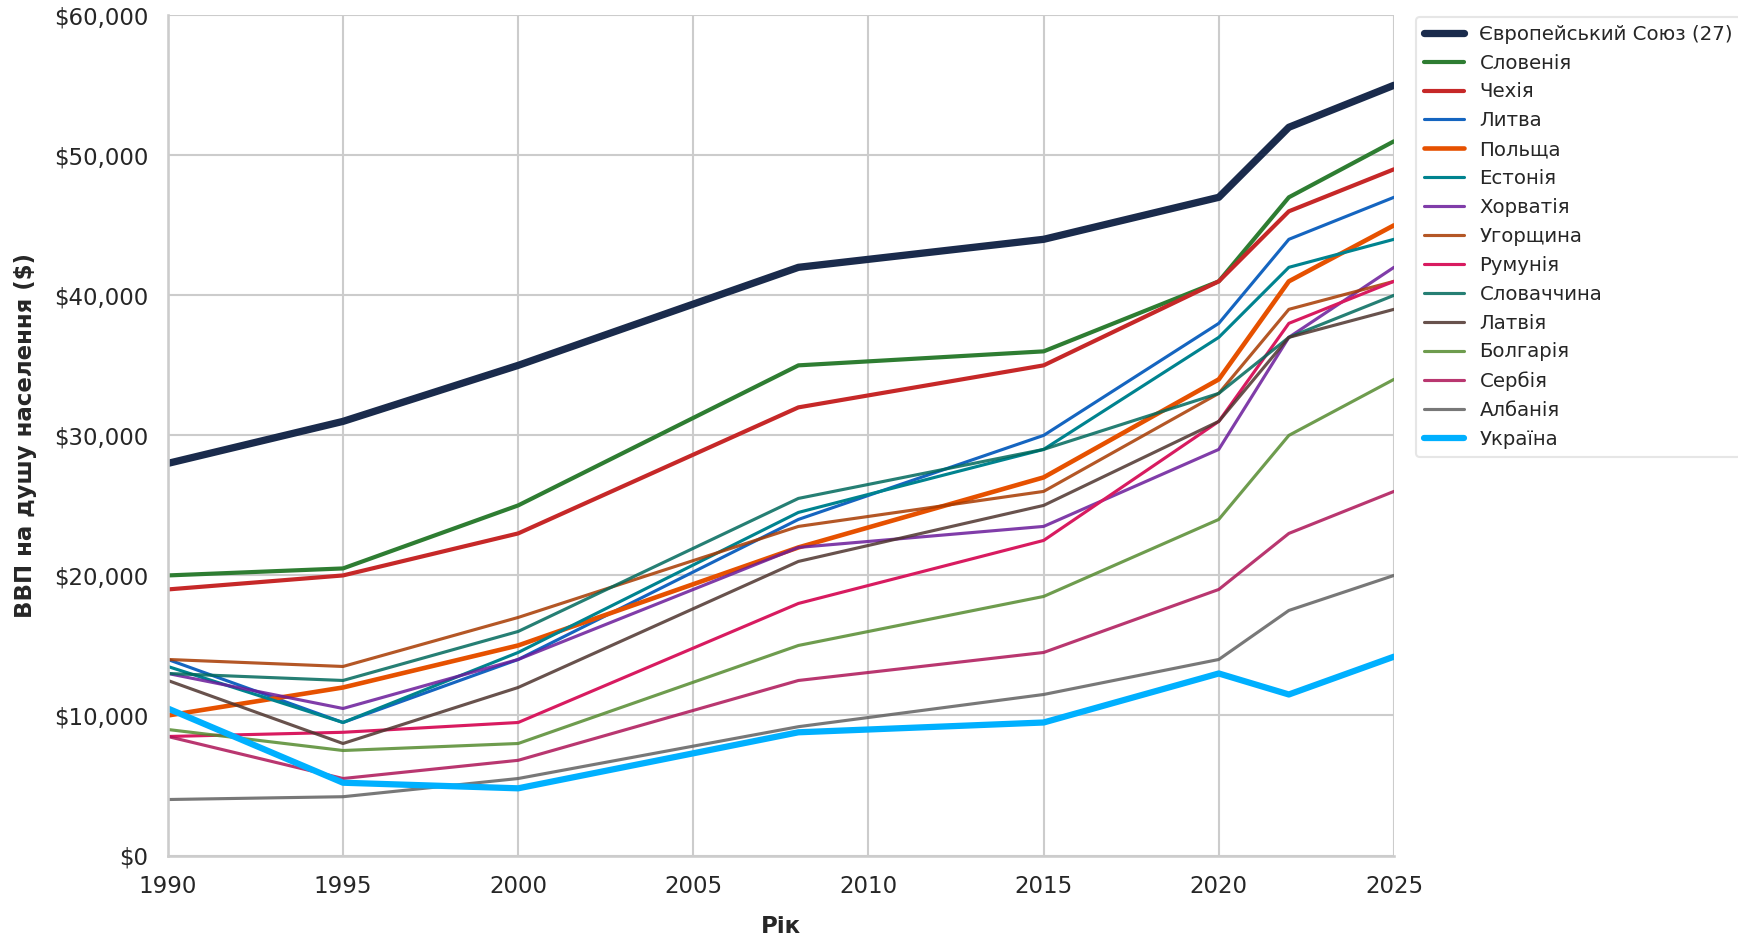 Дані Світового банку та МВФ
По-друге, однакові витрати на обладнання, сертифікацію, звітність чи контроль для підприємств різного масштабу створюють принципово різне навантаження – зокрема, непропорційно сильно пригнічують мікро-, малий та середній бізнес, всупереч одному з засадничих принципів політики ЄС "Спочатку думай про малих".
У випадку України на це накладається ще й бідність, поглиблена війною.
Обороти мікропідприємств в Україні рідко сягають навіть 10 млн грн (близько 200 тис. євро) на рік проти закладеного у норми ЄС порогу у 2 млн євро на рік. Тобто мікропідприємства у країнах Євросоюзу у багато разів фінансово спроможніші за українські. При цьому чимала частка витрат на дотримання регуляцій (насамперед на обладнання) є близькою в абсолютних величинах для малих і великих підприємств і однаковою що у ЄС, що в Україні. Це стосується, наприклад, спеціальних умов утримання свійських тварин, відстеження викидів СО2, повної відмови від фреонів у холодильному обладнанні тощо.
По-третє, навіть там, де норми ЄС є менш обтяжливими за українські (як-от в адмініструванні ПДВ), їхнє впровадження може бути проблемним через високу ймовірність масових зловживань.
Це має бути насамперед проблемою відповідних державних органів, але непрямо страждатиме і законослухняний бізнес – тому що його менш цнотливі конкуренти будуть зловживати. Наприклад ухиляючись від податків. При цьому представники державних органів можуть приховувати відповідні проблеми через корупційний інтерес у співучасті у зловживаннях (наприклад, організації "конвертаційних центрів"; відшкодування ПДВ).
Зрештою, і найголовніше – багато норм ЄС навмисно зроблено нечіткими.
Тобто, з формулюваннями на кшталт "розумні причини"; "достатні підстави" тощо – з метою підвищення гнучкості. Вважається, що цей правовий вакуум буде заповнено здоровим глуздом, на основі безумовної поваги до прав та свобод, інтересів суспільства та презумпції невинуватості. Тому виконавцям надають широку самостійність та повноваження.
Але такий підхід неявно передбачає, що у країні є добре усталене верховенство права разом з відповідною доброчесною та компетентною бюрократією.
Та, на жаль, це не завжди працює навіть у країнах ЄС.
Що може дозволити ЄС
Погіршення ситуації з верховенством права в деяких нових державах-членах було зафіксовано Єврокомісією, Європейським центральним банком та майже всіма порівняльними індексами – від показників якості державного управління Світового банку (СБ) до індексів економічної свободи та стану демократії. Годі казати про Україну, яка за індикатором СБ щодо верховенства права майже вдвічі гірша навіть за країни, що приєдналися до ЄС після 2004 року.
Цю проблему детальніше розглянуто у статті "Європейські принципи чи європейські норми? Чи доведеться Україні робити вибір на шляху до ЄС". Головний висновок там – шлях України до справжньої (на противагу формальній) гармонізації з ЄС є непрямим, через лібералізацію та спрощення. Натомість на прямому шляху на країну чекає інституційна пастка, з якої невідомо чи вдасться вибратися в осяжному майбутньому.
Звичайно, гармонізація з acquis є невідворотною. Але проблема і загроза – у невідповідності темпу та послідовності гармонізації рівню доходів, масштабам бізнесу та інституційній спроможності України.
На щастя, як показують результати дослідження, усі розглянуті в ньому країни отримували перехідні періоди у запровадженні найбільш проблемних норм ЄС тривалістю до восьми років.
Як правило, вони були прив’язані до модернізації виробництв та інфраструктури і передбачали з боку ЄС надання необхідної допомоги.
Але є приклади запровадження перехідних періодів щодо оподаткування доходів (8 років для Болгарії) та навіть акцизних зборів (для Болгарії та Литви). Предметом відтермінувань була також допомога підприємствам, зокрема малому бізнесу (на 7,5 років для Польщі), адаптація виробництва до стандартів ЄС (для Угорщини) та численні інфраструктурні адаптації, насамперед у сфері утилізації відходів.
Як має діяти Україна
Особливістю України є те, що держава не надає якусь суттєву допомогу ММСП через механізми, не сумісні із законодавством ЄС.
Натомість український мікробізнес може використовувати спрощену систему оподаткування та звітності (ССО). Не будучи пільгою, вона дає можливість значно заощаджувати на обліку та звітності, непотрібних у випадку мікробізнесу, а також на вартості адміністрування податків і пов’язаних з ним витрат на загальній системі, яка в Україні наразі на порядок перевищує типові для країн ЄС обсяги.
Для ММСП на 1-й та 2-й групах спрощеної системи оподаткування податкове навантаження (відношення сплачених податків до обороту) в середньому трохи нижче, ніж для бізнесу загалом. Це можна вважати непрямою універсальною підтримкою мікробізнесу: вона дозволяє до певної міри вирівняти умови конкуренції між ним та більшими за масштабами підприємствами.
Тому важливо зберегти спрощену систему оподаткування.
Тим більше, що існування такого режиму не суперечить нормам ЄС.
Водночас логічним був би перехідний період щодо запровадження порогу, після якого підприємець мусить зареєструватися платником ПДВ. Нинішній максимальний рівень, встановлений директивою ЄС, складає 85 тис. євро – і він надто низький для українського МСБ. Зокрема, він менший за поріг застосування в Україні спрощеної системи оподаткування для 2-ї та 3-ї груп.
Тут треба брати до уваги, що Україна має унікальну за своєю обтяжливістю систему адміністрування ПДВ.
Через це для мікропідприємства – платника ПДВ з оборотом, що відповідає порогу ЄС, витрати лише на адміністрування коштували б 3-5% від обороту. І це не враховуючи сплаченого податку – тоді як для мікропідприємств в ЄС такі витрати становлять 0,35% від обороту.
Також унікальною є ситуація вступу до ЄС країни з економікою, яка щойно зазнала руйнівного впливу повномасштабної війни.
Зважаючи на таку безпрецедентну ситуацію, варто скористатися можливостями статті 395 Директиви Ради ЄС 2006/112/ЄС про спільну систему податку на додану вартість для узгодження перехідного періоду, принаймні до приведення вартості адміністрування ПДВ у відповідність до стандартів ЄС.
Це буде нелегким завданням з огляду на велику увагу, яку ЄС приділяє надходженням саме від ПДВ.
Але у формулюванні статті 395 прямо згадано ризики великих адміністративних витрат та збільшення тіньової економіки і загалом ухилення від податків – усе це є більш ніж актуальним для України.
Водночас допомога малим та мікропідприємствам у вигляді пільгових (субсидованих) кредитів за програмою "5-7-9" виглядає сумісною з нормами ЄС за умови обмеження цієї програми саме ММБ – як її, власне, й задумували. Інші види допомоги, як і поширення цієї програми на середній та великий бізнес, є тимчасовими, на час воєнного стану, тому вони не мають становити проблеми.
В частині великого бізнесу, ймовірно, доведеться відмовитися від "інвест-нянь" з податковими пільгами, субсидіями та пільгами для індустріальних парків, "локалізації" при державних закупівлях та низки інших програм, які від початку визнавалися шкідливими, в тому числі через їхню корупційно-лобістську природу. Зокрема, вони прямо надають перевагу великому бізнесу.
Ще більше це стосується "кешбеків" на вітчизняну продукцію.
Отже, у цій сфері Україні варто запровадити норми ЄС без виключень та перехідних періодів.
Водночас Україна менш "унікальна" у тому, що стосується впровадження технічних регламентів та норм – тобто тут ситуація є більш типовою, ніж у сфері оподаткування. З цими проблемами стикнулися усі охоплені дослідженням країни. Ймовірно, через відносну бідність, яку ще й поглиблює війна, українські виробники потребуватимуть значних перехідних періодів та допомоги для адаптації до високих стандартів, які можуть собі дозволити багаті країни.
В іншому разі передчасне запровадження acquis призведе до ситуації, коли значній частині підприємств, особливо мікро- та малих, доведеться обирати між закриттям, переходом у "тінь" та постійним відкуповуванням від перевірок.
Перше призведе до зменшення добробуту та монополізації, друге і третє – підриватимуть верховенство права та породжуватимуть корупцію.
Тут потрібна ретельна робота з оцінки можливих проблем із залученням фахівців відповідних галузей та бізнес-асоціацій. Також важливо заздалегідь, на етапі перемовин, підготувати та оприлюднити для незалежної оцінки аналізи регуляторного впливу (АРВ) та М-тести (ті ж аналізи з фокусом на малий та мікробізнес) щодо запровадження норм ЄС.
У такий спосіб можна сформулювати переконливі аргументи для надання відстрочок або запровадження спеціальних режимів з реалізацією продукції, що не відповідає стандартам ЄС, виключно на внутрішньому ринку чи на ринках країн поза ЄС. Відповідних прецедентів так багато, що це виглядає звичайною практикою – тому шанси на успіх доволі високі.
* * * * *
В цілому аналіз досвіду посткомуністичних країн, що нещодавно приєдналися до ЄС або перебувають у процесі переговорів, свідчить, що національні переговірники мають непогані шанси відстояти інтереси вітчизняних ММCП на етапі перемовин. Важливо, аби їхня позиція формувалася виходячи з фахового розуміння національних інтересів, заснованого на фактах та доказах, на противагу тиску лобістів, що часто ґрунтується на особистих вподобаннях – не кажучи вже про корупційні інтереси.
З іншого боку, варто прискорити впровадження в Україні тих елементів права ЄС, які сприяють малому та середньому бізнесу. Починаючи з засадничого Акта малого бізнесу – включно з нормами, які підтримують конкуренцію саме за рахунок забезпечення рівних умов для ММСП.
Автор: Володимир Дубровський,
старший економіст CASE-Україна, експерт Економічної експертної платформи
Джерело: Українська правда
 Поділитися