


Сезонні витрати родини: від списку покупок до календаря внесків
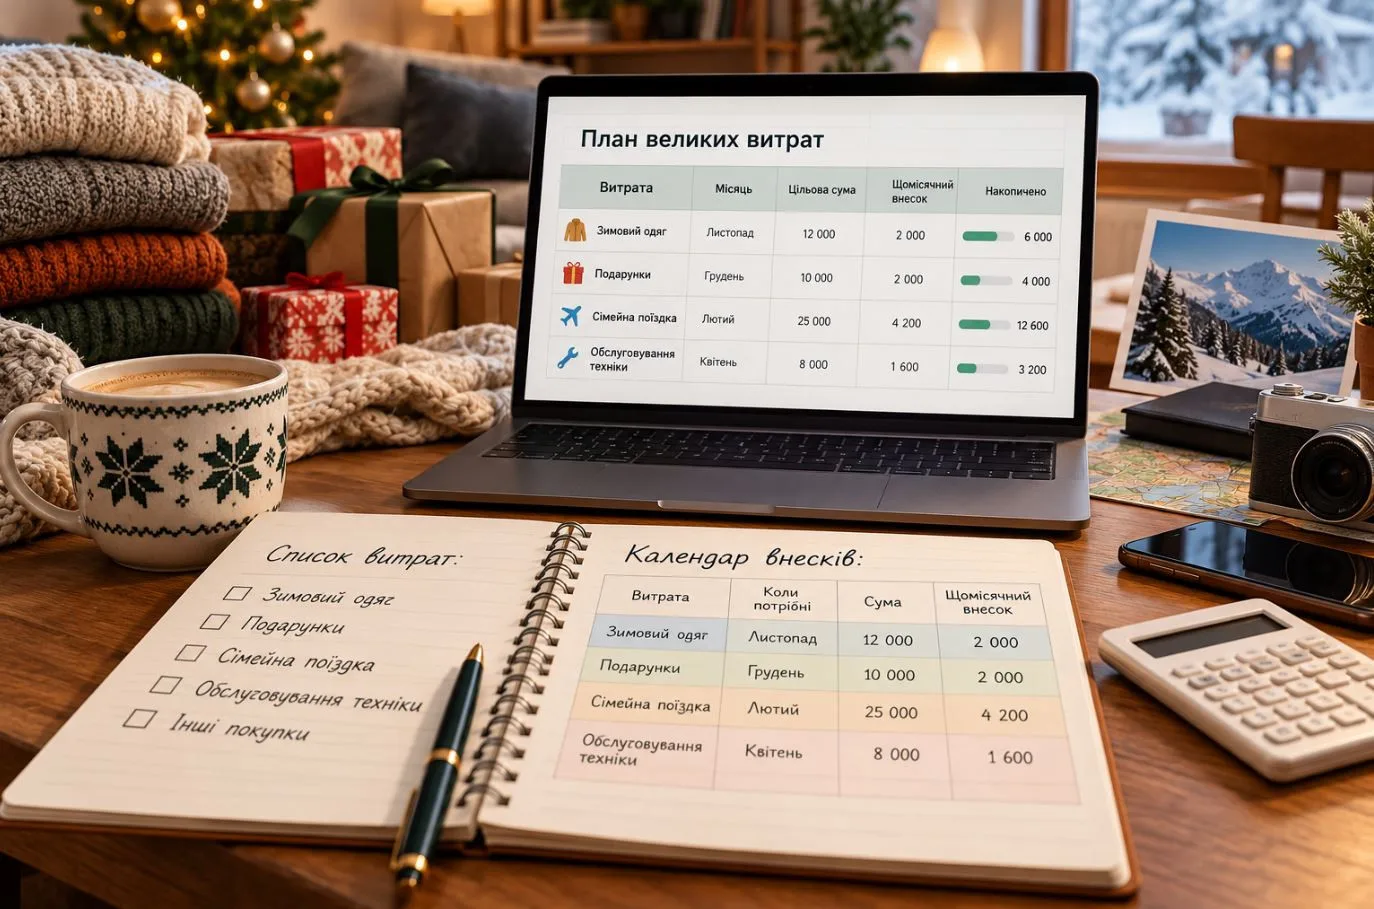
Зимовий одяг, подарунки, сімейна поїздка чи планове обслуговування техніки можуть припадати на різні місяці. Проблема виникає, коли кожну таку покупку намагаються оплатити лише з найближчого доходу. Звичайний список витрат показує, що потрібно придбати. Календар внесків додає ще дві відповіді: коли знадобляться гроші та скільки можна підготувати до цього дня.
Для такого планування достатньо зошита або простої електронної таблиці. Почати можна з кількох витрат, які найбільше впливають на бюджет.
Спочатку перевірте реальні потреби
Перегляньте минулорічні покупки, рахунки й записи у банківському застосунку. Пригадайте сезонні події: зміну одягу, навчання, свята, поїздки, роботи в оселі. Мета цього перегляду — знайти повторювані потреби, які губляться серед щоденних платежів.
Потім перевірте сам список. Чи залишилися придатні речі? Чи потрібна однакова сума на подарунки щороку? Чи можна скористатися тим, що вже є? Минулорічна покупка дає орієнтир, але не створює обов’язку повторювати її. Оцінку майбутньої вартості краще уточнювати за конкретними пропозиціями, а не автоматично переносити стару цифру.
Домовтеся також, чий бюджет складаєте: однієї людини чи всієї родини. Інакше спільний платіж легко врахувати двічі або не врахувати зовсім.
Перетворіть кожну потребу на окремий запис
Для кожної витрати зазначте назву, граничну суму, дату оплати, уже відкладені кошти та кількість майбутніх внесків. Гранична сума — це узгоджений бюджет покупки, який ще можна переглянути.
Важлива саме дата оплати. Якщо житло для поїздки потрібно забронювати заздалегідь, гроші знадобляться раніше, ніж почнеться відпочинок. Коли є завдаток і остаточний розрахунок, зробіть два записи з різними строками. Їхні суми разом мають дорівнювати загальній вартості, щоб завдаток випадково не порахували вдруге.
Окремо позначте пріоритет: необхідне, бажане або таке, що можна перенести. Це допоможе ухвалити рішення, якщо на всі плани одночасно коштів не вистачить.
Порахуйте внесок до конкретного строку
Проста формула виглядає так:
Внесок = (потрібна сума − уже відкладені кошти) ÷ кількість внесків до оплати.
Усі суми нижче умовні: це навчальний приклад, а не оцінка цін чи рекомендованих витрат.
Родина складає три плани:
Сімейний виїзд: потрібно 2 700 грн, відкладено 900 грн, попереду три щомісячні внески. Розрахунок: (2 700 − 900) ÷ 3 = 600 грн.
Сезонний одяг: потрібно 5 400 грн, відкладено 1 800 грн, попереду шість внесків. Розрахунок: (5 400 − 1 800) ÷ 6 = 600 грн.
Планове обслуговування побутової техніки: потрібно 3 200 грн, відкладено 800 грн, попереду вісім внесків. Розрахунок: (3 200 − 800) ÷ 8 = 300 грн.
У перші три місяці на ці плани разом потрібно відкладати 1 500 грн щомісяця. Кошти, зазначені як уже відкладені, належать лише відповідній цілі. Ті самі 900 грн не можна одночасно записати і на поїздку, і на одяг.
Кількість внесків рахуйте за реальними датами надходжень до строку оплати. Якщо гроші надійдуть наступного дня після нього, для цієї покупки такий внесок запізниться.
Перевірте план на звичайний місяць
Порівняйте загальний внесок із сумою, яку можете відкласти після поточних необхідних витрат та інших уже запланованих зобов’язань. Очікувану премію чи непідтверджений підробіток варто тримати окремо від грошей, на які спирається основний план.
Припустімо, у нашому прикладі родина може спрямувати на три цілі лише 1 200 грн на місяць. Різниця становить 300 грн. Записати 1 500 грн у таблицю недостатньо — потрібна конкретна зміна.
Один із можливих варіантів: скоротити бюджет необов’язкового виїзду до 1 800 грн. Тоді його внесок дорівнюватиме (1 800 − 900) ÷ 3 = 300 грн. Разом виходить 300 + 600 + 300 = 1 200 грн. Родина зберігає строки інших двох цілей і змінює масштаб відпочинку.
Якщо навіть необхідні витрати не вкладаються в дохід, проблема не зникає від детальнішої таблиці. Спершу варто переглянути доступні суми й терміни, а бажані покупки залишити поза обов’язковим планом.
Додайте внески до календаря
Поруч із кожним внеском запишіть день і джерело коштів: наприклад, після найближчого надходження зарплати. Залиште місце для фактично відкладеної суми. Позначка «план — 600, факт — 400» корисніша, ніж умовна галочка «виконано».
Відкладені кошти мають бути відокремлені в обліку від грошей на щоденні покупки. Для цього не обов’язково відкривати новий рахунок: можна вести окремі залишки за цілями у власних записах.
Переказ між своїми рахунками сам по собі не є покупкою. У календарі це внесок на ціль, а в обліку споживчих витрат покупка з’явиться під час оплати. Так одна сума не збільшить витрати двічі.
Раз на місяць уточнюйте залишок
Перевірте три речі: скільки фактично відкладено, чи змінилася потрібна сума та скільки внесків ще встигнете зробити. Після пропущеного внеску перерахуйте план, не залишаючи стару цифру до останнього тижня.
Коли одну ціль профінансовано, вирішіть, куди спрямувати звільнену суму. Її можна залишити для наступного сезону або перевести на іншу потребу. Зафіксуйте це рішення, щоб гроші не загубилися серед поточних витрат.
Передбачені сезонні покупки варто відрізняти від справді непередбачених подій. Запас на непередбачене не слід одночасно вважати грошима на вже запланований відпочинок. Календар допомагає побачити межі можливого завчасно й змінити рішення до моменту оплати.
Джерела для загальних принципів планування бюджету
MoneyHelper, Budget planner — облік доходів і витрат за рахунками та виписками, узгоджений склад сімейного бюджету:
https://www.moneyhelper.org.uk/en/everyday-money/budgeting/budget-planner
MoneyHelper, How to budget for an irregular income — урахування місяців із більшими витратами, обережне планування мінливого доходу, запас на непередбачене:
https://www.moneyhelper.org.uk/en/everyday-money/budgeting/how-to-budget-for-an-irregular-income
Для тих, кому зручніше працювати в електронній таблиці, безкоштовний український шаблон бюджету доступний на DataDriveHub: https://datadrivehub.com/planuvannia-biudzhetu/#shablon-biudzhetu
Володимир КОВАЛІВ, власник DataDriveHub
Спеціально для БукІнфо (с)
Джерело: БукІнфо
 Поділитися