

Средние цены на OCTG-трубы в США в октябре выросли на 3% м./м.
Котировки на турецкие сварные трубы за тот же период снизились на $3 за тонну
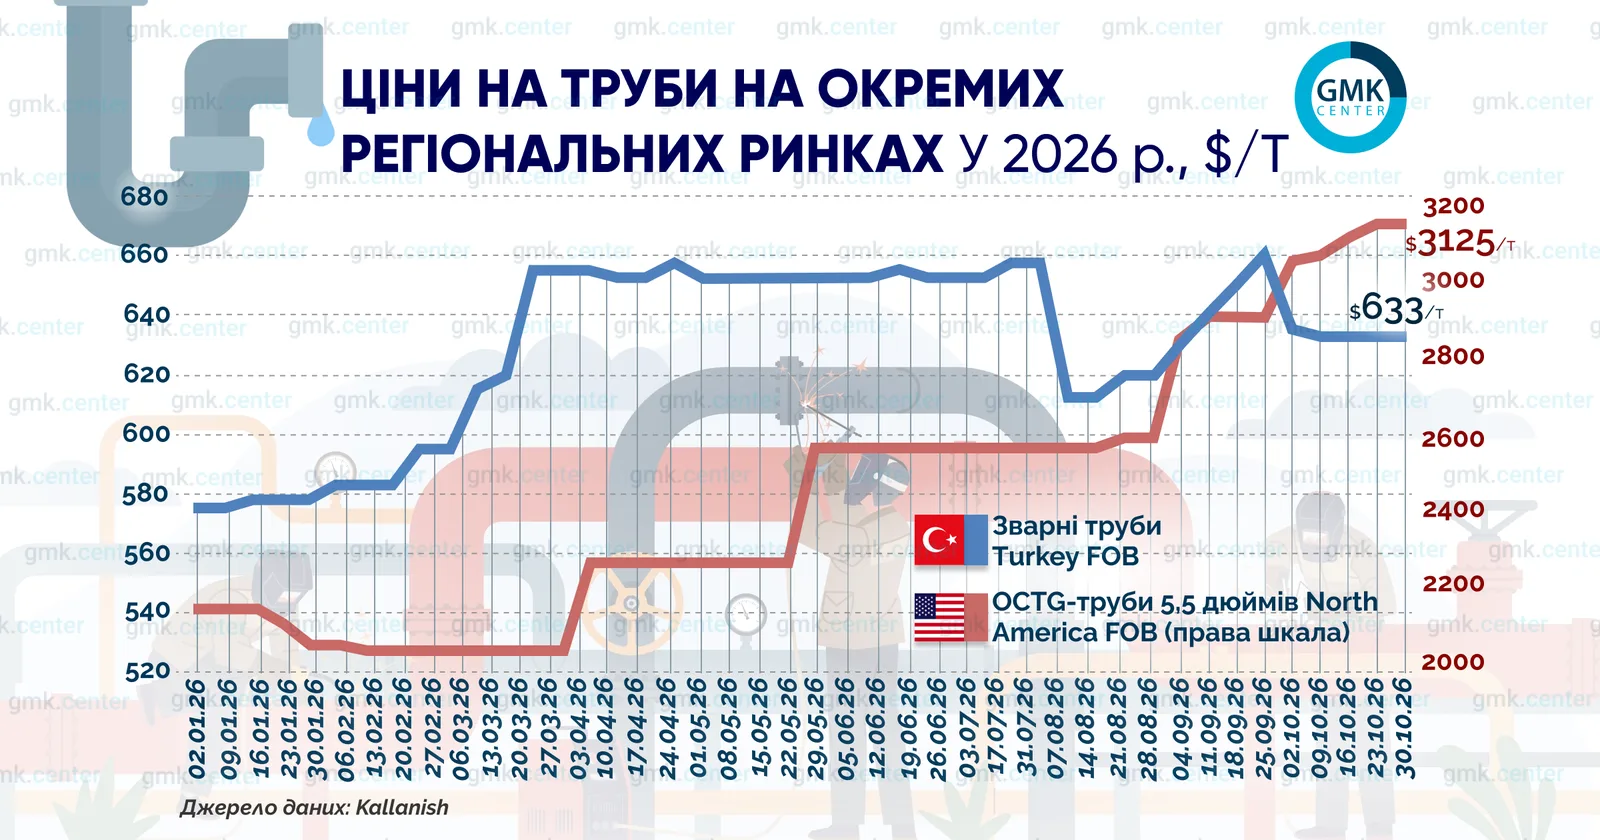
На глобальном рынке труб наблюдаются разнонаправленные тенденции, обусловленные спецификой разных видов труб. По итогам октября цены на сварные трубы в Турции, предназначенные для строительства, снизились на $3/т, тогда как котировки на нефтегазовые трубы (OCTG) в США выросли на 3% м./м. — до $3125/т. Высокие цены на нефть стимулируют инвестиции в бурение и, как следствие, способствуют росту котировок на нефтегазовые трубы.
США
На рынке преобладают оптимистичные ожидания американских производителей и поставщиков на фоне высокого спроса, хотя общий настрой остается осторожным из-за торговых и геополитических факторов. Дистрибьюторы и сервисные центры отдают приоритет продукции внутреннего производства, чтобы обеспечить надежность поставок и избежать тарифных рисков. Средние котировки на OCTG-трубы на условиях North America FOB в октябре ожидаемо выросли — на 3% м./м., или на $94, до $3125/т.
К основным тенденциям рынка относятся:
- Устойчивый спрос на фоне дефицита. Внутреннее потребление опережает объемы производства на заводах США, что приводит к дефициту.
- Снижение импортной активности. Импортеры резко ограничили закупки из-за высоких пошлин, проблем с логистикой и риска внезапного изменения торговой политики США. Импорт в 2026 году существенно отстает от уровня 2025 года.
- Протекционизм и пошлины. США сохранили действующие антидемпинговые пошлины на импорт OCTG из пяти стран (Индия, Южная Корея, Турция, Вьетнам, Украина) и предварительно установили высокие демпинговые маржи в отношении Австрии (47,21%) и Тайваня (51,19–54,74%).
Динамика количества действующих в США буровых установок также подтверждает эту тенденцию и свидетельствует о росте инвестиций в бурение. По данным Baker Hughes, число нефтегазовых буровых установок в США, являющееся ранним индикатором будущей добычи, на конец октября составило 603, что на 57 больше, чем в аналогичный период 2025-го. Кроме того, это на пять установок больше, чем в конце сентября.
Поставщики рассчитывают на сохранение благоприятной ценовой конъюнктуры благодаря стабильному количеству действующих буровых установок и тарифной защите, однако дальнейшая динамика цен будет зависеть от ситуации после выборов в США и геополитической обстановки на энергетическом рынке.
Турция
Официальные предложения удерживаются на уровне $630–650/т (FOB Турция). Однако реальные сделки заключаются со скидками (например, 1500 т в Великобританию по $635/т). По данным Kallanish, цены на сварные трубы в Турции в октябре снизились на $3, до $633/т (FOB Турция).
Настроения участников рынка остаются осторожными и пессимистичными. Производители занимают выжидательную позицию из-за ограниченных портфелей заказов, неопределенности вокруг механизма CBAM и жесткого давления со стороны покупателей, требующих скидок.
К основным тенденциям рынка в октябре относятся:
- Падение спроса. Ключевые рынки сбыта (ЕС и Великобритания) показывают слабую активность. В отличие от прошлых лет, закупки под январские квоты в октябре фактически отсутствуют.
- Поиск альтернатив. Экспортеры смещают внимание на рынок Великобритании, балканские страны, не входящие в ЕС, и Грузию.
- Торговые барьеры. США подтвердили предварительные компенсационные пошлины на турецкие сварные трубы большого диаметра (3,34% для HDM Çelik).
Производители ожидают дальнейшего снижения цен на горячекатаный прокат (HRC) вслед за ценами на длинный прокат, что сохранит давление на котировки готовых труб. В октябре внутренние цены на HRC снизились до $630–645/т (EXW). Снижение стоимости сырья является главным фактором, вынуждающим экспортеров идти на уступки.
В целом ситуация на турецком строительном рынке — главном внутреннем потребителе сварных труб — далека от положительной. С учетом сезонной корректировки индекс экономической уверенности в строительной отрасли Турции, рассчитываемый TUIK, в октябре вырос на 0,4 пункта по сравнению с предыдущим месяцем (в сентябре — снижение на 0,2 пункта) и составил 83,3. Значение индекса ниже 100 указывает на преобладание пессимистичных настроений.
Китай
Рынок стальных труб в Китае сохраняет слабую динамику на протяжении всей осени. На внутреннем рынке цены на продукцию преимущественно снижаются или находятся в боковом тренде. Главными факторами давления выступают низкий потребительский спрос и ослабление поддержки со стороны стоимости сырья.
С конца октября по начало ноября внутренние цены на бесшовные и другие виды стальных труб находились в диапазоне от умеренной стагнации до незначительного снижения.
На экспортном направлении ситуация выглядит аналогично: экспортные котировки китайских производителей остаются преимущественно стабильными. Несмотря на сохраняющийся слабый глобальный спрос и усиливающуюся конкуренцию на внешних рынках, заводы не спешат снижать цены предложения, удерживая их на прежнем уровне. Ключевой причиной застоя как на внутреннем, так и на внешнем рынке остается отсутствие стимулов для роста спроса.
Джерело: GMK
 Поділитися